
ヒューリック(3003)が10月28日、2026年12月期の第3四半期決算を発表しました。増収増益に加え、通期の利益予想を引き上げました。年間配当予想も67円から70円へ増額しています。
この会社、何をしてるの?
東京23区の駅近を中心に、オフィスや商業施設を貸す不動産会社です。ビルを取得・建て替えし、賃料や売却益を得ています。「THE GATE HOTEL」「ふふ」などのホテル・旅館も運営。教育や高齢者向け食品などへ事業を広げています。
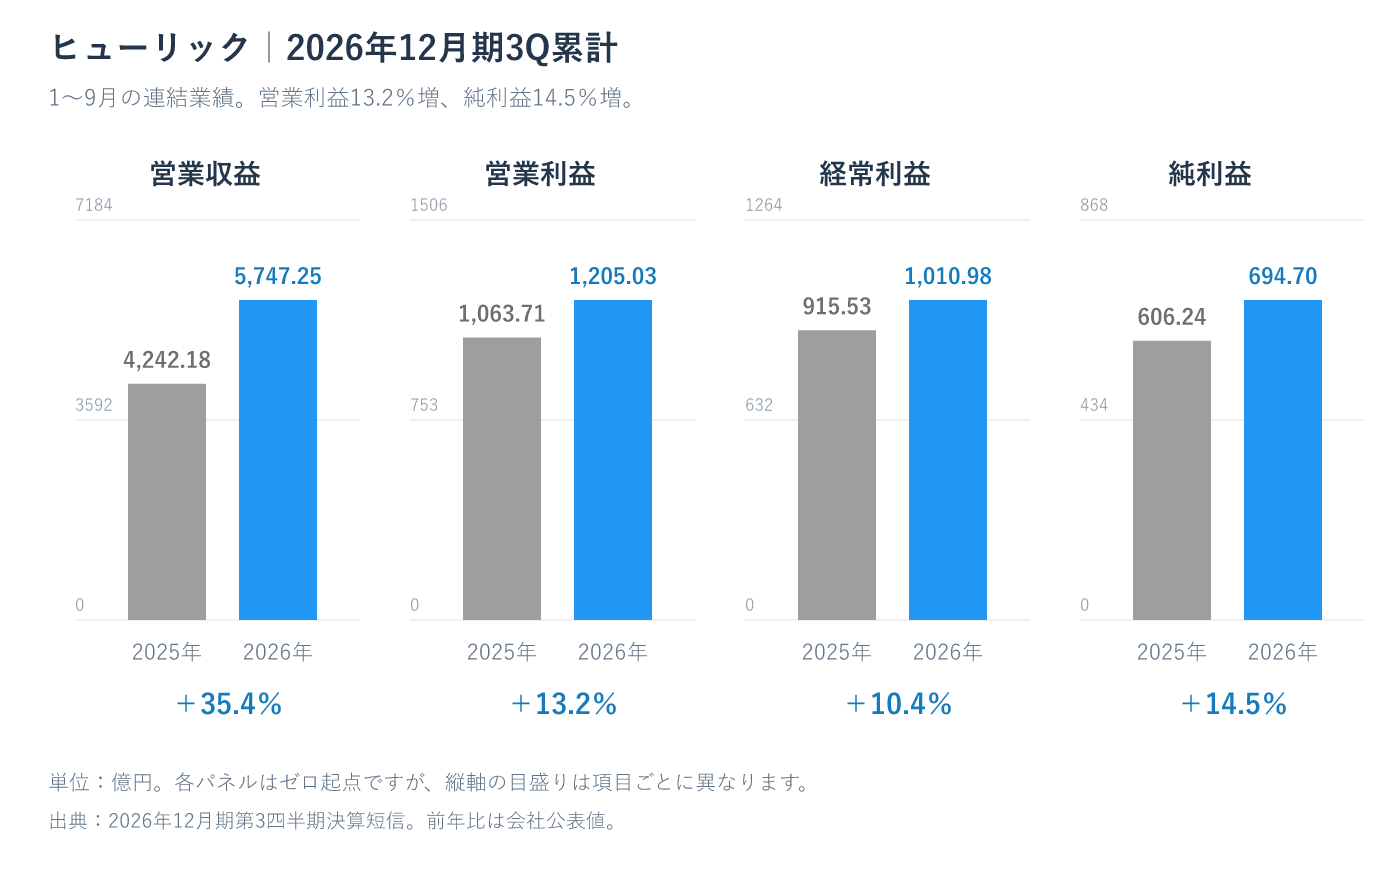
3Q累計は営業利益13.2%増
対象は2026年1~9月の連結累計です。金額は億円、増減率は会社公表値で記載します。
| 項目(億円) | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 営業収益(売上高) | 4,242.18 | 5,747.25 | +35.4% |
| 営業利益 | 1,063.71 | 1,205.03 | +13.2% |
| 経常利益 | 915.53 | 1,010.98 | +10.4% |
| 親会社株主に帰属する純利益 | 606.24 | 694.70 | +14.5% |
営業利益率は約21.0%で、前年の約25.1%から低下しました。売上が伸びた割合ほど利益は増えておらず、増収率だけで収益力を判断しないことが大切です。
賃貸と物件売却が支える増益
取得・竣工したビルの賃貸収入と、販売用不動産の売却が好調でした。不動産事業の営業利益は1,273.51億円で11.4%増。全社費用などを差し引く前の数字です。ホテル・旅館も宿泊単価の上昇などで7.9%増益となりました。
一方、リソー教育グループに関する追加のれん償却48.14億円を計上しました。のれんは、買収額のうち純資産などを上回る部分です。買収先の価値を見直す費用が、その他事業の利益を圧迫しています。
業績上方修正と年間70円の配当予想
通期営業利益を2,100億円から2,170億円、純利益を1,210億円から1,260億円へ引き上げました。売上予想9,000億円も新たに公表。保有方針に合わない物件の売却などを反映しています。
営業利益の進捗率は55.5%です。残る10~12月には約965億円が必要で、売却の時期が業績を左右します。修正計画の達成が確定したわけではありません。
配当は中間33.5円、期末36.5円予想で年間70円。前期62円から8円増える計画です。実現すれば上場以来18期連続の増配となり、2029年に配当性向45%を目指す方針も示しています。
株主優待は12月末に300株以上を同一株主番号で2年以上継続保有する株主が対象。グルメカタログやホテル施設利用券から計6,000円相当の2点を選ぶ制度です。
金利と投資後の現金収支も確認
借入金残高は約1.78兆円で、支払利息は前年同期の153.30億円から229.72億円へ増えました。賃料上昇の恩恵と、金利上昇による負担を合わせて見たいところです。
3Qのキャッシュフロー計算書は未作成です。2025年通期の営業CFは2,692.39億円、投資CFはマイナス5,445.00億円。合計した簡易FCFは約マイナス2,753億円でした。成長投資を含むため直ちに不調とは言えませんが、調達と回収の釣り合いが重要です。
10項目の銘柄評価
各10点・合計100点の主観評価です。10月30日終値1,804.5円、予想EPS165.92円、9月末BPS1,251.98円から指標を計算しました。
| 評価項目 | 点数/10 | 主な根拠 |
|---|---|---|
| 割安性 | 8 | 予想PER10.9倍、PBR1.44倍 |
| 売上成長 | 9 | 20~25年の年平均16.5%増。M&Aも寄与 |
| 財務健全性 | 5 | 自己資本比率25.1%、JCR格付AA− |
| 利益率 | 10 | 3Q累計営業利益率21.0% |
| 配当・株主還元 | 9 | 予想利回り3.88%、配当性向42.1%(会社公表) |
| 増配実績・減配耐性 | 10 | 17期連続増配実績、今期18期目の予想 |
| ROE・ROIC | 7 | 25年ROE13.0%。ROIC未確認、借入効果に留意 |
| フリーキャッシュフロー | 3 | 25年は約2,753億円のマイナス。3Qは未開示 |
| 景気耐性 | 6 | 賃貸は底堅いが、売却市況・金利に影響される |
| 競争優位性 | 8 | 都心駅近の物件群と開発・運用の蓄積 |
合計75/100点、ランクB+(様子を見ながら保有)です。20~25年の売上年平均成長率は約16.5%ですが、買収や物件売却の影響を含みます。FCFは直近5期中4期がマイナスで慎重に評価。ROIC未確認のため資本効率も控えめにしています。
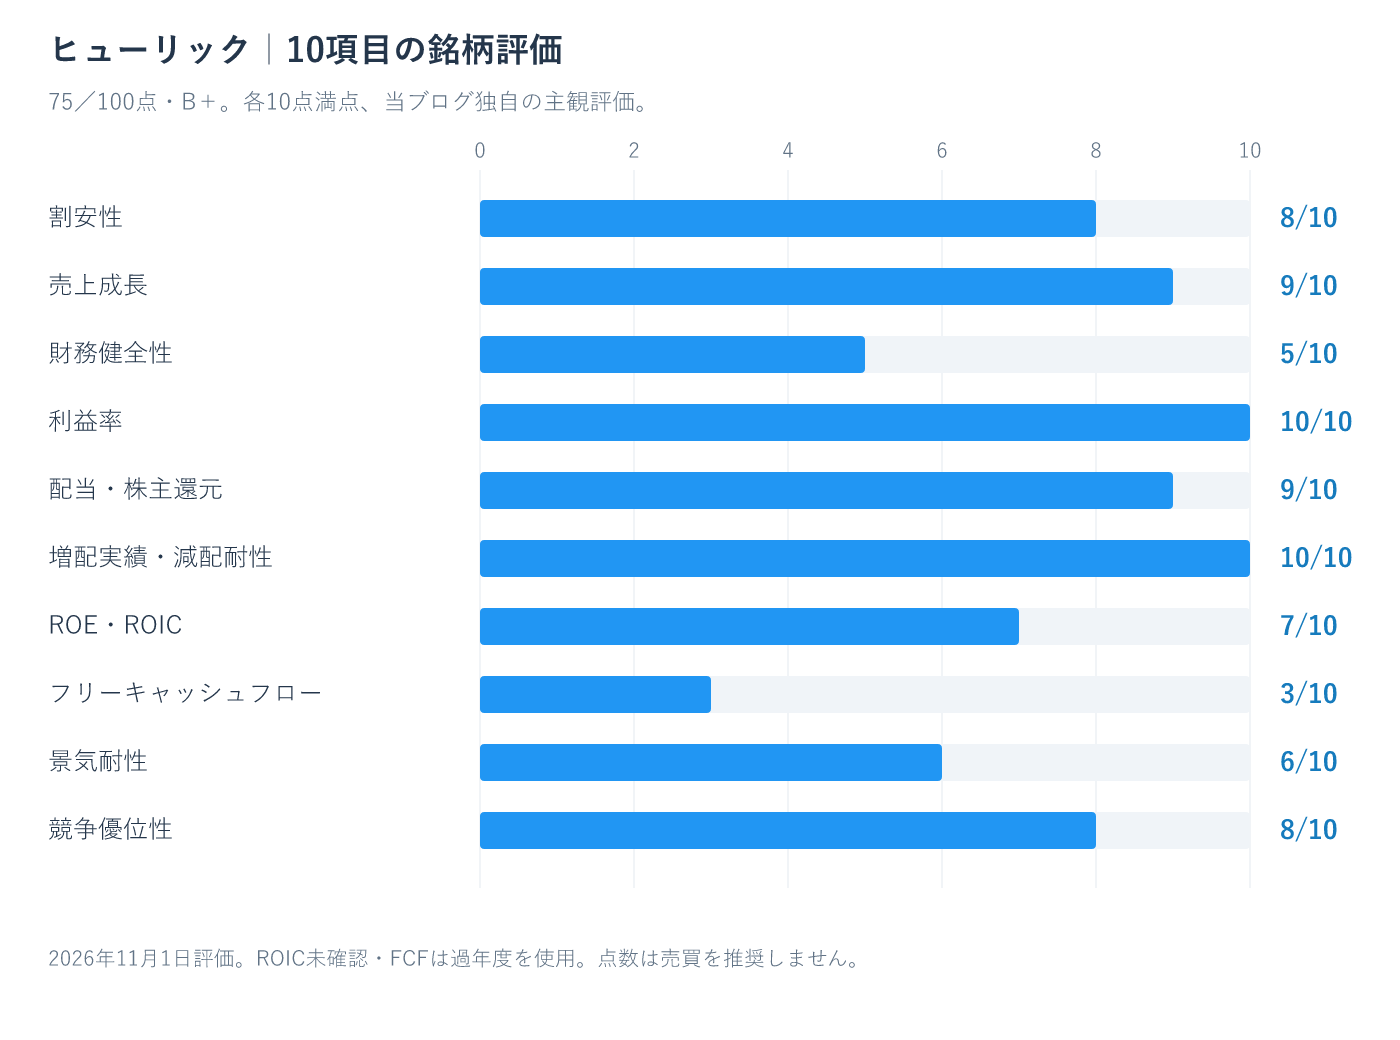
増配実績は魅力ですが、売買を点数だけで判断しません。長期保有では簿価利回り、優待条件、含み損益・税負担も合わせて確認する必要があります。
本記事は公開資料に基づく情報提供と当ブログ独自の主観評価であり、投資勧誘・投資助言・税務助言ではありません。投資の最終判断はご自身の責任でお願いいたします。
出典・計算条件
2026年11月1日確認。PER=株価÷予想EPS、PBR=株価÷BPS、利回り=70円÷株価。売上年平均成長率=(727,447÷339,645)の5分の1乗-1。FCF=営業CF+投資CF。
2026年12月期 第3四半期決算短信(10月28日)
通期業績予想・配当予想の修正(10月28日)
公式 第3四半期決算説明資料(P.9~11等)
公式 Investors Guide(ROE・増配履歴)
公式 業績ハイライト(長期売上)
公式 キャッシュ・フローの状況
公式 株主優待制度
Yahoo!ファイナンス 株価時系列(10月30日終値)