
KDDIが2026年11月6日に発表した2027年3月期の中間決算を確認します。4~9月の営業利益は0.8%増ですが、一時的な損益を除いた調整後営業利益は13.9%増でした。年間84円の配当予想は変わらず、今回は利益と現金の動きを分けて見ます。
この会社、何をしてるの?
KDDIは「au」「UQ mobile」「povo」などを展開する通信会社です。スマートフォンが外でもつながるように基地局を整え、企業にはネットワークやデータセンターも提供します。データセンターは、企業の情報を処理するコンピューターをまとめて動かす施設です。通信契約による継続収入を土台に、金融や法人向けのセキュリティ、AIの導入支援などにも事業を広げています。
中間決算:売上4.7%増、営業利益の伸びは2通り
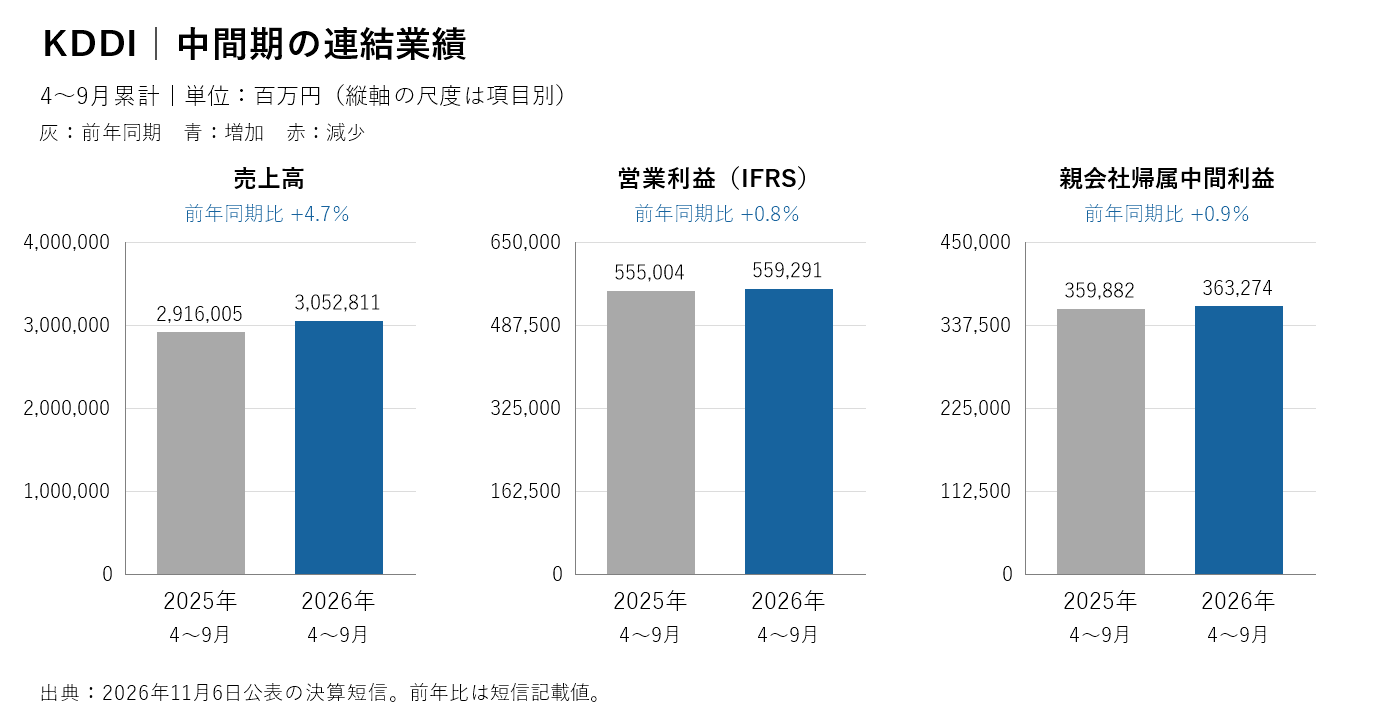
売上高は3兆528.11億円、IFRS(国際会計基準)での営業利益は5,592.91億円です。営業利益は前年同期比0.8%増にとどまり、親会社の所有者に帰属する中間利益も0.9%増でした。一方、会社が一時的な損益などを除いて示す調整後営業利益は6,330.82億円、13.9%増です。調整後の数字は事業の勢いを比べる手がかりですが、会計上の利益を置き換えるものではありません。
| 項目(百万円) | 2025年4~9月 | 2026年4~9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 2,916,005 | 3,052,811 | +4.7% |
| 営業利益(IFRS) | 555,004 | 559,291 | +0.8% |
| 親会社の所有者に帰属する中間利益 | 359,882 | 363,274 | +0.9% |
| 調整後営業利益 | 555,702 | 633,082 | +13.9% |
| 親会社帰属の調整後中間利益 | 343,441 | 390,049 | +13.6% |
通信が利益をけん引。一時損益は別に読む
今期から事業区分は、通信を中心とする「テレコムコア」、個人向けの成長事業、法人向けの成長事業の3つです。前年分も新しい区分に組み替えて比較しています。テレコムコアは携帯電話の収入増などに支えられ、調整後営業利益が4,356.73億円と16.7%増えました。個人向けでは端末関連やローソンへの出資に伴う利益が寄与し、法人向けではセキュリティ・AI支援やデータセンターの収入が伸びました。利益の伸びを成長事業だけの成果とせず、土台の通信がどれだけ寄与したかにも注目します。
会計上の営業利益には、イーオンホールディングスやmenuに関する減損損失などが含まれます。減損とは、買収時などに見込んだ価値が下がったため、帳簿上の価値を引き下げる処理です。また純利益側には、カカクコムの持分法適用除外に伴い、保有株式の価値を測り直した利益などが含まれます。調整後利益ではこれらの影響を除いています。二つを並べると、一時損益を含む決算と、継続する事業の動きの違いが見えます。
通期予想は据え置き、現金収支は前年を下回る
会社の通期予想は売上高6兆4,100億円、調整後営業利益1兆2,100億円、親会社帰属の調整後純利益7,310億円です。上期の調整後営業利益は年間予想の52.3%まで進みました。会社は期初計画を上回る進捗と説明していますが、通期予想は変更していません。進捗率が半分を超えても、それだけで上方修正を見込むことはできません。
営業活動による現金収入は4,282.03億円で、前年同期の8,226.57億円から減りました。投資活動を合わせたフリーキャッシュフロー(営業と投資を通じて残った現金)は921億円で、前年の3,413.91億円を下回ります。会社は営業側の減少要因として、金融事業での借入金の動きなどを挙げています。連結の数字には通信以外の資金の出入りも含まれるため、この減少をそのまま通信の稼ぐ力の低下とは捉えません。ただし、配当の原資を考えるうえでは、利益だけでなく現金の回復も追いたいです。
年間84円を維持。実現すれば25期連続増配
中間配当は42円、期末予想も42円です。年間84円は前期80円より4円多く、実現すれば25期連続増配です。11月6日終値2,833.5円に対する予想利回りは約2.96%で、会社が示す調整後利益ベースの配当性向は42.8%です。増配の実績と、現在の株価に対する利回りは別の指標です。年間84円は会社の予想であり、期末配当を保証する数字ではありません。
10項目の銘柄評価:78点・B+
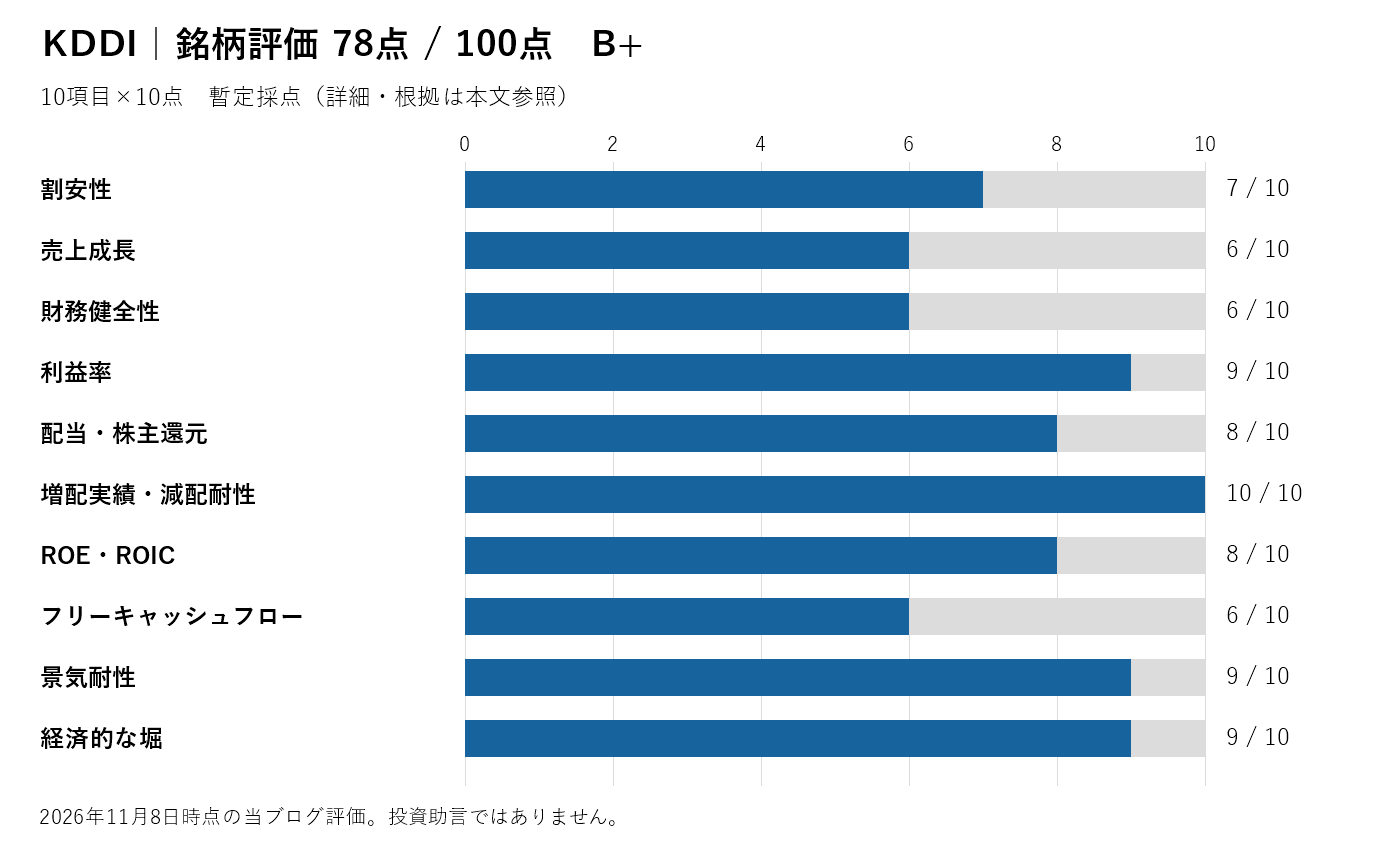
通信の継続収入と長期増配、利益率を評価しました。反対に、連結の親会社所有者帰属持分比率は26.5%で、現金収支も前年を下回ります。金融事業の預金や貸出を含むため、財務を通信だけの会社と単純に比べないようにしました。5年の売上成長率とROICは今回未確認で、一部は暫定採点です。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 7 | 11月6日終値2,833.5円÷調整後予想EPS196.29円で約14.4倍。通常の予想PERとは区別。 |
| 売上成長 | 6 | 中間期は4.7%増、今期通期予想は5.6%増。訂正後の5年CAGRは今回未確認。 |
| 財務健全性 | 6 | 親会社所有者帰属持分比率26.5%。金融事業の預金・貸出を含む連結値で、通信単体とは異なる。 |
| 利益率 | 9 | 中間期IFRS営業利益率は約18.3%。調整後は約20.7%。 |
| 配当・株主還元 | 8 | 年間84円予想、利回り約2.96%。調整後利益ベースの配当性向42.8%。 |
| 増配実績・減配耐性 | 10 | 2026年3月期まで24期連続増配。84円が実現すれば25期連続。 |
| ROE・ROIC | 8 | 親会社帰属中間利益÷期首・期末平均親会社持分で上期約7.2%(年率換算なし)。ROICは今回未確認。 |
| フリーキャッシュフロー | 6 | 上期921億円と黒字だが前年の3,413.91億円から縮小。金融事業の資金移動の影響に注意。 |
| 景気耐性 | 9 | 通信契約は継続収入になりやすい。一方、競争、金融事業、設備投資の影響は残る。 |
| 経済的な堀 | 9 | 広域の通信網、契約基盤、法人向け運用体制は短期に再現しにくい。 |
| 合計 | 78/100 | B+:当ブログの暫定評価 |
まとめ
今期は通信を中心に調整後の利益が伸び、84円の配当予想も維持されました。一方、調整後と会計上の利益には差があり、投資後に残る現金は減っています。次回は通信の増益が続くかと、現金収支が改善するかを確認します。
本記事は情報提供を目的としており、投資の勧誘を行うものではありません。評価は当ブログの主観的な暫定採点です。投資の最終判断はご自身の責任でお願いいたします。
出典:2027年3月期中間決算短信(11月6日、PDF 1~2・4~7・19ページ)、KDDI公式決算サマリー、KDDI公式・株主還元、11月6日終値(Yahoo!ファイナンス時系列)。比率は資料記載値または当ブログ計算。確認日:2026年11月8日。