
2026年10月30日、日本ケアサプライ(2393)が2027年3月期中間決算を発表しました。福祉用具レンタル卸が堅調で、売上高は9.9%増、営業利益は19.6%増です。年間74円の配当予想を維持する一方、現金収支と株価水準も分けて確認します。
この会社、何をしてるの?
日本ケアサプライは、介護事業者などに福祉用具を貸し出すレンタル卸を中心とする会社です。必要な用具をそろえ、保守し、各地へ供給する仕組みで高齢者の暮らしを支えます。高齢者向けの食事サービスや事業者向けECなどにも取り組んでいます。
人件費や設備費を吸収して増益
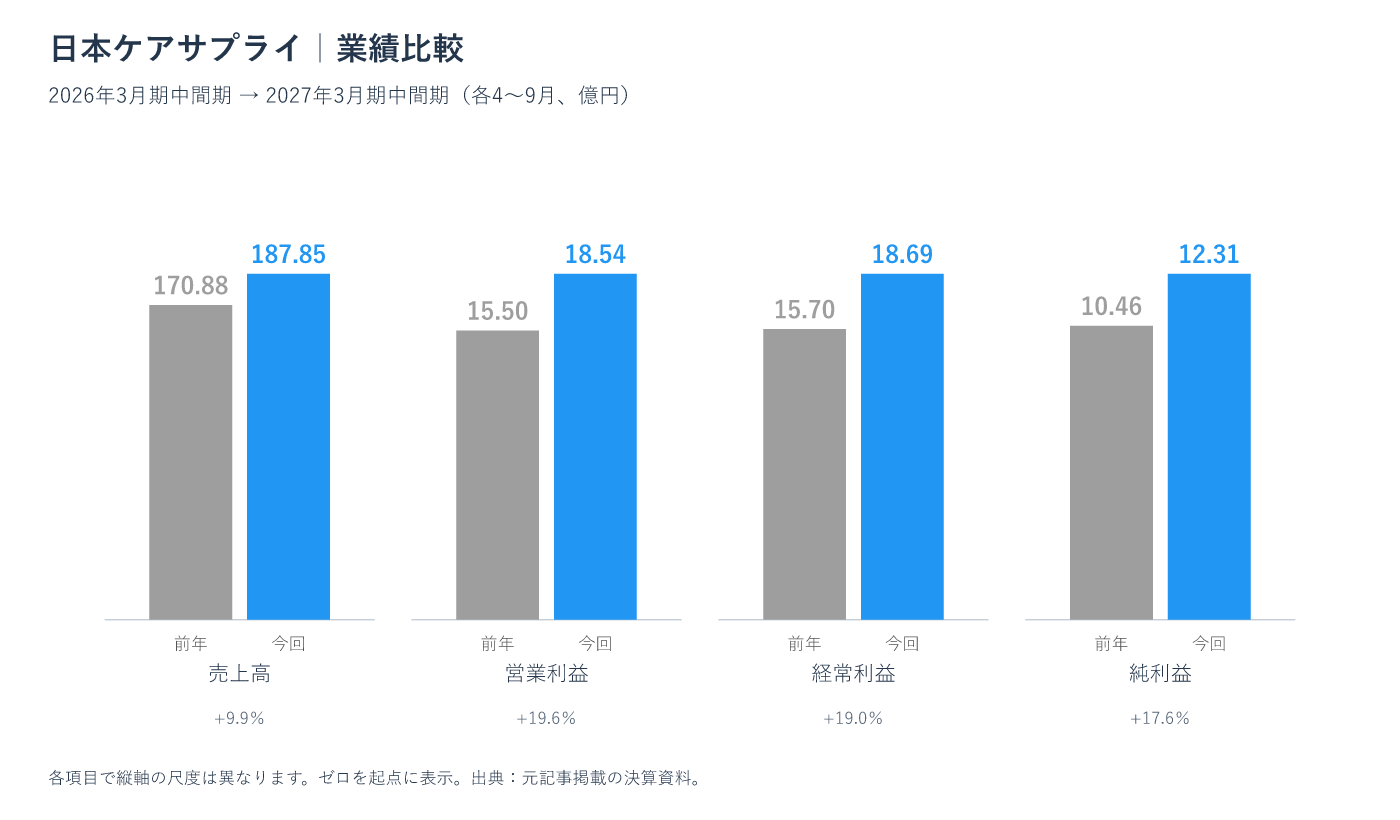
今回の対象期間は2026年4~9月です。営業利益は18.54億円となり、営業利益率は前年の約9.07%から約9.87%へ改善しました。人件費や減価償却費、レンタル資産保守引当金の繰り入れが増えても、増収効果などで利益が伸びています。
| 項目(億円) | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 売上高 | 170.88 | 187.85 | +9.9% |
| 営業利益 | 15.50 | 18.54 | +19.6% |
| 経常利益 | 15.70 | 18.69 | +19.0% |
| 純利益(親会社株主帰属) | 10.46 | 12.31 | +17.6% |
減価償却費は、用具や設備の購入費を使う期間に分けて費用にするものです。レンタル資産を増やすと将来の売上を支える一方、償却費や保守負担も生じます。利益の伸びだけでなく、資産が効率よく使われているかも大切です。
営業拠点は100拠点へ
4月に滋賀営業所を開設し、6月には柏営業所を移転しました。9月末の営業拠点数は100拠点です。後期高齢者の増加が見込まれる都市部を中心に、新設や倉庫大型化を進めています。全国の供給網と保守体制は事業の強みと考えます。
食事サービスでは「バランス弁当」の認知度向上などにも取り組んでいます。ただし、取り組みの紹介だけから新事業が大きな利益を生んでいるとは判断しません。主力レンタル卸の成長と、新しい分野の採算を分けて追います。
年間配当は74円予想、累進配当方針を継続
前期の年間72円に対し、今期は期末74円を予想しています。中間配当はありません。今回の決算での変更はなく、期初からの2円増配計画を維持しました。予想EPS148円から計算する配当性向は50.0%です。
会社は累進配当制度と、DOE(株主資本配当率)6%を下限とする目標を基本方針にしています。累進配当は減配をせず維持または増配を目指す考え方です。ただし、方針が将来の支払いを保証するわけではありません。利益と現金の裏付けを継続して確認します。
増益でも、自由に使える現金は減少
営業キャッシュフローは10.82億円で、前年中間期の14.59億円から減少しました。投資キャッシュフローはマイナス5.47億円です。両者を足したFCFは約5.35億円となり、前年中間期の約11.49億円を下回ります。FCFは事業と投資を経て残った現金を見る参考指標です。
レンタル資産取得の支出35.05億円は営業CFに含まれています。一般的な設備購入と同じつもりで投資CFからもう一度差し引くと二重計算になります。投資CFには有形固定資産4.22億円、無形固定資産0.95億円の取得などが含まれます。
配当支払い11.69億円に対し、短期借入金は7.50億円増加しました。期末の現金同等物は8.06億円、自己資本比率は65.7%です。財務基盤は一定の厚みがありますが、増益だけで資金面も余裕が増したとは言い切れません。
通期予想は変更なし、制度と費用を見守る
通期は売上375億円、営業利益34.50億円、純利益23億円を見込みます。中間営業利益の進捗率は約53.7%ですが、会社は通期予想を据え置きました。半年の進捗が半分を超えたことだけで、上方修正を前提にはしません。
高齢者の暮らしを支える需要は景気に比較的左右されにくいと考えます。一方、介護保険制度の変更、人材確保のための費用、レンタル用具への投資負担は確認が必要です。売上拡大と利益率、現金収支がそろって改善するかを次の決算でも追います。
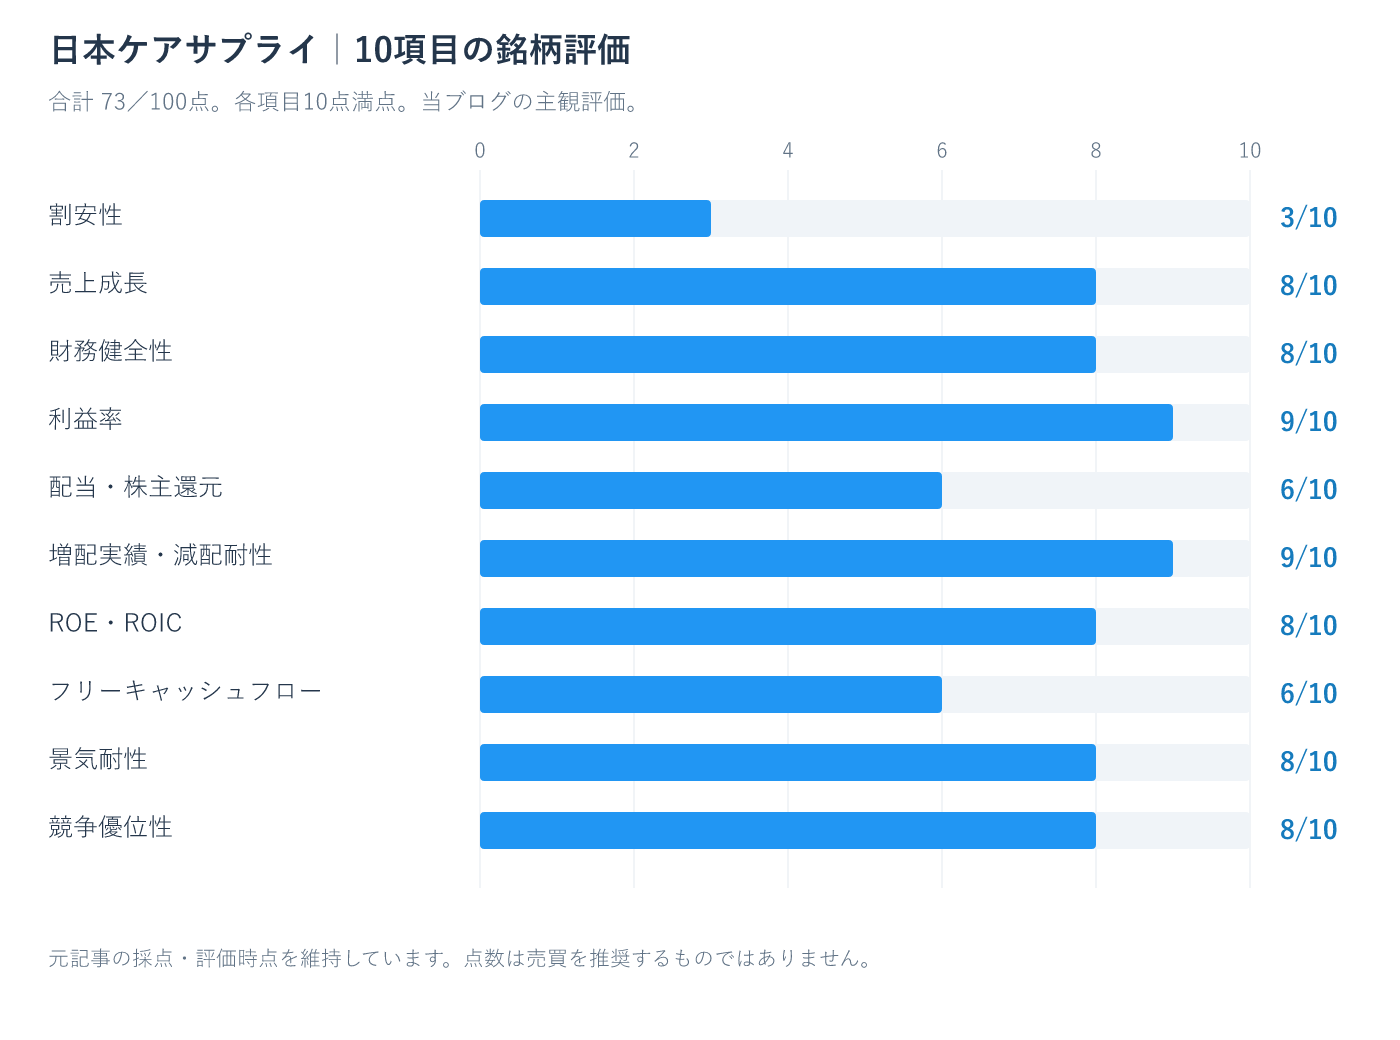
10項目の銘柄評価
10月30日東証終値4,375円と予想EPS148円から、PERは約29.56倍です。今回の自己資本と自己株式控除後株式数による概算PBRは約3.64倍、年間74円に基づく予想利回りは約1.69%です。増配方針があっても、現在の株価で高利回りとは限りません。
2026年3月期まで売上は11年連続で最高を更新しています。ただし、5年間の売上CAGRとROICの比較可能な数値は今回未確認のため、成長性・資本効率の採点は暫定です。前期ROE12.5%と今回の利益率改善を参考にしました。
| 項目 | 点数/10 | 根拠 |
|---|---|---|
| 割安性 | 3 | 終値4,375円、予想PER29.56倍・概算PBR3.64倍 |
| 売上成長 | 8 | 中間売上9.9%増。前期まで11年連続最高売上 |
| 財務健全性 | 8 | 自己資本比率65.7%。短期借入金は増加 |
| 利益率 | 9 | 中間営業利益率9.87%、前年9.07%から改善 |
| 配当・株主還元 | 6 | 配当性向50.0%だが予想利回り1.69% |
| 増配実績・減配耐性 | 9 | 累進配当とDOE6%下限目標。継続性を評価 |
| ROE・ROIC | 8 | 前期ROE12.5%。ROIC未確認で暫定 |
| フリーキャッシュフロー | 6 | 中間FCF5.35億円。前年中間11.49億円から減少 |
| 景気耐性 | 8 | 高齢者生活需要を評価。制度変更リスクは残る |
| 競争優位性 | 8 | 全国100拠点とレンタル・保守体制を評価 |
合計73点/100点、ランクB。各項目10点の主観評価です。未確認データを含む暫定評価で、点数だけで売却・組み替えを判断するものではありません。
本記事は公開資料に基づく個人の主観的な分析であり、投資勧誘・投資助言・税務助言ではありません。業績や配当を保証せず、最終判断は読者ご自身の責任でお願いします。