トーカロが2026年11月5日、2027年3月期の中間決算を発表しました。対象は2026年4~9月です。売上高は前年同期比22.2%増、営業利益は25.9%増でした。通期予想を引き上げ、年間配当予想も99円に増額しています。一方、利益の伸びに現金の回収は追いついていません。好調な半導体関連と、配当を支える現金収支を確認します。
この会社、何をしてるの?
トーカロは、部品の表面を丈夫にする加工の専門企業です。主力の溶射は、金属やセラミックスなどの材料を熱し、部品に吹き付けて膜を作る技術です。部品に用途別の「守る服」を着せるイメージです。半導体を作る装置や、鉄鋼設備、産業機械などに使われます。部品が熱や摩耗に耐えるようにし、工場の安定稼働を支える立ち位置の会社です。
売上も利益も伸長。営業利益率は23.7%
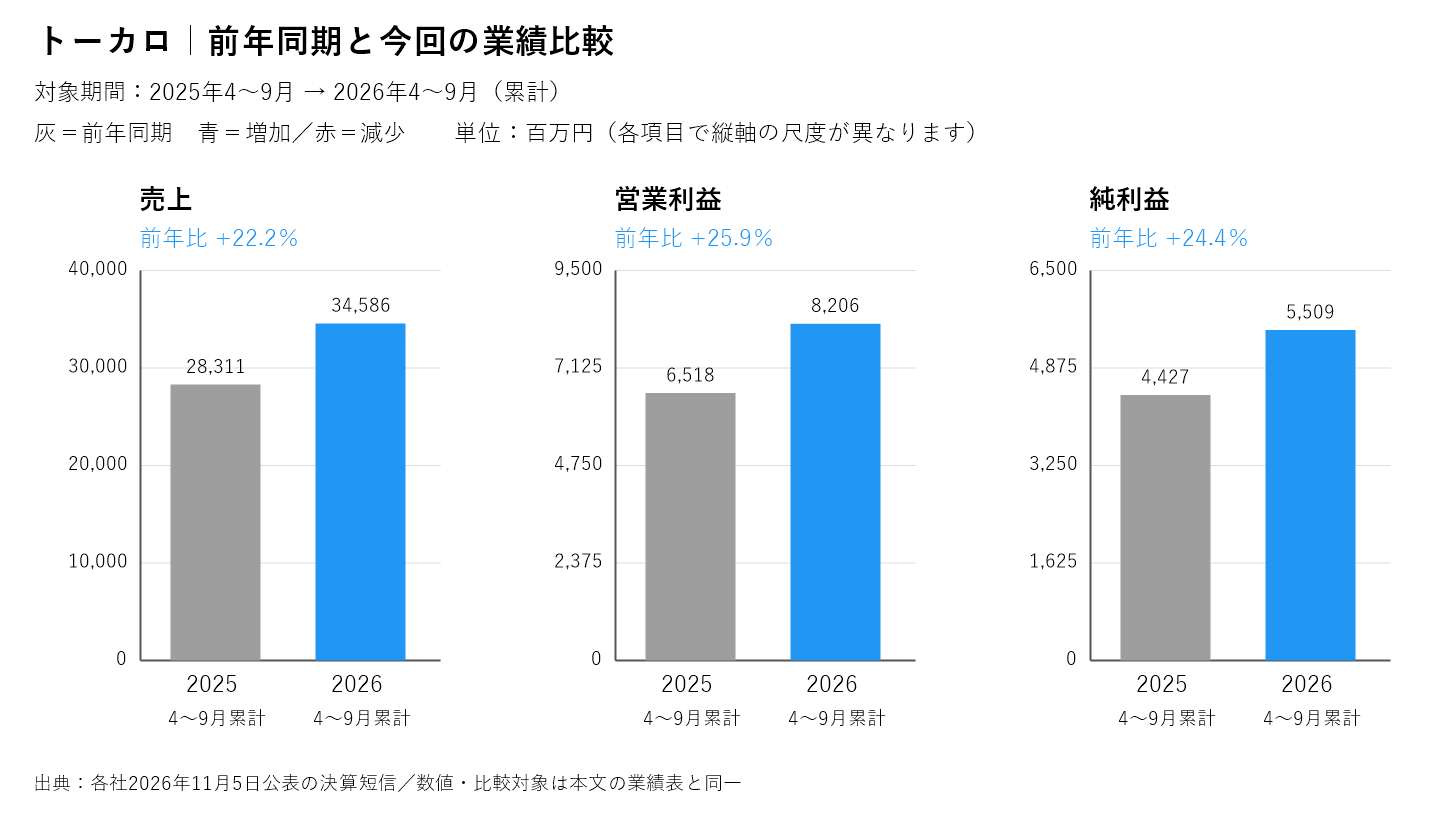
売上高(製品や加工サービスの販売額)は345.86億円でした。営業利益(本業で稼いだ利益)は82.06億円です。経常利益は83.64億円、親会社株主に帰属する純利益は55.09億円でした。営業利益率は前年の約23.0%から約23.7%へ上がりました。会社は、生産効率の改善やコスト削減にも取り組んでいます。売上が増えただけでなく、本業の利益もそれ以上の割合で伸びた点が特徴です。
| 項目(百万円) | 前年中間期(2025年4~9月) | 当中間期(2026年4~9月) | 前年比 |
|---|---|---|---|
| 売上高 | 28311 | 34586 | +22.2% |
| 営業利益 | 6518 | 8206 | +25.9% |
| 経常利益 | 6756 | 8364 | +23.8% |
| 親会社株主に帰属する中間純利益 | 4427 | 5509 | +24.4% |
半導体向けがけん引。ただし海外は減益
単体の溶射加工では、半導体・FPD向け売上が171.22億円と42.8%増えました。FPDは薄型ディスプレーのことです。生成AI向け投資が、半導体製造装置用部品の需要を押し上げています。この分野の受注残(注文済みで未納品の仕事)は113.87億円で、前年同期の約2.2倍です。ただし、注文がすべて直ちに売上になるわけではありません。海外子会社は売上が4.7%増えた一方、経常利益ベースの部門利益は14.6%減りました。一部顧客の在庫調整や原材料高が重荷です。好調な国内半導体関連と、海外の弱さは分けて見たいところです。
通期予想を上方修正。下期の生産対応が焦点
通期売上高は685億円から730億円へ引き上げました。営業利益は167億円から176億円へ、純利益は108.60億円から117億円へ修正しています。前期比では、それぞれ24.8%、24.8%、16.3%の増加を見込む計画です。中間営業利益の通期予想に対する進捗率は約46.6%でした。達成には下期に93.94億円の営業利益が必要です。受注が増えるなか、生産能力を整え、予定どおり納品できるかが確認点です。会社予想は実績ではなく、顧客の投資計画や調達環境で変わり得ます。
年間配当99円へ。前回予想比7円の増額
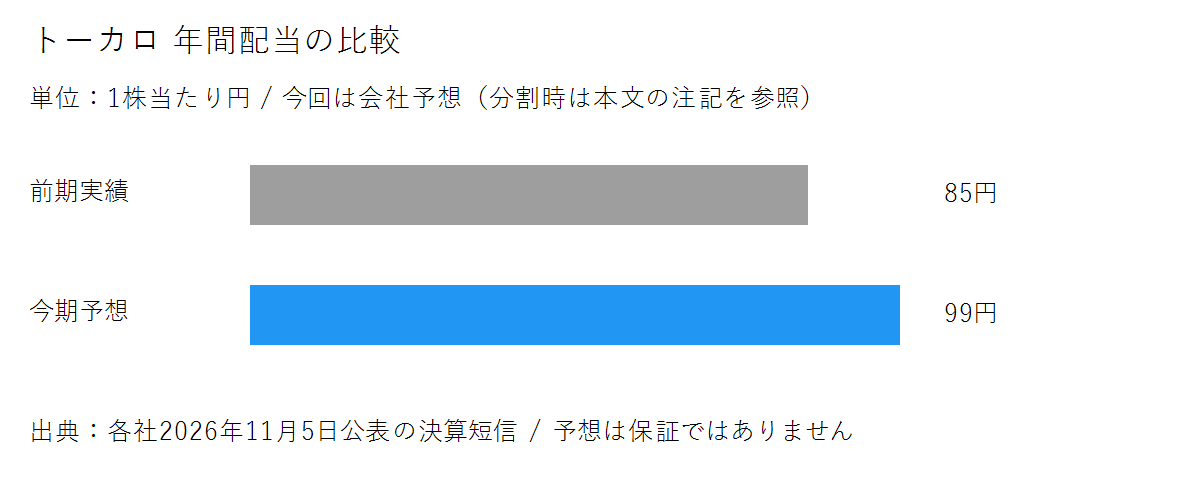
配当(利益を株主に分けるお金)は、中間47円と期末予想52円の計99円です。前回予想92円から7円増え、前期実績85円より14円多い計画です。会社が示す予想配当性向は50.3%です。これは利益のうち配当に回す割合を表します。会社は配当性向50%程度とDOE5%以上を目標にしています。DOEは自己資本に対する配当の割合です。ただし、減配しない保証ではありません。株価は比較基準をそろえ、SBI証券で確認した11月5日東証終値2,397円を使います。99円配当の予想利回りは約4.13%、修正後の予想1株利益196.72円によるPERは約12.18倍です。買値に対する簿価利回りとは異なります。
財務は厚いものの、中間FCFはマイナス
自己資本比率(資産を自己資金で賄う割合)は71.4%です。前期末の74.8%から下がりましたが、財務には厚みがあります。一方、営業キャッシュフロー(本業に伴う現金収支)は27.16億円で、前年の44.70億円を下回りました。売掛金や在庫、その他の債権の増加が資金を使っています。投資キャッシュフローは36.66億円の支出でした。両者を足した簡便なFCF(投資後に残る現金収支)はマイナス9.50億円です。土地取得などの投資もあり、前通期のFCFもマイナスでした。長期借入金は増えており、増益だけで資金繰りまで良化したとは言えません。
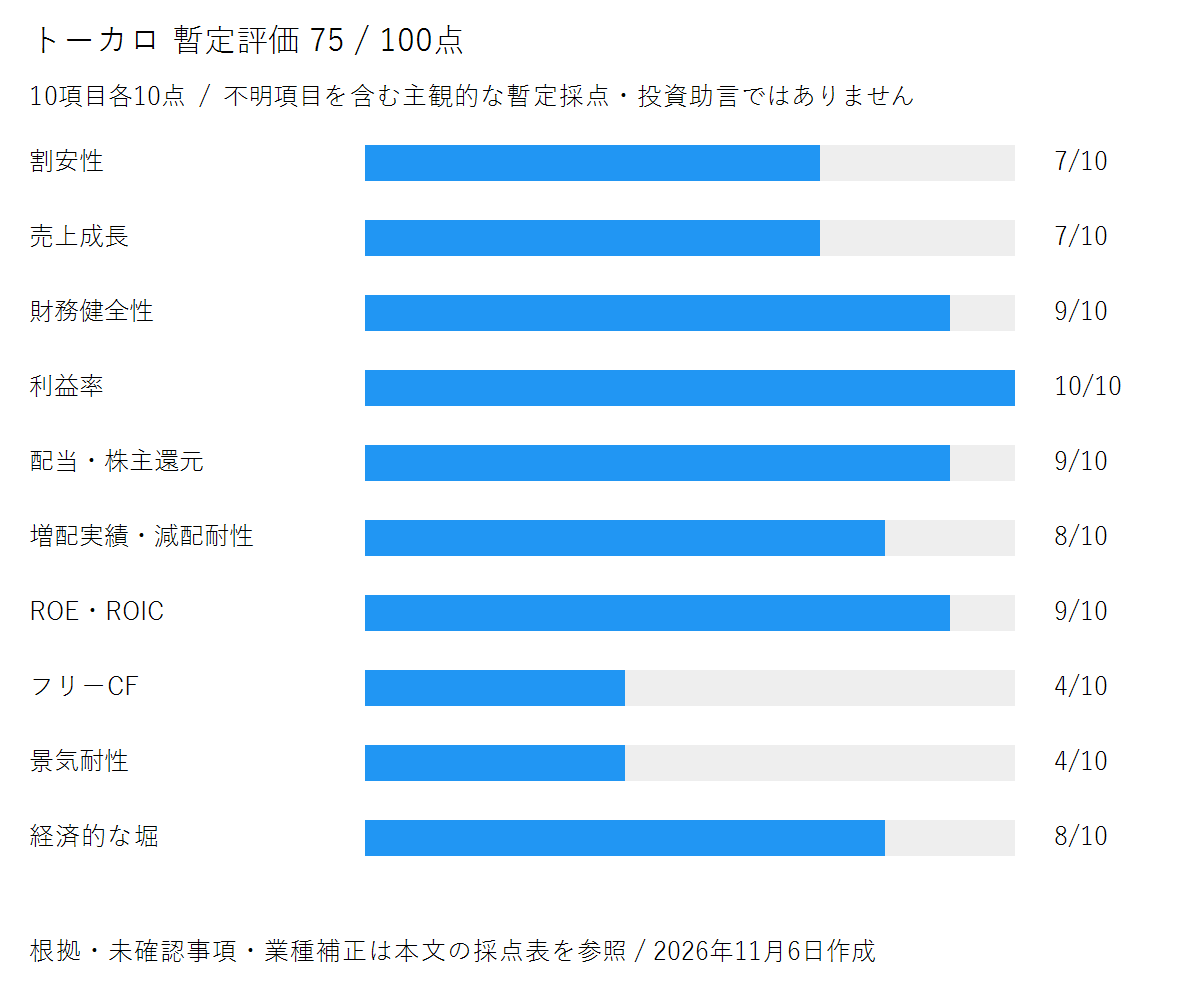
10項目の暫定評価は75点・B+
各10点、合計100点の当ブログ基準では75点、B+ランクです。高い利益率と還元方針を評価し、半導体投資への依存とFCFを減点しました。2021年3月期から前通期までの売上の年平均成長率は約8.3%で、満点目安の10%に届きません。前通期ROE(自己資本に対する利益率)は15.8%です。ただし、最新ROIC(事業に投じた資金の収益率)、10年以上の減配回数、FCFの長期安定性は未確認で、関連点数は暫定です。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 7 | 11月5日東証終値2,397円÷修正後会社予想EPS196.72円=予想PER12.18倍。9月末自己資本・自己株控除後株数によるPBR約2.03倍で、資産面の割安さは限定的。株価は最新値ではなく基準日固定。 |
| 売上成長 | 7 | 中間22.2%増。2021年3月期39,294百万円→2026年3月期58,490百万円の5年間CAGRは約8.28%。目安の年率10%未達。過年度の表示方法・企業結合等に留意し暫定。 |
| 財務健全性 | 9 | 自己資本比率71.4%、流動比率約376.6%。現預金14,466百万円に対し借入金計11,252百万円。ただし長期借入の増加を考慮。 |
| 利益率 | 10 | 中間営業利益率23.73%で基準の10%を大幅超過。前通期も24.1%。高収益性を評価するが将来の維持は保証されない。 |
| 配当・株主還元 | 9 | 年間予想99円、前期85円・前回予想92円から増額。予想配当性向50.3%、11月5日終値基準利回り4.13%。 |
| 増配実績・減配耐性 | 8 | 年間配当は2022年3月期45円→50円→53円→68円→85円、今期予想99円。配当性向50%程度・DOE5%以上の目標。10年以上の減配履歴は未確認、累進配当保証とは扱わない。 |
| ROE・ROIC | 9 | 2026年3月期ROE15.8%。最新の通期ROICは未確認のため満点にせず、ROE中心の暫定評価。中間利益を単純年率換算して実績ROEとはしない。 |
| フリーキャッシュフロー | 4 | 営業CF+投資CFで中間FCF△950百万円(前年同期+1,707百万円)。前通期も7,749-9,963=△2,214百万円。成長投資と運転資金増を考慮するが長期安定性は未検証。 |
| 景気耐性 | 4 | 半導体・FPD向け単体溶射売上17,122百万円が連結売上の約49.5%。設備投資循環への感応が大きく、海外在庫調整も発生。 |
| 経済的な堀(競争優位性) | 8 | 溶射・複数の表面改質技術と加工実績を定性的に評価。用途ごとの品質対応が強みと考えるが、最新シェアや切替コストの定量検証は未了。 |
| 合計 | 75/100 | B+:主観的な暫定評価 |
まとめ
半導体向けの需要拡大と増配は明るい材料です。ただし、受注を売上と現金に変えられるかが次の焦点です。点数だけで売買を判断せず、保有判断では簿価利回りや含み損益も確認する必要があります。本記事は主観を含む情報提供で、投資の勧誘や税務助言ではありません。投資の最終判断はご自身の責任でお願いいたします。
出典:2027年3月期中間決算短信(2026年11月5日):PDF1頁業績・配当、4~5頁事業と通期、10頁CF、12~13頁受注 / 連結業績予想の修正及び配当予想の修正(増配)(2026年11月5日) / SBI証券・トーカロ株価:2026年11月5日15:30東証終値2,397円(11月6日確認、最新株価ではない) / トーカロ公式・株主還元と配当方針/配当履歴・株主優待制度なし / 2026年3月期決算短信:前通期ROE15.8%、営業CF7,749百万円、投資CF△9,963百万円 / トーカロ公式・2022年3月期第2四半期決算会社説明資料(2021年11月9日):2021年3月期売上39,294百万円。5年CAGRの起点。比率は資料記載値または当ブログ計算。確認日:2026年11月6日。