
FUJIが2026年11月5日、2027年3月期の中間決算を発表しました。対象は2026年4~9月です。売上高は前年同期比60.7%増、営業利益は約3.5倍でした。AIサーバーや半導体関連の設備需要が伸び、通期予想も引き上げています。配当重視の視点では、利益の伸びだけでなく、今回据え置いた配当予想の扱いが大切です。
この会社、何をしてるの?
FUJIは、電子部品を基板に取り付けるロボットを主力とする生産設備メーカーです。小さな部品を、決まった場所へ素早く正確に並べる「工場の手」のような機械です。AIサーバーや自動車向けなど、幅広い電子機器の製造を支えます。高密度実装(狭い場所に部品を多く載せる技術)や自動化への対応が競争力の柱です。金属を削る工作機械や、介護現場で体を移すのを助けるロボットも手がけています。
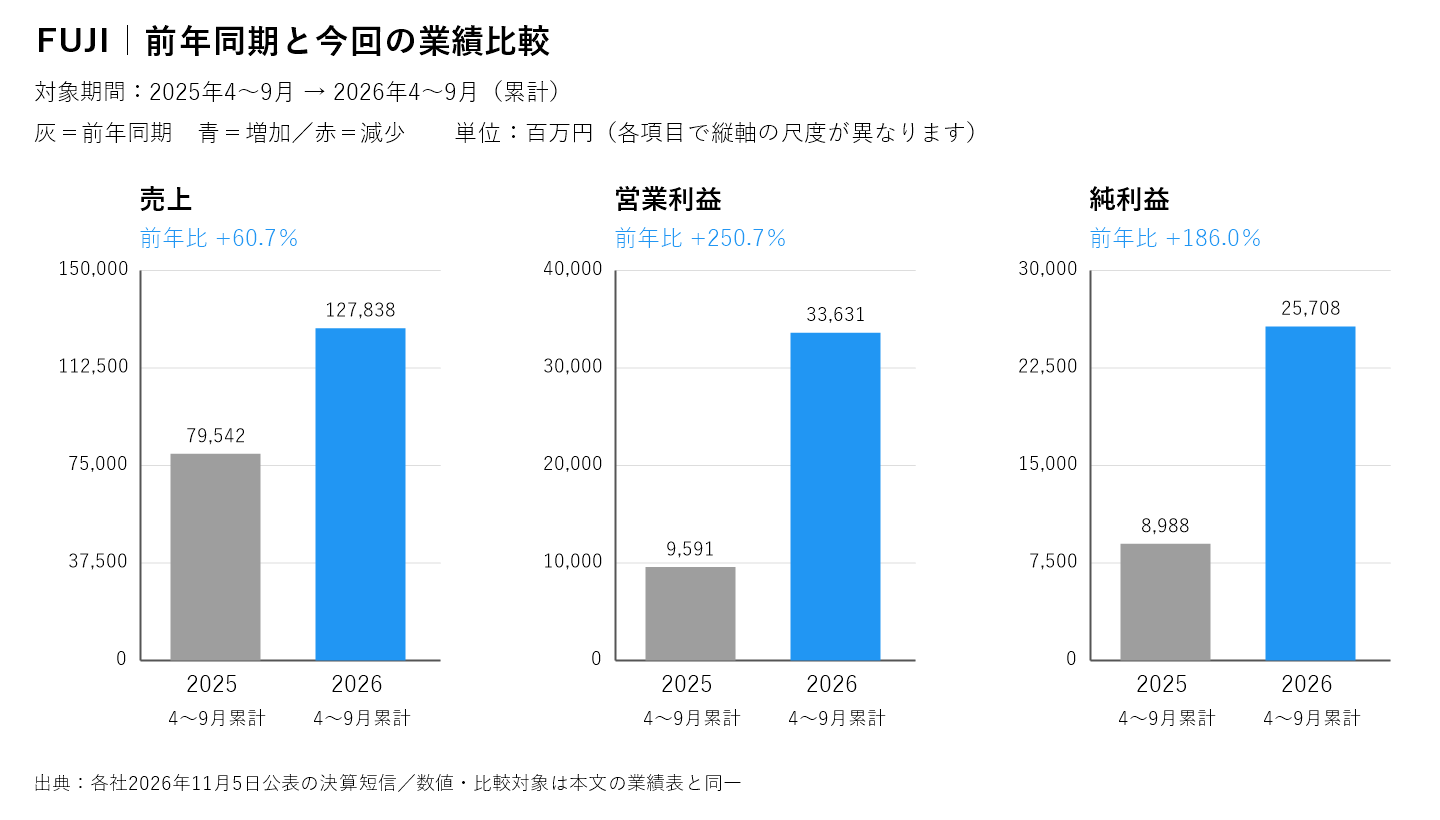
売上60.7%増、本業の利益率も改善
売上高(製品などの販売額)は1,278.38億円でした。営業利益(本業で稼いだ利益)は336.31億円で、250.6%増です。「250.6%増」は約2.5倍ではなく、前年の約3.5倍を意味します。経常利益は343.74億円、親会社株主に帰属する純利益は257.08億円でした。営業利益率は前年の約12.1%から約26.3%へ上がっています。純利益には投資有価証券の売却益20.46億円も含みます。ただし、営業利益自体が大きく伸びており、増益が株式売却だけによるわけではありません。
| 項目(百万円) | 前年中間期(2025年4~9月) | 当中間期(2026年4~9月) | 前年比 |
|---|---|---|---|
| 売上高 | 79542 | 127838 | +60.7% |
| 営業利益 | 9591 | 33631 | +250.6% |
| 経常利益 | 10228 | 34374 | +236.1% |
| 親会社株主に帰属する中間純利益 | 8988 | 25708 | +186.0% |
主力ロボットが伸長、工作機械は赤字
ロボットソリューションの売上高は1,235.35億円で、68.1%増でした。タイなどのアジアや北米で、AIサーバー、半導体、通信インフラ向け需要が伸びています。連結売上の約96.6%をこの事業が占め、成長の中心は明確です。一方、工作機械の売上高は28.48億円と45.3%減りました。営業損益も1.36億円の赤字です。自動車関連の設備需要が低調でした。主力が全体を引っ張る一方、事業の分散による支えは限定的です。半導体投資が落ち込んだ場合の影響には注意が必要です。
通期予想を引き上げ、営業利益655億円へ
通期売上高は2,440億円から2,540億円へ修正しました。営業利益は600億円から655億円へ、純利益は440億円から482億円へ引き上げています。会社は、AIサーバーと半導体関連の設備需要が高水準で続くと見込んでいます。中間営業利益の通期予想に対する進捗率は約51.3%です。受注残(注文済みで未納品の仕事)は804.72億円あり、前期末の651.33億円より増えています。ただし、受注残は将来の売上や利益を保証する数字ではありません。納期、製品構成、為替による変化を追う必要があります。
配当190円は据え置き。50%方針との違い
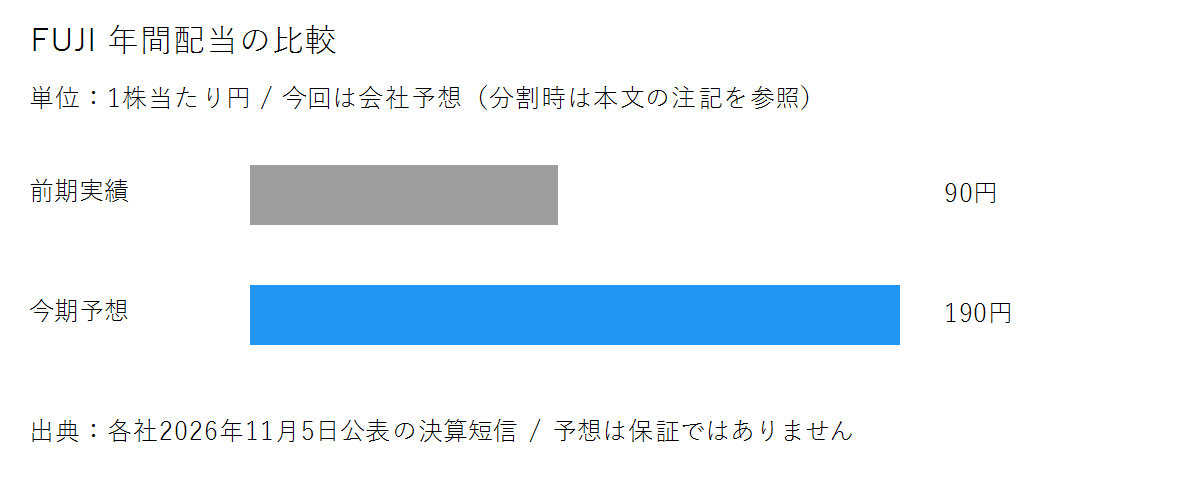
年間配当(利益を株主に分けるお金)は中間95円と期末予想95円の計190円です。前期実績90円より100円多いものの、今回の決算で増額したわけではありません。修正後の予想1株利益548.25円に対する配当性向は約34.7%です。一方、中計期間の会社方針は配当性向50%以上、年間80円を下限としています。会社は期末予想を現時点で据え置き、通期業績を踏まえ本決算時に知らせると説明しました。単純に50%を掛けた金額を、確定配当や追加増配として扱うことはできません。100億円規模の自社株取得と取得株の消却も決定しましたが、最終株数等には調整があり、ここでは取得完了とは扱いません。
現金創出は改善、株価指標は基準日を固定
自己資本比率(資産を自己資金で賄う割合)は82.6%です。営業キャッシュフロー(本業に伴う現金収支)は143.88億円と、前年の66億円から増えました。投資支出18.84億円を差し引く簡便なFCFは125.04億円のプラスです。ただし、投資CFには株式売却などの収入も含みます。売掛金と在庫も増えており、利益がすべて現金になったわけではありません。株価はYahoo!ファイナンスで確認した11月5日東証終値5,204円を基準にします。会社予想EPSによるPERは約9.49倍、190円配当の予想利回りは約3.65%です。株価は最新値ではなく、買値に対する簿価利回りとも異なります。
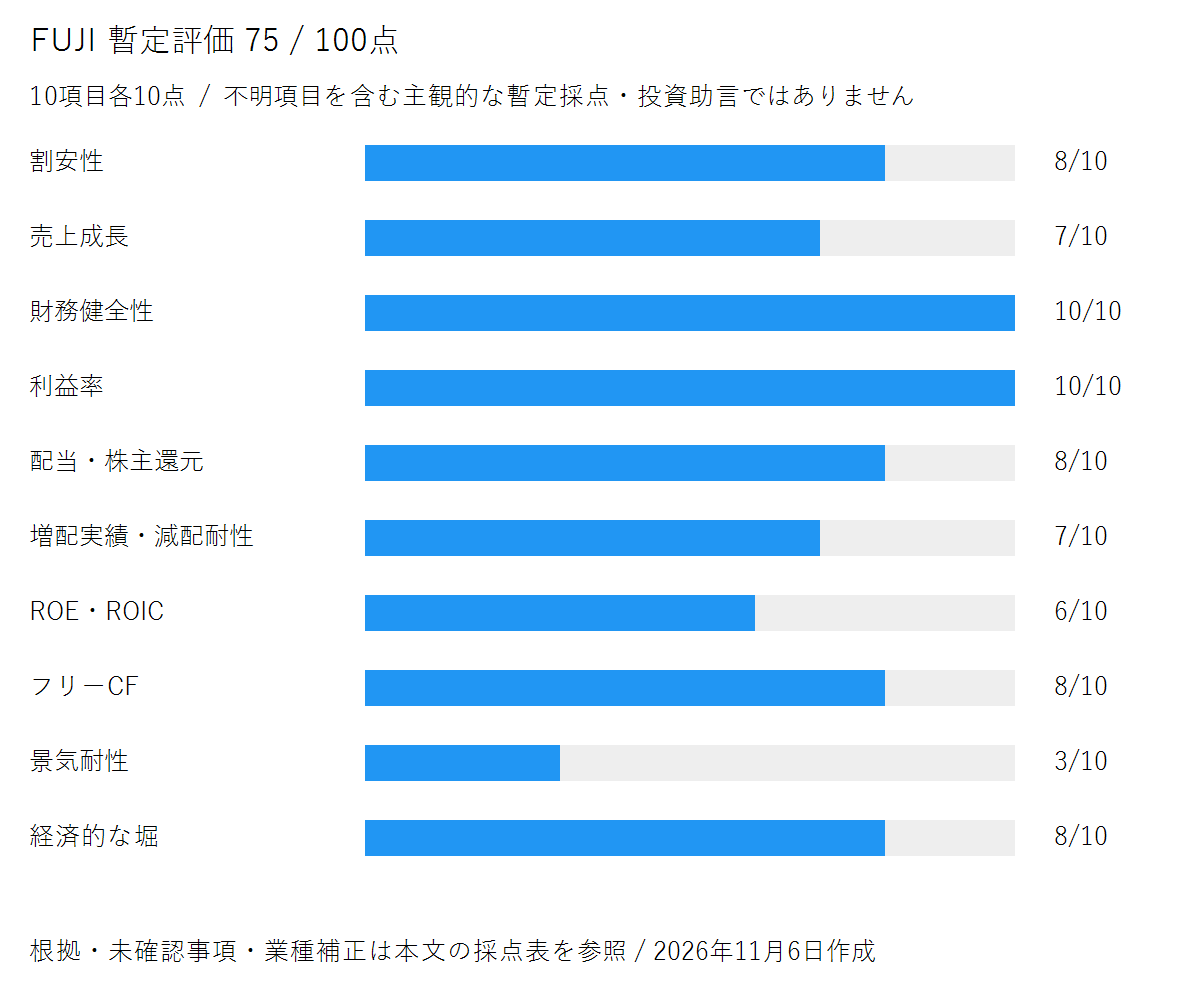
10項目の暫定評価は75点・B+
各10点、合計100点の当ブログ基準では75点、B+ランクです。高い利益率、財務の厚み、還元方針を評価しました。一方、2021年3月期から前通期までの売上の年平均成長率は約5.8%で、直近の急成長と長期の伸びは区別しました。前通期ROE(自己資本に対する利益率)は7.0%です。最新ROIC、10年以上の減配回数、FCFの全期間の連続性は未確認で、関連点数は暫定としています。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 8 | 11月5日東証終値5,204円÷修正後会社予想EPS548.25円=予想PER9.49倍。9月末自己資本・自己株控除後株数によるPBR約1.80倍。好況期利益の反動リスクを割引。株価は基準日固定。 |
| 売上成長 | 7 | 中間60.7%増。2021年3月期136,161百万円→2026年3月期180,642百万円の5年間CAGR約5.82%で、目安の年率10%未達。足元の急伸を恒常成長率とはしない。 |
| 財務健全性 | 10 | 自己資本比率82.6%、流動比率約436.3%、現金及び現金同等物61,011百万円。貸借対照表に独立した借入金科目なし。ただし完全な無負債と断定はしない。 |
| 利益率 | 10 | 中間営業利益率26.31%、前通期16.2%。基準の10%を超える。主力ロボットの好況への依存を別項目で考慮。 |
| 配当・株主還元 | 8 | 年間予想190円、11月5日終値基準利回り3.65%。修正後EPSに対する配当性向34.66%と会社方針50%以上には差があり、配当予想は今回据え置き。100億円規模の自社株取得・消却を決定。 |
| 増配実績・減配耐性 | 7 | 2025年3月期80円→2026年3月期90円→今期予想190円。現中計では年間80円の下限あり。ただし190円の維持保証ではなく、10年以上の減配履歴は未確認。 |
| ROE・ROIC | 6 | 2026年3月期ROE7.0%で目安10%未満。中間利益増だけで通期実績の達成とは扱わない。最新ROIC未確認の暫定評価。 |
| フリーキャッシュフロー | 8 | 営業CF+投資CFで中間12,504百万円(前年同期4,682百万円)。前通期2,210百万円、前々通期11,995百万円もプラス。株式売却・定期預金の影響、長期連続性未確認を考慮。 |
| 景気耐性 | 3 | ロボットソリューションが中間連結売上の約96.6%。AI・半導体など顧客の設備投資に左右される。工作機械は45.3%減収・赤字。 |
| 経済的な堀(競争優位性) | 8 | 高密度実装・自動化に対応するNXTR等の開発力を評価。公式過年度資料に多数の登録特許あり。ただし最新の市場シェアと顧客切替コストの定量検証は未了。 |
| 合計 | 75/100 | B+:主観的な暫定評価 |
まとめ
主力の需要拡大と現金創出の改善が目立つ決算です。今後は主力需要の持続と、還元方針に沿った期末配当の決定を確認します。点数だけで売買を判断するものではありません。本記事は主観を含む情報提供で、投資の勧誘や税務助言ではありません。投資の最終判断はご自身の責任でお願いいたします。
出典:2027年3月期中間決算短信(2026年11月5日):PDF1頁配当方針と予想、4~5頁事業・通期、9頁CF、12頁自己株式取得、13頁受注 / Yahoo!ファイナンス・FUJI株価時系列:2026年11月5日東証終値5,204円(11月6日確認、最新株価ではない) / FUJI公式・株主還元方針:現中計で配当性向50%以上、年間配当下限80円 / 2026年3月期決算短信:ROE7.0%、2025年・2026年3月期配当とCF / FUJIコーポレートレポート2023:2020年度(2021年3月期)売上136,161百万円。5年CAGRの起点/技術基盤。比率は資料記載値または当ブログ計算。確認日:2026年11月6日。