
蔵王産業が2026年11月10日に発表した、2027年3月期中間決算を確認します。4~9月は営業利益が2.6%増、経常利益が12.0%増でした。前期の記念配当がなくなるため年間配当は減る予想ですが、普通配当は100円を維持する計画です。
この会社、何をしてるの?
蔵王産業は、工場や店舗などで使う業務用の清掃機器を扱う会社です。例えば、床をこすって汚れた水も吸い取る機械なら、広い床を人の手だけで掃除するよりも作業時間を短くできます。清掃する場所や汚れの種類に合わせて商品を提案し、代理店を通じた販売にも取り組んでいます。家庭用より大きな設備を扱うため、掃除の必要性だけでなく、顧客が機器をいつ更新するかも業績に影響します。
中間期は小幅増収。経常増益の理由を分ける
売上高は40.55億円、営業利益(本業で稼いだ利益)は4.02億円でした。会社は価格競争力のある商品の投入や展示会への出展、代理店販売の拡充を進めています。営業利益率は約9.9%で、前年の約9.8%と大きく変わっていません。売上と本業の利益がそろって伸びたものの、急な成長ではありません。
| 項目(百万円) | 2025年4~9月 | 2026年4~9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 3,999 | 4,055 | +1.4% |
| 営業利益 | 392 | 402 | +2.6% |
| 中間純利益 | 266 | 298 | +12.1% |
| 経常利益 | 406 | 455 | +12.0% |
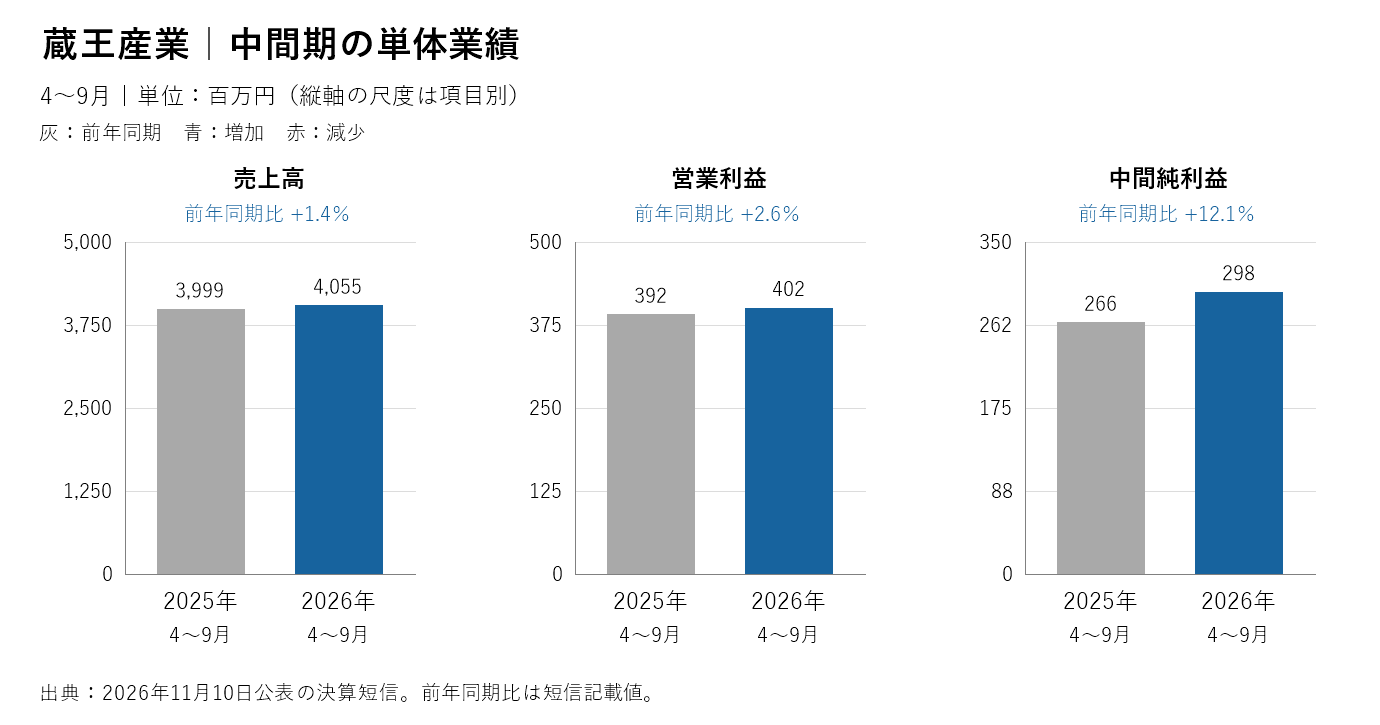
経常利益(本業以外の継続的な収益・費用も含めた利益)は4.55億円でした。営業利益の伸びより経常利益の伸びが大きかったのは、受取利息や受取配当金が増え、前年の為替差損から今期は差益に転じたことが主な理由です。中間純利益も2.98億円と12.1%増えましたが、経常増益のすべてを清掃機器の売れ行きや採算の改善で説明することはできません。次の決算でも、本業とそれ以外を分けて確認します。
財務の余裕は大きいが、現金の増え方も確認
自己資本比率(資産のうち返済不要の自己資本でまかなう割合)は87.0%で、前期末の85.9%から上がりました。中間期末の現金同等物は71.39億円、負債合計は19.62億円です。資金の手元余力が見える一方、現金が多いだけで事業の収益力が高いとは言えません。今期の配当を考えるうえでは、現金残高と、事業が新たに生み出す現金を別に見ます。
営業活動で得た現金は約5.99億円、投資活動で使った現金は約0.37億円でした。両方を合わせたフリーキャッシュフローは約5.63億円のプラスですが、前年同期の約6.82億円を下回りました。売上代金の回収に支えられた一方、商品在庫の増加などで資金が出ていきました。上期の現金収支だけで配当の持続性は決まりません。下期は在庫が売上に変わるかと、営業の現金収支が前年水準に近づくかを追います。
通期予想は据え置き。下期に必要な利益は?
会社の通期予想は売上93.10億円、営業利益11.17億円、純利益7.52億円で変更はありません。営業利益の中間時点での進み具合は約36%で、差し引きすると下期に約7.15億円が必要です。前期も下期の利益が上期を上回ったため、今回の数字を単純に2倍して着地を決めつけるのは避けます。展示会や代理店経由の活動が販売につながるか、為替や調達コストの変動を吸収できるかが見どころです。
年間配当100円予想。普通配当は同水準
中間配当は50円で、期末も50円を予想しています。前期の年間105円には創立70周年の記念配当5円が含まれていたので、年間の合計は5円減る見込みですが、普通配当は100円で変わりません。11月10日の終値2,454円で計算した予想配当利回りは約4.07%、会社予想の1株利益138.33円を基準にした配当性向(利益のうち配当に回す割合)は約72.3%です。利回りだけでなく、利益と現金収支で無理なく配当を続けられるかも確認したいところです。
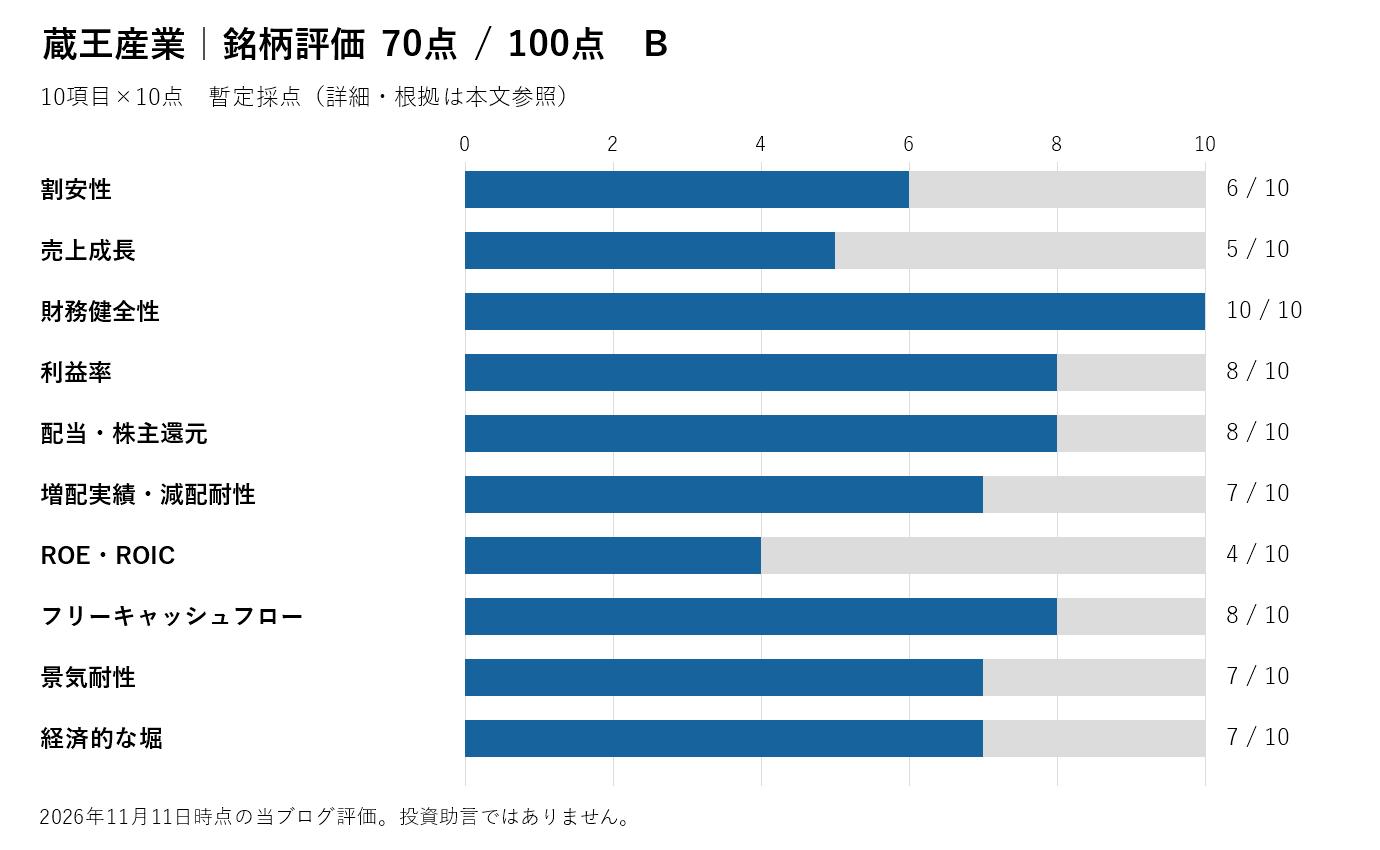
10項目の銘柄評価:70点・B
自己資本比率と手元資金、普通配当の維持を評価しました。一方、売上成長は緩やかで、今回の経常増益には本業以外の収益も寄与しています。資本の余裕と、その資本を使ってどれだけ利益を生み出せているかは別の論点です。長期成長率やROIC(事業に投じた資金を利益に変える効率)は未確認で、点数の一部は暫定です。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 6 | 11月10日終値2,454円、予想EPS138.33円からPER約17.7倍。中間期末BPS基準のPBRは約1.02倍。 |
| 売上成長 | 5 | 売上は中間期1.4%増、通期会社予想6.3%増。5年成長率は今回未確認。 |
| 財務健全性 | 10 | 自己資本比率87.0%。現金同等物71.39億円に対し負債合計19.62億円。 |
| 利益率 | 8 | 中間期営業利益率は約9.9%。通期予想では約12.0%。 |
| 配当・株主還元 | 8 | 予想利回り約4.07%。配当性向約72.3%と高めで、利益・現金収支も併せて見る。 |
| 増配実績・減配耐性 | 7 | 前期105円から100円の見込みだが、前期は創立70周年記念配当5円を含む。普通配当は維持。 |
| ROE・ROIC | 4 | 期首・期末平均自己資本に対する中間純利益は約2.3%(半年参考値)。ROICは今回未確認。 |
| フリーキャッシュフロー | 8 | 中間期の営業CF+投資CFは約5.63億円。前年同期は約6.82億円。 |
| 景気耐性 | 7 | 日々の清掃需要は継続する一方、業務用機器の更新時期は顧客の設備投資に左右される。 |
| 経済的な堀 | 7 | 業務用清掃機器に特化した商品提案と代理店網。競合とのシェア比較は今回未確認。 |
| 合計 | 70/100 | B:当ブログの暫定評価 |
まとめ
蔵王産業は小幅増収・営業増益で、普通配当100円の見通しは維持されました。次回は経常利益の伸びだけでなく、清掃機器の売上と利益率、在庫と現金の動きを確認します。
本記事は情報提供を目的としており、投資の勧誘を行うものではありません。採点は当ブログの主観的な暫定評価です。投資の最終判断はご自身の責任でお願いいたします。
出典:中間決算短信(11月10日、PDF 1・4・7~8ページなど)、蔵王産業の決算短信一覧(前期決算)、11月10日終値(Yahoo!ファイナンス時系列)。比率は資料記載値または当ブログ計算。確認日:2026年11月11日。