
オカムラが2026年11月6日に発表した2027年3月期の中間決算を確認します。4~9月は売上が前年並みでしたが、営業利益は5.4%減りました。通期の純利益予想を引き下げる一方、年間105円の配当予想は維持しています。
この会社、何をしてるの?
オカムラは、オフィスの机や椅子から、スーパーの陳列棚や冷蔵ケース、倉庫の自動化設備まで手がけるメーカーです。家具を売るだけではなく、使う人が動きやすいように部屋や店舗の配置も考えます。たとえば、倉庫なら荷物の流れを調べ、棚や運搬設備を組み合わせて、商品を探したり運んだりする手間を減らす仕事です。オフィス、店舗、倉庫では設備を入れ替える理由が異なるので、事業ごとの動きを分けて見ます。
中間決算:売上は横ばい、営業利益率は低下
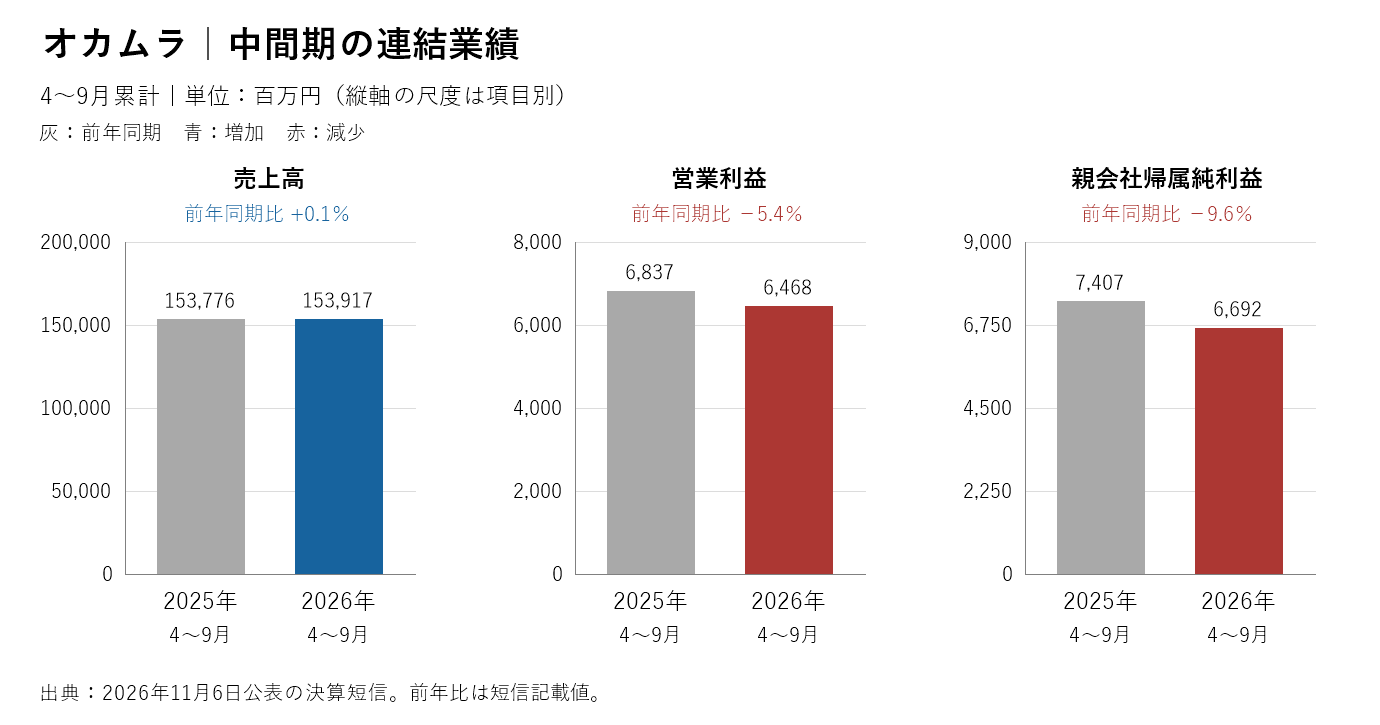
売上高は1,539.17億円、営業利益(本業で稼いだ利益)は64.68億円です。売上100円あたりの営業利益は、前年同期の約4.4円から約4.2円へ低下しました。売上が大きく落ちた決算ではありません。売上が増えた主力事業でも、先行費用で利益が減った点が重要です。
| 項目(百万円) | 2025年4~9月 | 2026年4~9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 153,776 | 153,917 | +0.1% |
| 営業利益 | 6,837 | 6,468 | −5.4% |
| 親会社株主に帰属する中間純利益 | 7,407 | 6,692 | −9.6% |
オフィスは増収減益、店舗と物流が下支え
オフィス関連のワーク&ライフクリエイション事業は、改装需要などを背景に売上850.53億円と1.8%増えました。一方、提案力やブランドを強化するための費用が先行し、利益は52.87億円と11.0%減りました。改装需要があっても、費用の増加を吸収できるとは限りません。下期は案件の採算と、先に使った費用が受注に結びつくかを見たいです。
店舗設備では新規出店が抑えられ、売上は0.3%減りました。ただし、業務の効率化などで利益は18.41億円と34.3%増えました。物流設備は受注の弱さで売上が14.6%減ったものの、納入案件のコスト管理や人員配置の見直しで、5.03億円の赤字から1.36億円の黒字に転じています。黒字化は前進ですが、売上も回復したわけではありません。全社でも、ブランド刷新やAI・ロボットの研究開発などに関する8.72億円の調整費用がありました。
通期は純利益を下方修正、営業利益は据え置き
通期の会社予想は、売上を3,470億円から3,350億円へ、純利益を211億円から190億円へ引き下げました。純利益は従来予想比10.0%減です。事業の足元の動きに加え、事業構造の見直しに伴う特別損失を織り込みました。ただし営業利益260億円と経常利益275億円は変更していません。予想全体が一律に悪くなったのではなく、どの段階の利益を下げたかを分けて読むと実態が見えます。
営業利益の通期予想に対する進捗は約24.9%で、予想に届くには下期に195.32億円が必要です。前年も下期の営業利益の方が大きかったため、上期だけを2倍して着地を見積もるのは適切ではありません。それでも、主力のオフィス関連で費用を吸収できるか、店舗や物流の利益改善が続くかは確認しておきたいところです。
配当105円を維持。現金の増え方も確認
中間配当は52.50円、期末予想も52.50円で、年間は前期104円から105円へ1円増える計画です。11月6日終値2,148円で計算した予想配当利回りは約4.89%、予想配当性向(利益のうち配当に回す割合)は約52.3%です。ここでの利回りは現在の株価を基準にしたもので、自分の買値で計算する簿価利回りとは異なります。会社は別途、上限450万株の自己株式取得と消却を発表しました。11月9日の買付予定であり、取得が完了したという意味ではありません。
自己資本比率(資産に占める返済不要の資本の割合)は69.8%です。営業活動で増えた現金202.32億円から投資活動の支出24.70億円を引くと、上期のフリーキャッシュフローは177.62億円です。ただし、営業の現金収入は売上代金の回収などにも支えられています。上期の数字をそのまま年間の現金創出力と見なさず、下期の資金の動きも追う必要があります。
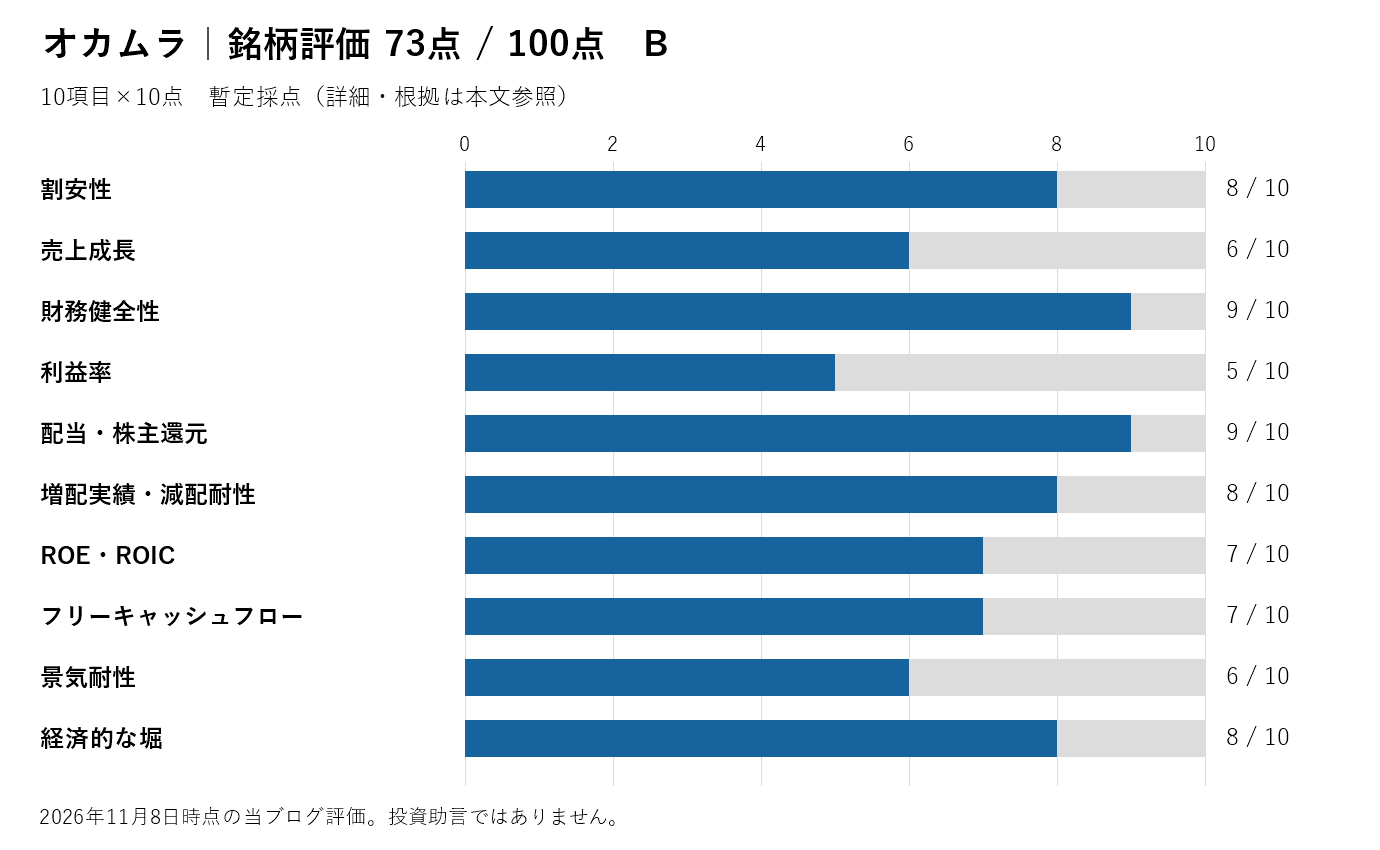
10項目の銘柄評価:73点・B
財務の余裕、配当利回り、オフィスから物流までの提案力を評価しました。一方、営業利益率は目安の10%に届かず、主力事業の費用負担も残ります。5年の売上成長率やROIC(事業に投じた資金を利益に変える効率)は今回確認できていないため、一部は暫定採点です。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 8 | 11月6日終値2,148円、会社予想EPS200.67円でPER約10.7倍。9月末自己資本から算出したPBRは約1.0倍。 |
| 売上成長 | 6 | 中間期は0.1%増、今期通期予想は1.8%増。5年CAGRは今回未確認。 |
| 財務健全性 | 9 | 9月末の自己資本比率69.8%、現金同等物433.28億円。 |
| 利益率 | 5 | 中間期の営業利益率は約4.2%。前年同期の約4.4%から低下。 |
| 配当・株主還元 | 9 | 予想利回り約4.89%、予想配当性向約52.3%。自己株式取得・消却を発表。 |
| 増配実績・減配耐性 | 8 | 104円から105円を予想。中計期間は累進配当方針。前期は記念配当を含む。 |
| ROE・ROIC | 7 | 前期のROEは11.5%(会社の中期経営計画資料)。ROICは今回未確認。 |
| フリーキャッシュフロー | 7 | 営業CF+投資CFは177.62億円。上期は債権の回収に支えられ、通期の継続性は要確認。 |
| 景気耐性 | 6 | 改装・省人化の需要がある一方、企業の設備投資と新規出店に左右される。 |
| 経済的な堀 | 8 | 家具の製造だけでなく、空間設計や店舗の施工・保守まで一貫して対応できる。 |
| 合計 | 73/100 | B:当ブログの暫定評価 |
まとめ
配当予想を保った点は配当重視で見るうえで確認しておきたい材料です。一方、利益予想の下方修正があったため、次は主力の利益率と下期の現金収支を追います。点数だけで保有や売却を決めるものではありません。
本記事は情報提供を目的としており、投資の勧誘を行うものではありません。評価は当ブログの主観的な暫定採点です。投資の最終判断はご自身の責任でお願いいたします。
出典:2027年3月期中間決算短信(11月6日、PDF 1・4~7・12ページ)、自己株式の取得・消却に関するお知らせ(11月6日、終値を含む)、中期経営計画2028。比率は資料記載値または当ブログ計算。確認日:2026年11月8日。