
こんにちは、ミケです。
今回は、現在80代の母の資産運用についてまとめます。2022年に始め、今年で5年目。投資にはNISAだけを利用しています。
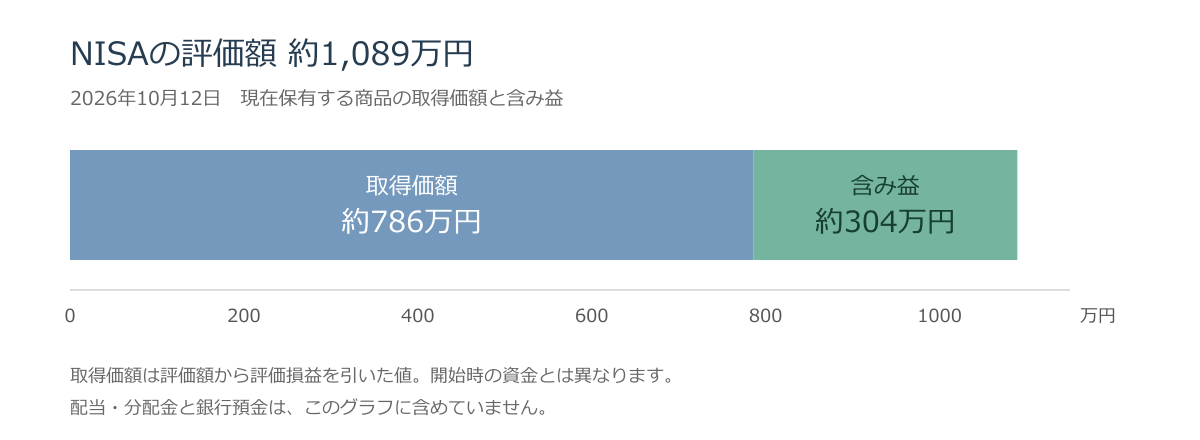
2026年10月12日に確認したNISAの評価額は約1,089万円、含み益は約304万円でした。数字の面では、うれしい結果です。
運用の目的は、将来の介護費用への備えです。成果と、必要なときに使えるお金の両面から振り返ります。
2022~2023年は、旧つみたてNISAでS&P500の投資信託を購入。2024~2026年は、新NISAの成長投資枠でVYMを購入しています。
母と私の二人暮らしで、基本的な生活費は私が負担しています。母の年金も日常の生活費を賄える水準です。運用判断や手続きは私が担っています。
現在は、生活費を投資の利益に頼らず、介護に備えるお金の一部を運用している形です。
現在保有しているのは、次の2商品です。
VYM(新NISA成長投資枠)
362株を保有。円換算の評価額は9,099,978円、含み益は2,042,169円(+28.93%)です。
1株あたりの平均取得価額は約126.50米ドル、現在値は158.75米ドルです。
eMAXIS Slim 米国株式(S&P500)(旧つみたてNISA)
396,601口を保有。評価額は1,794,461円、含み益は994,461円(+124.30%)です。
1万口あたりの平均取得価額は約20,171円、基準価額は45,246円です。
2商品の合計は10,894,439円、含み益は3,036,630円です。
含み益は、まだ売っていない商品の値上がり分です。株価や為替で増減し、確定した利益ではありません。
評価額から含み益を引いた取得価額は約786万円で、含み益の割合は約38.64%です。
この取得価額は運用開始時の資金ではなく、約38.64%も年利ではありません。
VYMは、米国の配当利回りが比較的高い企業に投資するETFです。ETFは、市場で売買できる投資信託のこと。分配金も受け取れます。Vanguard公式の商品説明
S&P500の投資信託は、米国の代表的な企業で構成される指数への連動を目指します。運用会社の商品説明
NISA内の評価額は、VYMが約83.5%、S&P500が約16.5%です。評価額から計算し、小数第1位で四捨五入しています。
保有内容は整理しやすい一方、どちらも米国株が中心です。国や通貨の偏りは残り、円換算の評価額は円高・円安の影響も受けます。
両商品に含み益があり、値上がりという点では良い結果です。ただし、購入時期や配当の扱いが違うため、含み益の割合だけで商品の優劣は決められません。
VYMは、米ドル建てでは11,673.92米ドルの含み益(+25.49%)です。円換算の+28.93%とは異なります。円での損益には為替の変化も影響するため、通貨をそろえて見ることが大切です。楽天証券の評価損益の説明
配当・分配金の表示もありますが、集計期間が分からないため、年間配当や総利益の計算には使っていません。
運用開始からの総収益には入出金や売買、配当の履歴も必要です。今回は現在の残高と含み益による評価です。
もう一つ、成果と分けて評価したいのは、日常の生活費を運用益に頼らずに済んでいることです。生活費を払うために毎月利益を出す必要がなければ、相場の上下を待てる余地ができます。
ただし、将来の介護費用は、相場の回復を待ってくれないかもしれません。今の含み益を喜ぶことと、必要な時期にお金を使えるようにしておくことは、両方考えておきたいと思います。
母の普通預金は約609万円。保有商品と合わせて約1,698万円で、預金は約35.9%です。母の資産一覧に載っている範囲の集計です。
預金は、株式を売らずに使えるお金です。介護費用が必要になる時期は決められないので、この預金を残している点は評価できます。ただし、十分かどうかは介護の内容や期間によります。
例えば投資部分の円換算評価額が一律20%下がると、約218万円の減少です。預金が変わらなければ、合計では約12.8%減。値動きを金額で考えるための仮定で、損失の上限ではありません。
預金を含めると、資産の約64.1%が米国株中心の商品です。「2商品だから少額の投資」という状態ではありません。VYMが高配当株に投資する商品でも、株価が下がることや分配金が減ることはあります。保有商品の数と、値動きするお金の割合を分けて見る必要があります。
介護費用を考えるときは、まず「毎月いくらかかるか」と「年金などからいくら充てられるか」を整理したいところです。その差額が、預金などから補う金額になります。
例えば、普通預金6,089,450円から、年金などで賄えない費用を毎月同じ金額だけ取り崩すと仮定すると、単純計算では次のようになります。
- 毎月5万円を補う場合:約10.1年分。
- 毎月10万円を補う場合:約5.1年分。
- 毎月15万円を補う場合:約3.4年分。
これは実際の介護費用の相場や、母の費用見込みではありません。預金残高を仮の毎月の不足額で割った例です。利息、追加の入金、物価の変化、初期費用や突発的な支出は含めていません。
最初にまとまった費用がかかれば、毎月使える預金はその分減ります。例えば初期費用100万円を先に使い、その後毎月10万円を補うなら、残りの預金は約4.2年分です。こちらも計算のための仮定です。
こうして金額と期間に置き換えると、「609万円あるから安心」と考えるだけでは見えなかったことが分かります。在宅での介護か施設を利用するか、母がどんな暮らしを希望するかによって、必要な備えは変わります。
介護に備える運用では、次の点を確認したいと思います。
- 必要な金額:介護の初期費用や毎月の費用を、年金も含めて考える。
- 値下がりへの備え:相場が悪いときも費用を支払えるか確認する。
- 本人の希望と管理:母の意向を確かめ、口座情報や将来の手続きを整理する。
手続きが難しくなった場合の対応は、金融機関に相談しておきたいところです。金融庁の高齢期の資産管理に関する資料
わが家では、私が運用判断と手続きを担っています。商品が2本なので、何をどれだけ持っているかを整理しやすい点は助かります。
一方、私だけが詳しい状態だと、私が手続きをできなくなったときに困る可能性があります。証券会社と銀行、保有商品、資金の目的、相談窓口などを一覧にしておくことも、介護費用への備えの一つです。
母がどんな介護や暮らしを希望するか、そのためのお金をどう使うか。残高の報告と一緒に、本人の意向を確かめることも大切にしたいと思います。家族が行える手続きの範囲や、必要な準備は金融機関に確認します。
今回の結果には、母と私が同居し、基本的な生活費を私が負担しているという背景があります。生活費そのものを預金から取り崩している方とは、お金を使う時期や必要額が違います。
そのため、同じ年齢だから、同じ商品を同じ割合で持てばよいとは考えていません。参考にしていただきたいのは、年齢だけで判断せず、年金・生活費・預金・将来の支出を一緒に確認する考え方です。
運用を続けるか、資金の使い方を変えるかを考える場面でも、現在の利益率だけで決めず、介護の予定や本人の安心を基準に振り返ることが大切だと思います。
旧つみたてNISAの非課税期間は購入年から20年間です。2022年購入分は2041年末、2023年購入分は2042年末までです。金融庁の旧NISAの説明
NISAでも元本は保証されません。また、VYMなどの米国株式・ETFの配当は、米国で原則10%が源泉徴収されます。楽天証券のNISA取引ルール
母のNISA運用5年目は、評価額約1,089万円、含み益約304万円という結果でした。
成果はうれしいですが、目的は将来の介護費用です。母の希望と、必要なときに使えるお金を大切にしながら、今後も振り返っていきたいと思います。
じゃぁね~ バイバイ~♪
※数値は2026年10月12日の資産一覧・保有商品画面に基づきます。金額は通貨を明記し、損益率は画面・CSVの表示値を使用しています。過去の成果は将来の成果を保証しません。本記事は家族の運用記録と一般的な情報の紹介であり、特定商品の購入・売却を勧めるものでも、個別の投資助言・税務助言でもありません。