
ショーボンドホールディングスが2026年11月10日に発表した、2027年6月期第1四半期決算を確認します。7~9月は営業利益が17.3%減り、新しく受けた工事などの金額も13.0%減りました。一方、通期予想と1株46.50円の年間配当予想は維持しています。
この会社、何をしてるの?
ショーボンドHDは橋や道路などの補修・補強を手がけるグループです。橋のコンクリートにひびが入ったとき、状態を調べ、樹脂などの材料で傷んだ部分を補修します。橋は気温によって伸び縮みするので、つなぎ目の動きを吸収する装置も必要です。診断と工事に加えて、補修材料を開発・販売するのが特徴です。建て替えずに長く使う仕事には継続的な需要がありますが、発注がいつ出るかで、四半期ごとの受注や売上は変わります。
1Qは減収減益。利益率はなお2割台
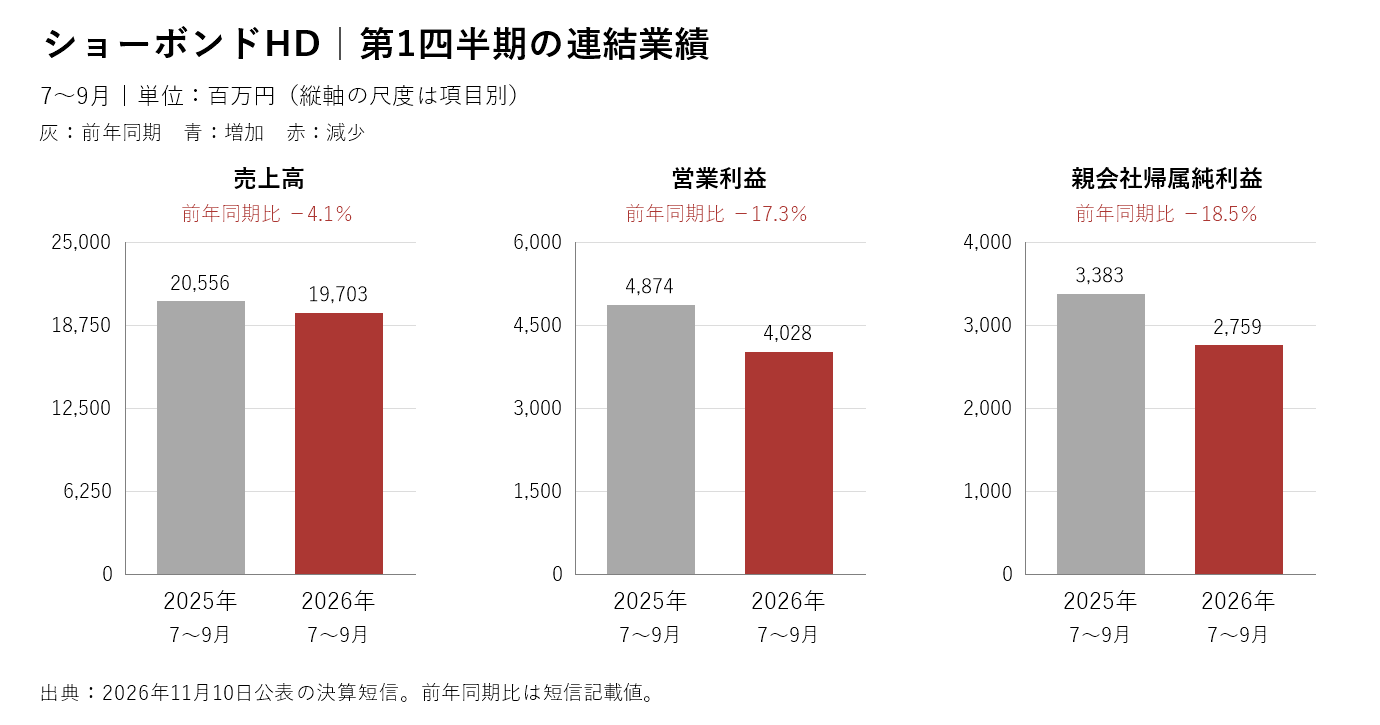
売上高は197.03億円、営業利益(本業で稼いだ利益)は40.28億円でした。前年同期比で売上が4.1%減ったのに対し、営業利益は17.3%減りました。売上から材料費などを引いた売上総利益の割合が2.5ポイント低下し、27.3%になったことも影響しています。営業利益率は約20.4%で水準自体は高いものの、前年同期の約23.7%からは下がりました。親会社株主に帰属する純利益は27.59億円で18.5%減りました。
| 項目(百万円) | 2025年7~9月 | 2026年7~9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 20,556 | 19,703 | −4.1% |
| 営業利益 | 4,874 | 4,028 | −17.3% |
| 親会社帰属純利益 | 3,383 | 2,759 | −18.5% |
| 経常利益 | 4,918 | 4,052 | −17.6% |
工事材料が伸びても、道路工事の弱さを埋めきれず
高速道路会社向けの工事売上が弱かった一方、橋のつなぎ目に使う装置や耐震補強用の材料、配管をつなぐ継手の販売は増えました。材料販売が伸びた点は下支えですが、国内建設の売上は186.21億円で4.7%減りました。材料と工事は同じ補修関連でも、お客さまや売上が立つ時期が異なります。材料の増加だけで工事の落ち込みが埋まるとは限りません。
受注高は165.82億円で13.0%減りました。地方自治体と民間などからの受注が増えた一方、高速道路会社や国の受注が前年を下回ったためです。9月末の受注残高(受注済みでまだ売上になっていない仕事)は693.77億円で13.5%減です。受注残が減ると将来の売上の裏付けが薄くなる可能性があります。ただし、受注残の全額が今期の売上になるわけではありません。工事の期間や進み具合に左右されるため、次回は新規受注の回復と実際の工事の進捗を併せて確認します。
通期は据え置き。受注と採算の両方が焦点
会社は通期予想の売上900億円、営業利益210億円、親会社株主に帰属する純利益155億円を据え置きました。1Qの営業利益は通期予想の約19.2%で、残りの3四半期で169.72億円が必要です。工事の進捗が均等とは限らないので、進捗率だけで未達と判断はしません。見るべきなのは、発注が増えて受注残を積み直せるか、引き受けた工事で利益率を確保できるかです。
9月末の自己資本比率(資産のうち返済不要の自己資本でまかなう割合)は86.0%で、前期末の82.3%から上がりました。ただし純資産は減っており、比率改善を自己資本の積み増しと読み違えないようにします。1Qの短信ではキャッシュフロー計算書を作成していないため、営業や投資で増減した現金の内訳は中間決算を待って確認します。
年間46.50円予想。分割後の金額で比べる
年間配当は、中間21.00円、期末25.50円の計46.50円を予想しています。2026年1月に1株を4株に分割したため、前期の中間配当82円は分割後の20.50円に換算して比べます。前期年間45.75円に対し、今期予想は0.75円の増配です。11月10日終値1,275円に対する予想配当利回りは約3.65%、会社予想の1株利益77.36円に対する配当性向(利益のうち配当に回す割合)は約60.1%です。利益が伸び悩んでも増配できるかは、会社の通期計画と現金収支の両方にかかります。
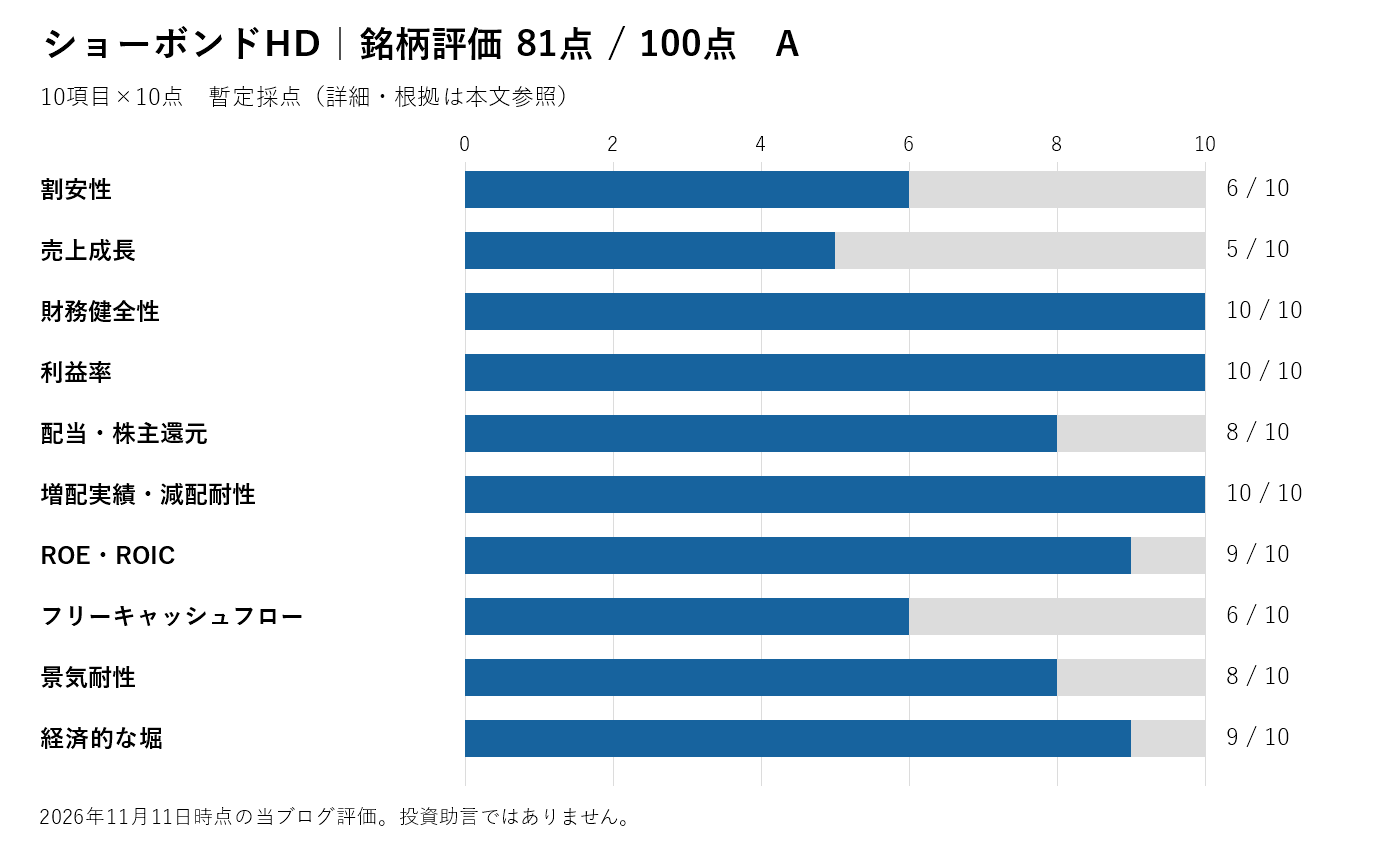
10項目の銘柄評価:81点・A
財務の余裕、利益率の高さ、分割調整後の増配実績、補修技術を評価しました。一方、足元の受注減と、自己資本に対する株価の倍率には注意が必要です。1Qの現金収支や最新のROIC(事業に投じた資金を利益に変える効率)は未確認のため、採点の一部は暫定です。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 6 | 11月10日終値1,275円、会社予想EPS77.36円でPER約16.5倍。株価時系列のPBRは2.39倍。 |
| 売上成長 | 5 | 第1四半期売上4.1%減、通期会社予想0.9%増。受注残は13.5%減。5年成長率は今回未確認。 |
| 財務健全性 | 10 | 自己資本比率86.0%。前期末82.3%から上昇。 |
| 利益率 | 10 | 営業利益率約20.4%。前年同期の約23.7%から低下しても絶対水準は高い。 |
| 配当・株主還元 | 8 | 年間46.50円予想。利回り約3.65%、予想配当性向約60.1%。 |
| 増配実績・減配耐性 | 10 | 会社の配当履歴では分割調整後の2022~2026年6月期に毎期増配。今期も増配予想。 |
| ROE・ROIC | 9 | 2025年6月期の会社公表ROEは14.5%。最新のROICは今回未確認。 |
| フリーキャッシュフロー | 6 | 第1四半期短信にはCF計算書なし。今期の現金創出の持続性は判断保留。 |
| 景気耐性 | 8 | インフラの安全確保に補修は必要だが、高速道路会社や国の発注時期・規模に左右される。 |
| 経済的な堀 | 9 | 材料開発と診断・施工の組み合わせ、補修ノウハウと施工実績。 |
| 合計 | 81/100 | A:当ブログの暫定評価 |
まとめ
工事材料の販売は支えになりましたが、高速道路関連の弱さが受注と利益に響きました。年間配当の増配予想は維持されており、次の決算では受注残と工事の利益率が下げ止まるかを確認します。
本記事は情報提供を目的としており、投資の勧誘を行うものではありません。採点は当ブログの主観的な暫定評価です。投資の最終判断はご自身の責任でお願いいたします。
出典:第1四半期決算短信(11月10日、PDF 1・4~5ページなど)、ショーボンドHD公式・配当履歴、統合報告書2025・財務担当役員メッセージ、11月10日終値(Yahoo!ファイナンス時系列)。比率は資料記載値または当ブログ計算。確認日:2026年11月11日。