
2026年11月10日、USS(4732)が2027年3月期中間決算を発表しました。売上高と利益がともに伸び、通期予想と年間配当予想を引き上げています。配当重視で見ると、増配額だけでなく、還元を支える現金の中身も確認したい決算です。
この会社、何をしてるの?
USSは、中古車販売店などの事業者が車を売買するオークションを運営する会社です。車を売りたい会社と買いたい会社を結び付け、手数料などを得ます。会場に行かず、インターネット経由で参加できる仕組みもあります。中古車買取のラビットや、金属・プラントのリサイクルも手がけています。
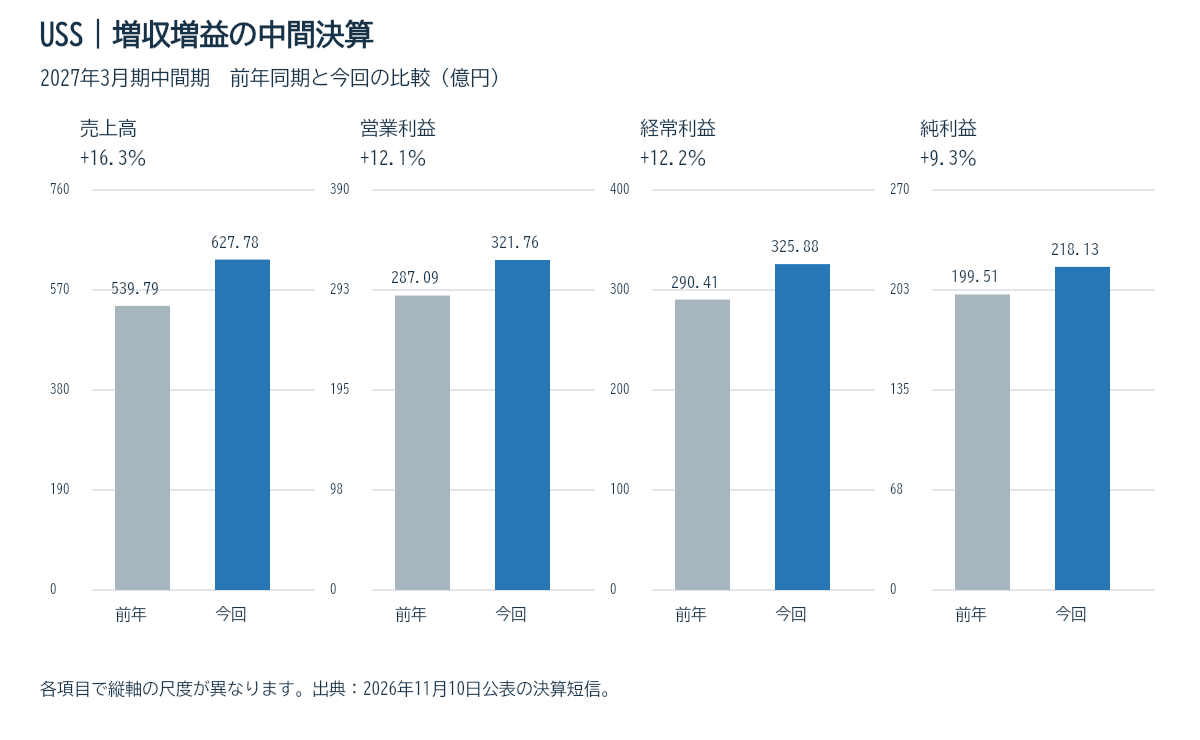
売上16.3%増、営業利益12.1%増
| 項目(億円) | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 売上高 | 539.79 | 627.78 | +16.3% |
| 営業利益 | 287.09 | 321.76 | +12.1% |
| 経常利益 | 290.41 | 325.88 | +12.2% |
| 純利益 | 199.51 | 218.13 | +9.3% |
主力のオートオークションは、出品台数が188.7万台と9.5%増、成約台数が122.6万台と8.4%増でした。成約率は65.6%から65.0%へ下がりましたが、車の集まる量が増えたことで成約台数も伸びています。ネット参加サービスCISの月会費改定も増収に寄与しました。
主力事業の売上高は483.83億円、営業利益は312.86億円です。リサイクル事業も、大規模な解体工事などが寄与し、売上高72.78億円、営業利益5.55億円へ伸びました。ただし全社の営業利益率(売上に対する本業の利益)は約51.3%で、前年の約53.2%から低下しています。売上の伸びだけで収益性まで改善したと判断しないようにします。
年間配当は57.2円へ。増配幅を整理
中間配当28.2円に対し、期末配当予想は28.2円から29円へ増額しました。年間では従来予想56.4円から57.2円へ0.8円の上積みです。前期実績54.7円と比べると、2.5円の増配計画になります。中間配当の支払開始予定日は12月11日です。
会社は連結配当性向(利益のうち配当に回す割合)60%以上を方針としています。今回予想の配当性向は60.1%です。2026年3月期から2028年3月期の3年間では、自社株買いを含む総還元性向100%以上を掲げています。ただし、これは3年間の方針であり、毎年同じ還元額や将来の増配を保証するものではありません。
FCFの増加には定期預金の払戻しも含まれる
営業キャッシュフロー(本業などで動いた現金)は193億円でした。投資CFは129.72億円のプラスで、両者を単純合計したFCFは322.72億円です。ただし投資CFには、定期預金の純減少164億円が含まれます。これは預金を現金化した動きなので、その全額を新しく稼いだお金とはみなしません。
定期預金の動きを除く単純合計は約158.72億円です。一方、配当支払い136.99億円と自社株取得の現金支出189.49億円を合わせると約326.48億円でした。上期の還元額は調整後の現金創出を上回っています。現金同等物は906.98億円、自己資本比率は77.4%ありますが、今後も還元と投資の両立を確認します。
通期予想と100点評価
通期売上予想は1,236億円、営業利益は636億円、純利益は433億円へ上方修正しました。前回予想に対する増額率は各1.5~1.6%です。中間純利益の通期進捗率は約50.4%で、上期の好調を反映した計画と受け止めます。中古車輸出、新車供給、成約率の変化は引き続き確認が必要です。
11月11日の東証終値1,833円と、短信の予想EPS94.99円を使うとPERは約19.30倍です。年間57.2円の予想利回りは約3.12%。BPS約434.86円に対するPBRは約4.22倍です。高収益性は評価できますが、資産価値に対して安いと即断できる水準ではありません。
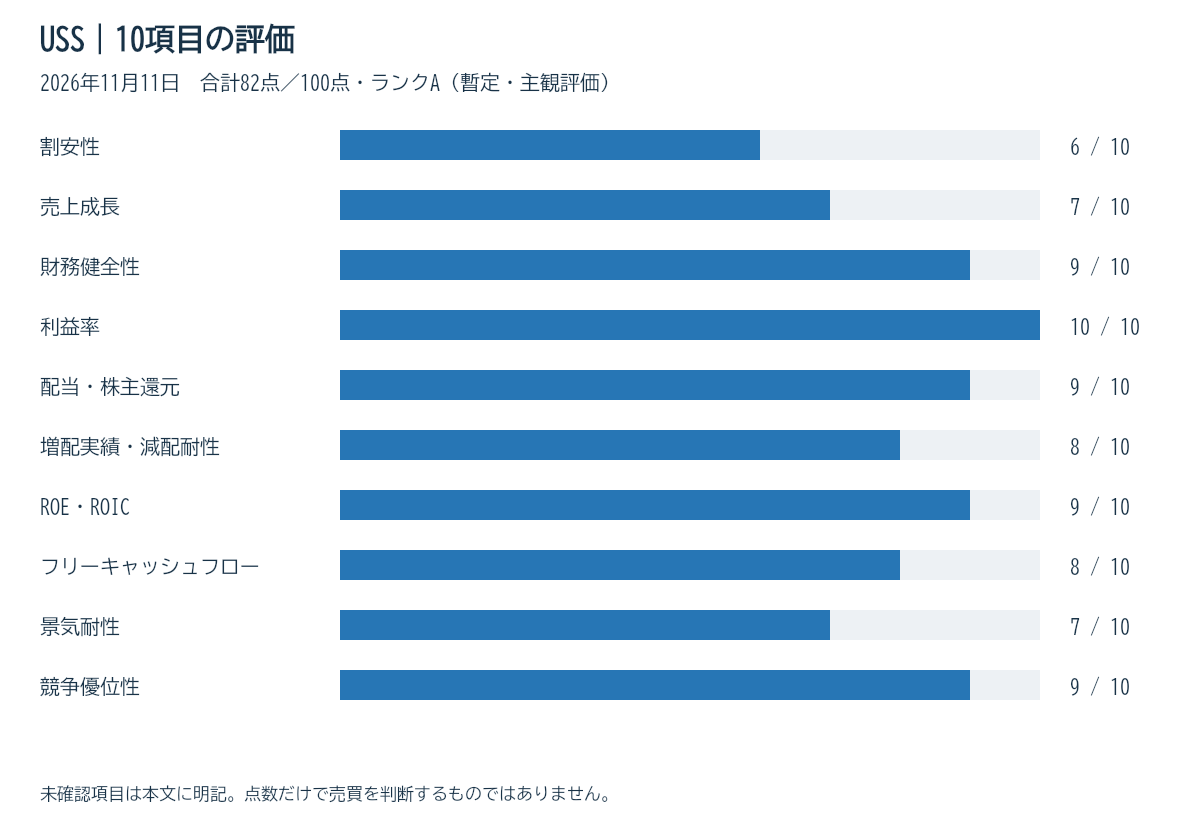
以下は各10点の主観評価です。ROEは上期利益を2倍し、期首・期末平均自己資本で割った参考値で、会社の通期予想ではありません。5年成長率、増配の全履歴、ROICと複数年FCFは未照合のため関連点数を暫定としています。保有判断では取得価格による利回りや優待、含み損益も別途確認する必要があります。
| 項目 | 点数/10 | 根拠 |
|---|---|---|
| 割安性 | 6 | 11月11日終値1,833円、短信EPS基準PER19.30倍・PBR約4.22倍 |
| 売上成長 | 7 | 上期売上16.3%増。5年CAGR未照合のため暫定 |
| 財務健全性 | 9 | 自己資本比率77.4%、現金同等物906.98億円 |
| 利益率 | 10 | 営業利益率51.3%。前年53.2%からは低下 |
| 配当・株主還元 | 9 | 57.2円予想、利回り3.12%、配当性向60.1% |
| 増配実績・減配耐性 | 8 | 前期54.7円から増配計画。長期履歴は今回未照合 |
| ROE・ROIC | 9 | 期首・期末平均自己資本による上期年率換算ROE約21.6%。ROIC未確認 |
| フリーキャッシュフロー | 8 | 営業CF193億円、定期預金の払戻しを除く単純FCF約158.72億円 |
| 景気耐性 | 7 | 中古車流通基盤を評価。ただし輸出・新車供給に左右される |
| 競争優位性 | 9 | 多数の出品車と買い手が集まる会場・ネットワークを評価 |
合計82点/100点、ランクA。各項目10点の主観評価です。未確認データを含む暫定評価で、点数だけで売却・組み替えを判断するものではありません。
本記事は公開資料に基づく個人の主観的な分析であり、投資勧誘・投資助言・税務助言ではありません。業績や配当を保証せず、最終判断は読者ご自身の責任でお願いします。