
りそなホールディングス(8308)は11月10日、2027年3月期中間決算を発表しました。中間純利益は前年同期比21.5%増の1,735.57億円です。通期純利益目標を3,400億円へ修正した一方、年間配当予想37円は維持しています。増益の要因と、銀行特有のリスクを分けて確認します。
この会社、何をしてるの?
りそなHDは、りそな銀行、埼玉りそな銀行、関西みらい銀行、みなと銀行などを傘下に持つ金融グループです。預金を預かり、企業や個人にお金を貸すほか、資産運用や決済を支えます。信託業務では、不動産や相続などの財産管理も扱います。貸出の利息だけでなく、さまざまなサービスの手数料も収益源です。
経常利益23.2%増、純利益21.5%増
| 項目(億円) | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 経常収益 | 6207.71 | 7881.32 | +27.0% |
| 経常利益 | 1996.56 | 2459.26 | +23.2% |
| 純利益 | 1428.66 | 1735.57 | +21.5% |
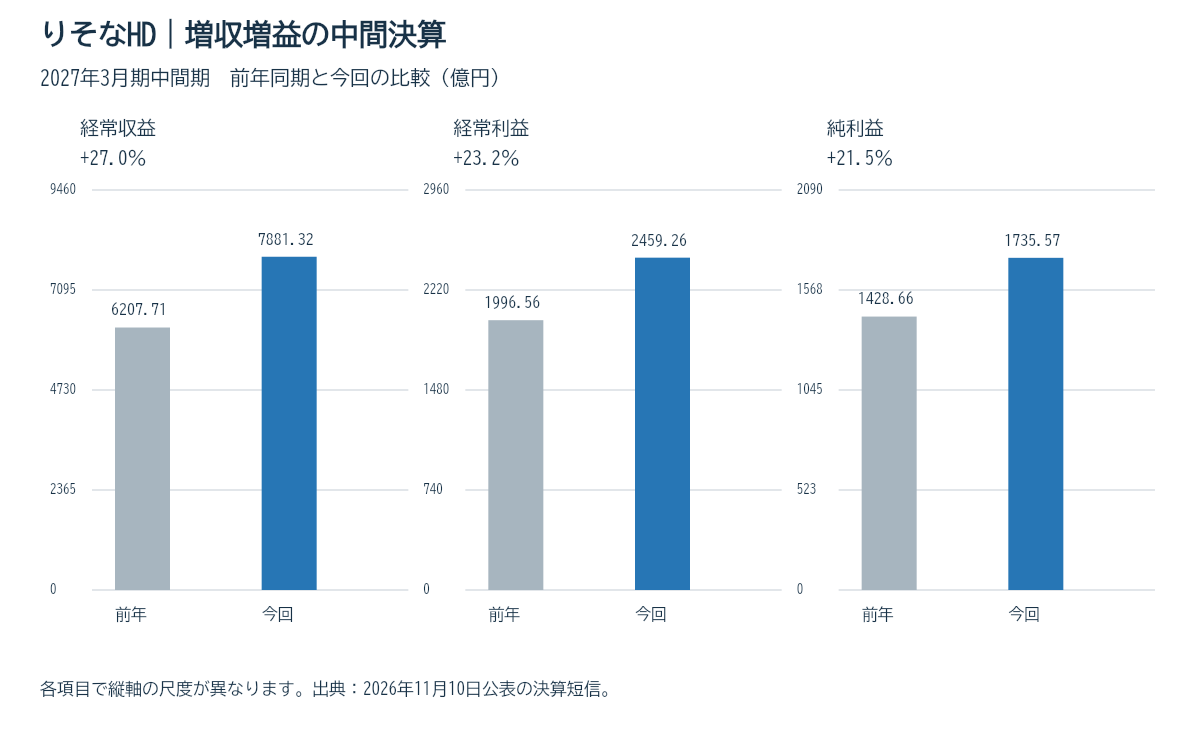
銀行では一般企業の売上高・営業利益に代えて、経常収益と経常利益を確認します。経常収益は7,881.32億円、経常利益は2,459.26億円でした。1株当たり中間純利益は62.55円から77.34円へ増えています。以下の比較では、連結全体の数値と傘下銀行の合算値を混ぜないようにしています。
資金利益が伸びる一方、費用も増加
連結の資金利益は3,520.29億円で、前年から701.74億円増えました。資金利益とは、貸出や運用で得た利息から、預金などに支払う利息を差し引いたものです。役務取引等利益(サービスの手数料収支)も1,049.60億円となり、78.96億円増えています。
一方、経費は2,456.78億円と164.21億円増え、増収のすべてが利益に残るわけではありません。株式等関係損益は543.66億円で、前年から206.18億円増えました。こうした市場関連の利益も含まれるため、純利益の伸びをそのまま継続的な本業成長率として扱うことは避けます。
与信費用(貸したお金が戻らない場合に備える費用)は、費用負担として98.78億円でした。前年の35.04億円から増加しています。増益の中でも、貸出先の資金繰りや倒産動向には注意が必要です。金利環境が有利に動いても、預金獲得競争や信用コストの増加が利益を押し下げる可能性があります。
自己資本比率3.8%だけで判断しない
短信冒頭の自己資本比率は3.8%ですが、これは会計上の資産に対する自己資本の割合です。銀行は預金などを使って融資を行うため、製造業と同じ物差しで低いと判断するのは適切ではありません。リスクを考慮した規制上の資本指標を併せて確認します。
資料にある国内基準の連結自己資本比率は12.67%で、3月末の12.54%から上昇しました。参考掲載の国際統一基準では、普通株式等Tier1比率は14.29%です。両者は計算基準が異なるため同列に足したり比較したりしません。資本の厚みに加え、保有有価証券の価格変動や貸出の質を継続して見ます。
通期利益目標と年間37円配当
通期の親会社株主帰属純利益目標は3,400億円、前期比31.4%増です。中間実績の進捗率は約51.0%でした。会社は外部環境の不確実性から「業績予想」ではなく「業績目標」と表現しています。今回の上方修正を、達成が確約されたものと受け止めないことが大切です。
年間配当は中間18.5円、期末予想18.5円の合計37円です。前期29円より8円増配の計画ですが、今回新たに増額したわけではありません。中間配当支払開始予定日は12月8日です。予想EPS151.91円に対する配当性向は約24.4%で、利益増と配当増のペースは一致していません。
11月11日時点の銘柄評価
東証終値2,310.5円を基準にすると、予想利回りは約1.60%です。短信EPSで計算したPERは約15.21倍、BPS1,334.60円に対するPBRは約1.73倍となります。増益計画は評価できますが、現在の株価で高い配当利回りが得られるという評価にはしません。
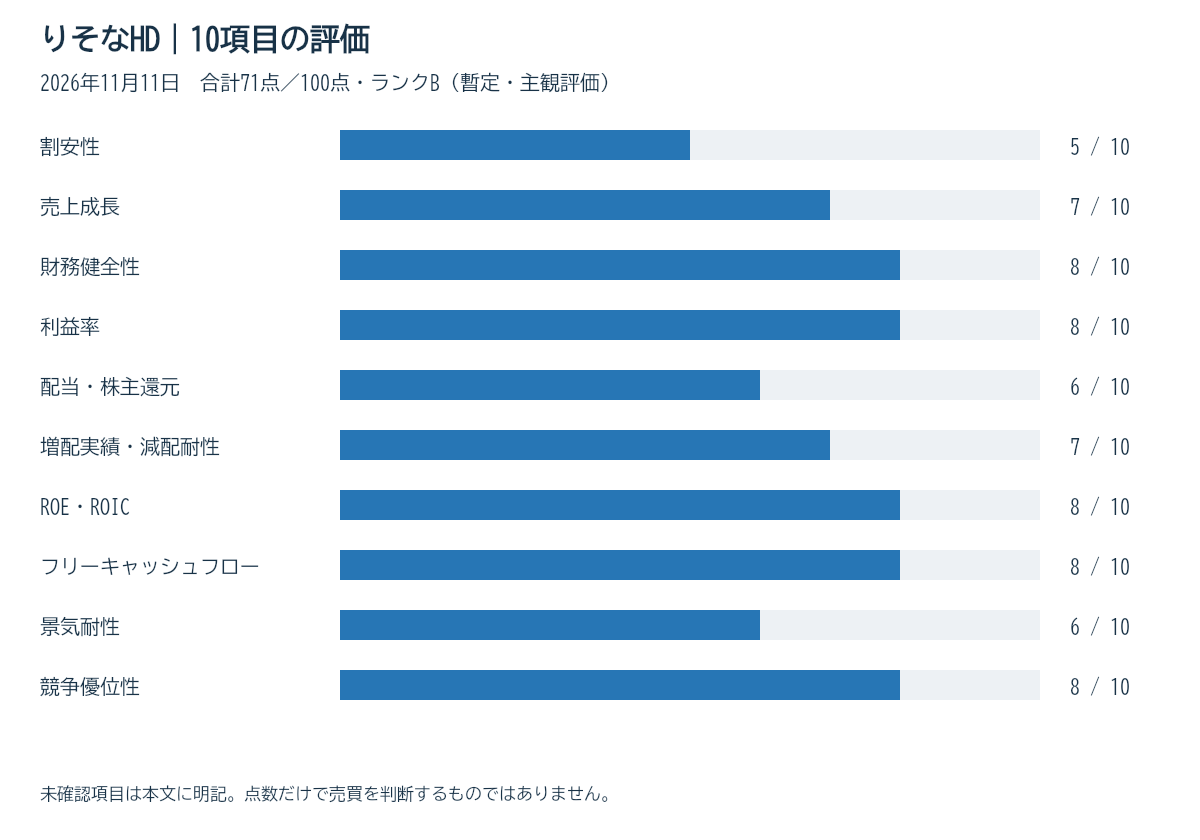
10項目評価では金融業の特性を補正しました。利益率は経常利益率、資本効率はROEを重視します。上期利益を2倍して平均自己資本で割る参考ROEは約11.8%ですが、通期予想ではありません。FCFは預金・貸出の動きに左右されるため、利益と配当の継続性で代替します。5年成長率や長期配当履歴を全て照合できていない項目は暫定評価です。点数だけで売却・組み替えを決めず、簿価利回り、優待、含み損益も確認します。
| 項目 | 点数/10 | 根拠 |
|---|---|---|
| 割安性 | 5 | 11月11日終値2,310.5円、短信EPS基準PER15.21倍・PBR1.73倍 |
| 売上成長 | 7 | 経常収益27.0%増。5年推移未照合のため暫定 |
| 財務健全性 | 8 | 国内基準の連結自己資本比率12.67% |
| 利益率 | 8 | 金融補正:経常利益率31.2%。資金利益が拡大 |
| 配当・株主還元 | 6 | 年間37円、利回り1.60%、短信EPS基準配当性向24.4% |
| 増配実績・減配耐性 | 7 | 前期29円から37円計画。長期減配履歴は今回未照合 |
| ROE・ROIC | 8 | 上期利益の年率換算ROE約11.8%。銀行のためROE中心 |
| フリーキャッシュフロー | 8 | 銀行補正:前年・今回とも黒字、継続配当。通常のFCFは使わない |
| 景気耐性 | 6 | 金利・債券相場・与信費用への感応度を考慮 |
| 競争優位性 | 8 | 銀行・信託を組み合わせた顧客基盤を評価 |
合計71点/100点、ランクB。各項目10点の主観評価です。未確認データを含む暫定評価で、点数だけで売却・組み替えを判断するものではありません。
本記事は公開資料に基づく個人の主観的な分析であり、投資勧誘・投資助言・税務助言ではありません。業績や配当を保証せず、最終判断は読者ご自身の責任でお願いします。