
アイカ工業(4206)が、2026年11月13日に2027年3月期の中間決算を発表しました。営業利益は前年同期比37.1%増え、会社は通期の業績予想を上方修正しました。年間144円の配当予想は据え置きです。
この会社、何をしてるの?
アイカ工業は、接着剤と建物の内外装材を手がける大手メーカーです。主力のメラミン化粧板は、木目などを印刷した紙に樹脂を染み込ませ、熱と圧力で固めた板です。たとえば、机やキッチンの表面を傷や汚れから守りつつ、見た目も整えられます。建物の床を保護する塗り床材や、化粧品などに使う細かな樹脂粒子も作っています。
中間決算の業績:売上高・利益ともに上期の過去最高
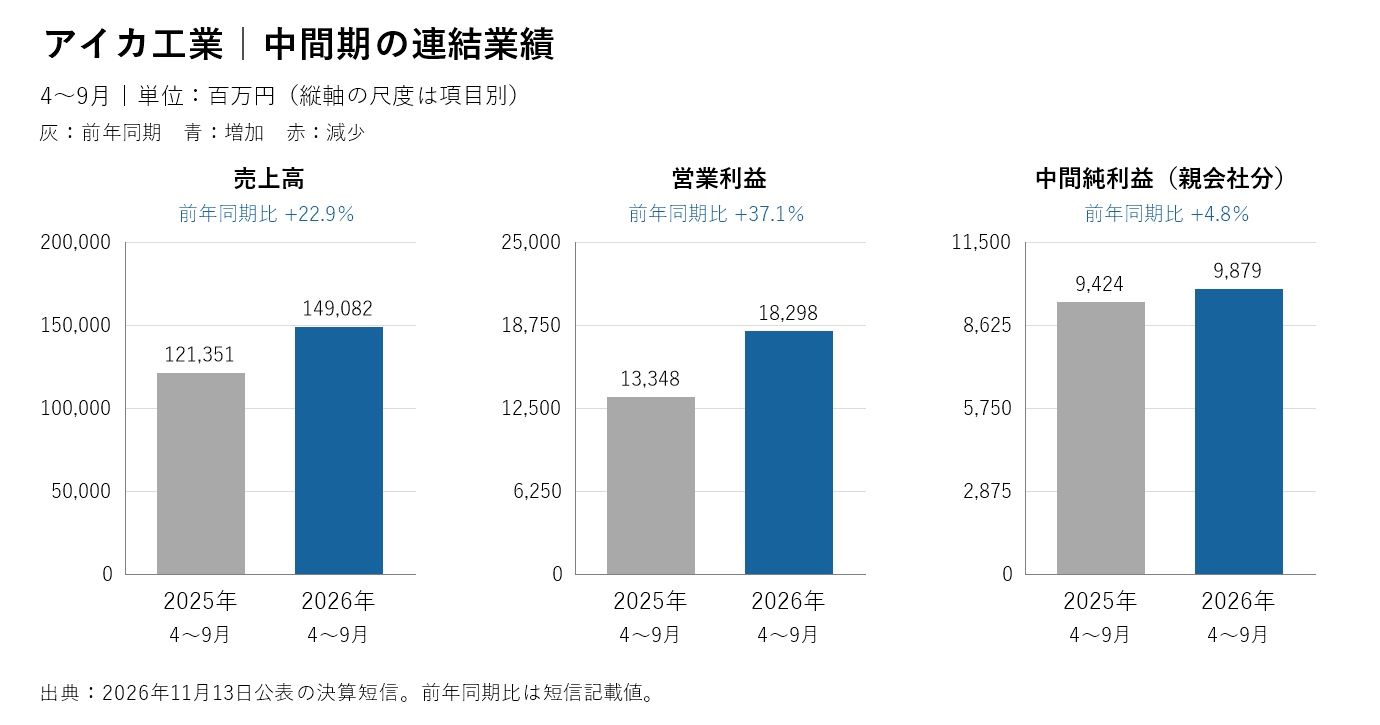
2026年4〜9月の売上高(商品の販売などで得た収入)は1,490.82億円でした。営業利益(本業で稼いだ利益)は182.98億円です。会社の上期計画は売上高1,450億円、営業利益175億円でしたから、どちらも計画を上回りました。営業利益率(売上高のうち営業利益として残る割合)も11.0%から12.3%に改善しました。
| 項目(百万円) | 2025年4~9月 | 2026年4~9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 121,351 | 149,082 | +22.9% |
| 営業利益 | 13,348 | 18,298 | +37.1% |
| 親会社株主に帰属する中間純利益 | 9,424 | 9,879 | +4.8% |
| 経常利益 | 14,671 | 18,414 | +25.5% |
注目①:接着剤が伸び、インドの子会社も寄与
化成品の売上高は804.22億円で20.1%増え、部門の営業利益は74.07億円で69.6%増えました。海外では中国、タイ、インドネシアなどで接着剤の販売数量が伸びています。国内では、半導体工場やデータセンター向けに、コンクリート床を保護する塗り床材の採用が広がりました。
建装建材の売上高は686.60億円で26.3%増え、部門の営業利益は134.82億円で20.0%増えました。国内のオフィスやホテルなどでメラミン化粧板の販売が回復し、インドのスタイラム・インダストリーズ社をグループの決算に加えたことも増収に寄与しました。ただし、同部門の営業利益率は20.7%から19.6%に低下しています。売上の伸びだけでなく、利益率が今後どう動くかも確認したいです。
注目②:営業利益ほど純利益が伸びなかった理由
親会社の株主に帰属する中間純利益(税金や子会社の他の株主の取り分を差し引いた利益)は4.8%増にとどまりました。株式を段階的に取得して子会社化する際の会計処理で、9.06億円の特別損失を計上しました。子会社の他の株主に帰属する利益も、前年の7.12億円から17.91億円に増えています。このため、営業利益の伸びがそのまま親会社株主の利益に反映されるわけではありません。
通期は上方修正、年間144円配当は変更なし
通期予想は売上高が2,900億円から3,000億円、営業利益が348億円から353億円、純利益が195億円から198億円に引き上げられました。上期の営業利益は修正後の通期予想の約51.8%です。一方、予想1株利益は308.17円から299.50円に下がりました。純利益と1株利益から逆算すると、計算の前提となる平均株式数が増えています。会社全体の増益見通しと、株式1株あたりの稼ぎは分けて読む必要があります。
中間配当は72円、期末予想も72円で、年間144円は前期より6円多い水準です。今回の決算で配当予想を引き上げたわけではありません。前期まで17期連続で増配しており、今期の予想どおりなら18期連続です。修正後の1株利益を使うと、配当性向(利益のうち配当へ回す割合)は48.1%です。
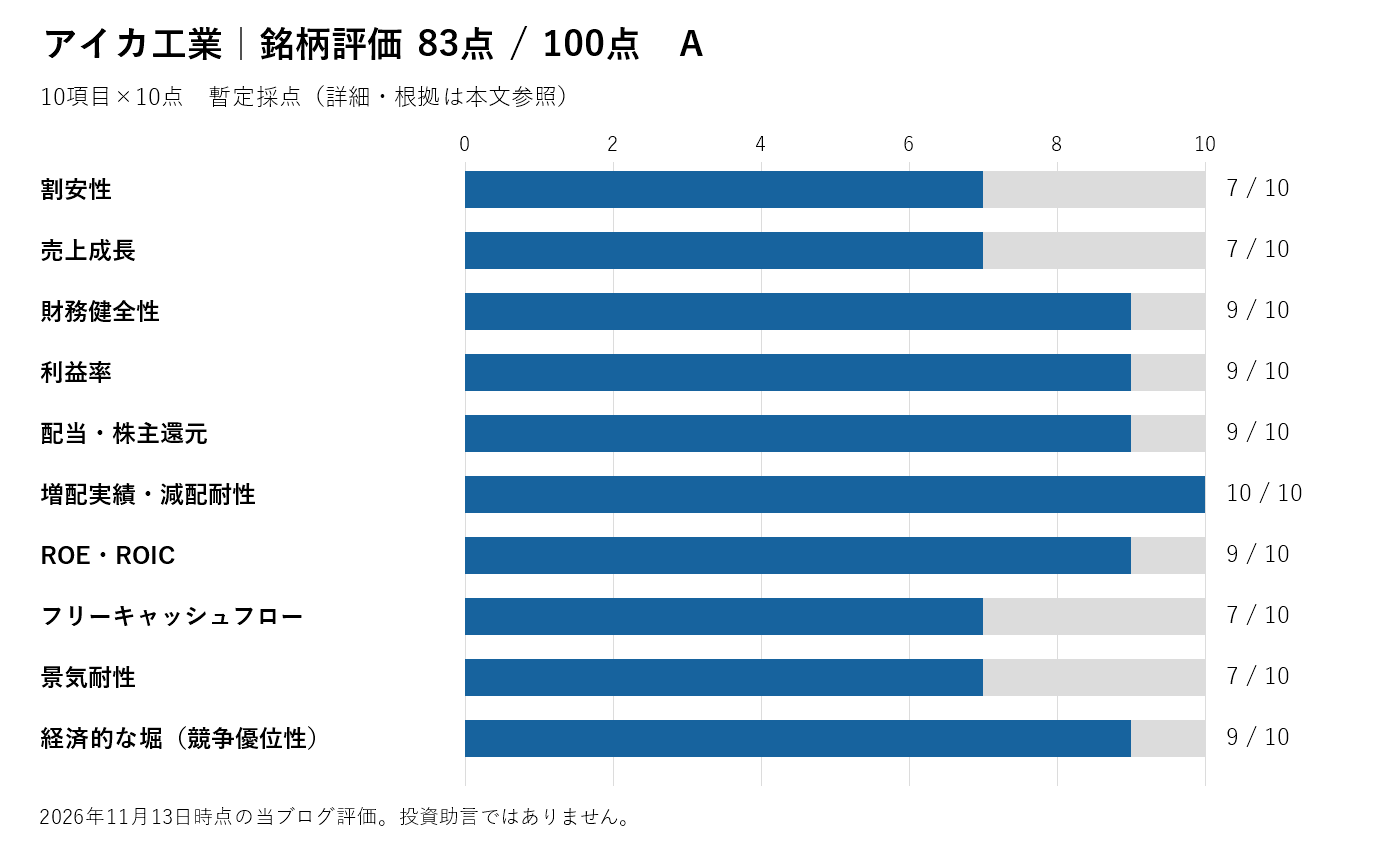
お金の動きと銘柄評価:83点・A
上期の営業キャッシュフロー(営業活動による現金収支)は約285億円で、投資の収支と合算しても約182億円のプラスでした。ただし、前期に増えた預け金が減ったことが、営業キャッシュフローを約170億円押し上げています。前期通期は株式取得などで投資支出が膨らみ、営業と投資の合計は約187億円のマイナスでした。利益の伸びが、こうした資金の出入りを除いても現金の増加につながるかが次の確認点です。
株価は発表前営業日、11月12日の終値4,289円を使いました。修正後の予想1株利益で計算したPER(株価が1株利益の何倍か)は約14.3倍です。9月末の自己資本から概算したPBR(株価が1株純資産の何倍か)は約1.36倍で、予想配当利回りは約3.36%です。ROEは自己資本に対する利益、ROICは事業に投じた資金に対する利益の割合を表します。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 7 | 予想PER約14.3倍、PBR約1.36倍(9月末の自己資本から概算)。 |
| 売上成長 | 7 | 2022年3月期から2026年3月期の年平均約4.1%。今期は買収の効果を含む。 |
| 財務健全性 | 9 | 自己資本比率62.3%、流動比率約234%。のれんの増加は要確認。 |
| 利益率 | 9 | 上期営業利益率12.3%。前年同期の11.0%から改善。 |
| 配当・株主還元 | 9 | 予想利回り約3.36%、予想配当性向48.1%。前期に60億円の自己株式取得。 |
| 増配実績・減配耐性 | 10 | 前期まで17期連続増配、28期連続減配なし。累進配当が基本方針。 |
| ROE・ROIC | 9 | 2026年3月期のROEは10.2%、ROICは8.8%。 |
| フリーキャッシュフロー | 7 | 上期は約182億円のプラス。ただし預け金の減少が寄与し、前期通期はマイナス。 |
| 景気耐性 | 7 | 改修需要や用途の幅が下支え。建設着工や原材料価格の影響は残る。 |
| 経済的な堀(競争優位性) | 9 | 化粧板・接着剤を持つ製品の幅と、用途に合わせた高機能材、海外生産網。 |
| 合計(100点満点) | 83点 | A:当ブログの暫定評価 |
まとめ
接着剤や高機能材の販売が伸び、インド子会社も加わって、通期見通しが引き上げられました。長期で配当を重視するなら、年間144円の見通しと増配実績に加え、次の決算では買収後の利益率と現金を稼ぐ力を確認したいところです。
出典(2026年11月13日):中間決算短信/決算短信補足資料/通期業績予想の上方修正
出典:前期決算短信/前期決算説明会資料/業績ハイライト/株価時系列
本記事は公開資料に基づく個人の分析・主観評価です。投資の勧誘や投資・税務の助言ではありません。投資の最終判断はご自身の責任でお願いします。