
VTホールディングス(7593)が2026年11月13日に、2027年3月期の中間決算を発表しました。国内外の新車と中古車の販売が伸び、上期の営業利益は24.6%増えました。通期業績と年間24円の配当予想は据え置きです。
この会社、何をしてるの?
VTホールディングスは、自動車の販売を中心に国内外で事業を営むグループです。国内ではホンダ系や日産系の販売店を運営し、海外でも現地の販売店を展開しています。車を売って終わりではなく、納車後の点検・車検・修理でも収入を得ます。中古車の輸出やレンタカーに加え、分譲マンションなど住宅事業も手がけます。
中間決算の業績:売上収益も営業利益も過去最高
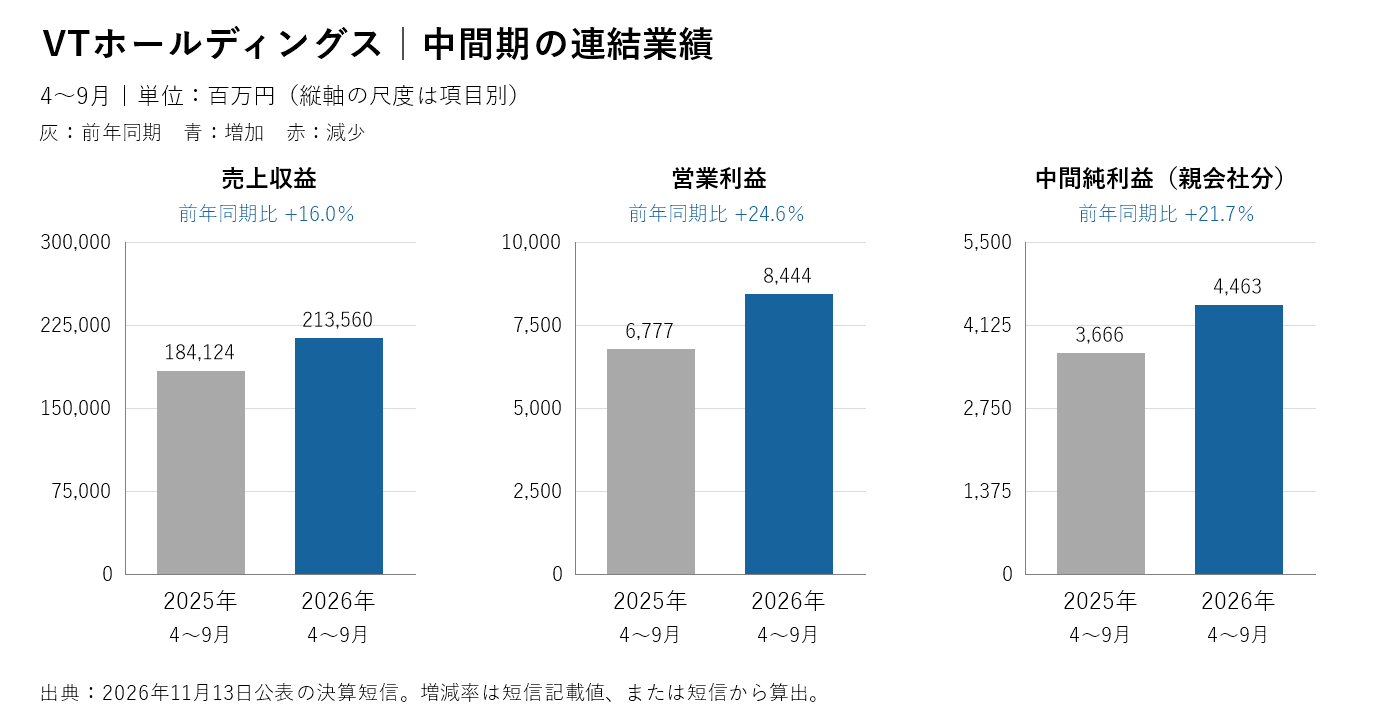
2026年4〜9月の売上収益(商品やサービスの販売で得た収入)は2,135.60億円、営業利益(本業で稼いだ利益)は84.44億円でした。会社によると、どちらも過去最高です。営業利益率(売上のうち営業利益として残る割合)も約3.7%から約4.0%へ上がりました。親会社の株主に帰属する中間利益は44.63億円で、前年同期比21.7%増えました。
| 項目(百万円) | 2025年4~9月 | 2026年4~9月 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 184,124 | 213,560 | +16.0% |
| 営業利益 | 6,777 | 8,444 | +24.6% |
| 親会社の所有者に帰属する中間利益 | 3,666 | 4,463 | +21.7% |
| 税引前利益 | 6,442 | 7,746 | +20.2% |
注目①:新車・中古車がともに伸び、5万4,062台を販売
グループ全体の販売台数は、新車と中古車を合わせて5万4,062台と、前年同期より4,896台増えました。新車は国内でホンダ系・日産系ともに増え、海外はスペインの販売店がけん引しました。中古車は国内外で伸び、輸出台数も3,405台と21.7%増えました。
主力の自動車販売関連事業の営業利益は62.40億円で14.3%増えました。点検・車検などのサービス部門やレンタカーも、売上収益と売上総利益が伸びています。車両販売は新型車の発売や登録時期の影響を受けます。販売台数とともに、納車後のサービスがどれだけ安定して利益を支えるかにも注目しています。
住宅関連の営業利益も12.90億円で44.2%増えました。分譲マンションの引渡しは49戸から97戸に増えています。一方、住宅は建物を引き渡す時期によって売上や利益が振れやすい事業です。上期の伸びをそのまま下期にも当てはめることはできません。
注目②:現金収支は改善、短期の支払い余力も確認
営業キャッシュフロー(営業活動による現金収支)は181.83億円のプラスで、前年同期の88.81億円から増えました。在庫の増減や仕入れ代金などの支払い時期も影響しています。投資活動の72.70億円の支出と合わせると、フリーキャッシュフロー(営業と投資の現金収支の合計)は109.13億円のプラスです。
一方、借入やリース負債の返済などがあり、9月末の現金及び現金同等物は128.15億円と、前期末より7.50億円減りました。親会社の株主に帰属する持分の比率は23.3%から24.3%に改善しましたが、流動比率(短期の負債に対する流動資産の割合)は約93.5%です。配当の継続性を考えるなら、利益の伸びだけでなく、車両在庫や借入金の動きも合わせて見たいです。
通期見通しは据え置き、年間24円配当を維持
通期予想は売上収益4,000億円、営業利益135億円、親会社の株主に帰属する利益70億円のままです。上期までの進捗は営業利益で約62.5%、親会社株主に帰属する利益で約63.8%。単純計算では下期に営業利益約51億円が必要です。進捗率は高めですが、車両販売や住宅の引渡しには時期による偏りがあるため、達成を保証するものではありません。
配当(株主への利益の分配)は、中間12円と期末予想12円を合わせて年間24円です。前期と同額で、予想1株利益61.15円から計算した配当性向(利益に占める配当の割合)は約39.2%です。
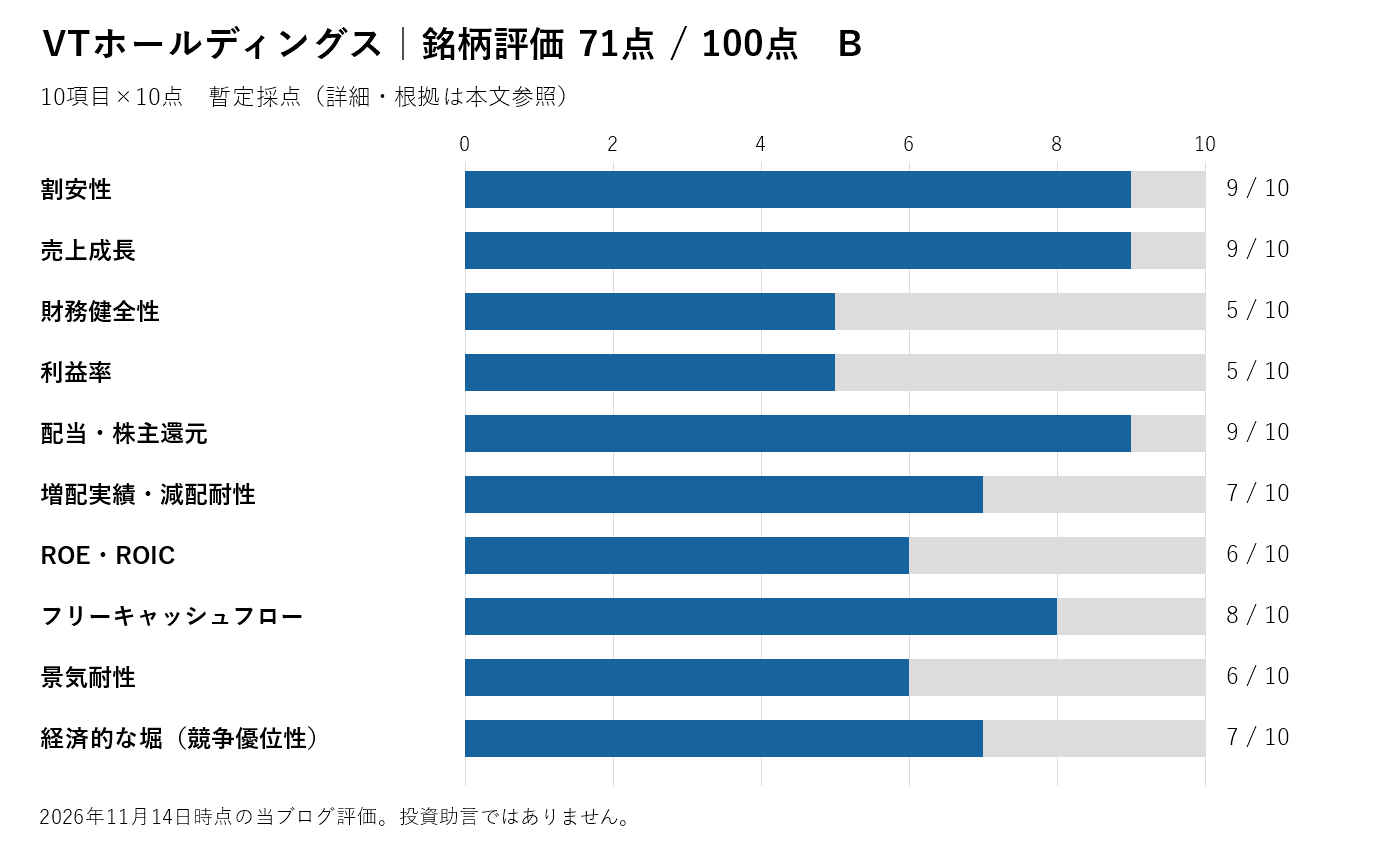
銘柄評価:71点・B
11月13日の終値501円を基準にすると、予想配当利回りは約4.79%、予想PER(株価が1株利益の何倍か)は約8.2倍です。9月末の親会社株主の持分から概算したPBR(株価が1株純資産の何倍か)は約0.77倍です。株価指標と配当利回りは評価できる一方、利益率と財務の余裕は分けて採点しました。ROEは株主の資本に対してどれだけ利益を出したかを表します。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 9 | 予想PER約8.2倍、9月末の親会社持分から概算したPBR約0.77倍。 |
| 売上成長 | 9 | 2022年3月期の約2,379億円から2026年3月期の約3,887億円へ。年平均約13.1%。 |
| 財務健全性 | 5 | 親会社所有者帰属持分比率24.3%。流動比率約93.5%で短期資金の動きに注意。 |
| 利益率 | 5 | 上期営業利益率は約4.0%。改善したが、売上に対する利益の余裕は大きくない。 |
| 配当・株主還元 | 9 | 予想利回り約4.79%、予想配当性向約39.2%。 |
| 増配実績・減配耐性 | 7 | 2023年3月期22円から2024年3月期24円へ増配し、今期も24円予想。 |
| ROE・ROIC | 6 | 前期ROEは約6.9%(期首期末平均の親会社持分で算出)。ROIC未確認。 |
| フリーキャッシュフロー | 8 | 今上期は109.13億円のプラス。取引先への支払い時期や在庫変動も見る。 |
| 景気耐性 | 6 | 整備・車検が下支えする一方、自動車需要・在庫価格・資金調達コストに左右される。 |
| 経済的な堀(競争優位性) | 7 | 国内外の販売店網と、車検・修理・レンタカーを組み合わせた事業基盤。 |
| 合計(100点満点) | 71点 | B:当ブログの暫定評価 |
まとめ
国内外で車が売れ、売上収益と営業利益が過去最高になりました。年間24円の配当予想を見るうえで、次は販売台数だけでなく、整備・車検の稼ぎが続くかと、在庫や借入の増減で現金がどれだけ残るかに注目します。
出典:中間決算短信(2026年11月13日)/前期の株主通信/前々期の連結財務諸表/2022年3月期決算説明/配当方針・推移/株価時系列
本記事は公開資料に基づく個人の分析・主観評価です。投資勧誘や投資・税務の助言ではありません。投資の最終判断はご自身の責任でお願いします。