
ジャックスが2026年11月5日、2027年3月期の中間決算を発表しました。対象は2026年4~9月です。利益は会社の上期予想を上回りましたが、前年よりは減っています。年間200円配当を見込む一方、通期の利益予想は据え置きです。配当利回りだけでなく、下期の費用と配当余力を確認します。
この会社、何をしてるの?
ジャックスは買い物や車の分割払いを支える大手信販会社です。たとえばリフォーム代金をお店へ立て替え、利用者から分割で受け取る仕事をしています。カード決済や家賃保証、銀行ローンの保証も手がけます。保証とは、利用者が返せなくなった場合に支払いを引き受ける仕組みです。三菱UFJ銀行との資本業務提携を生かし、国内のほかアジアにも事業を広げています。
上期は増収減益。予想比と前年比を分ける
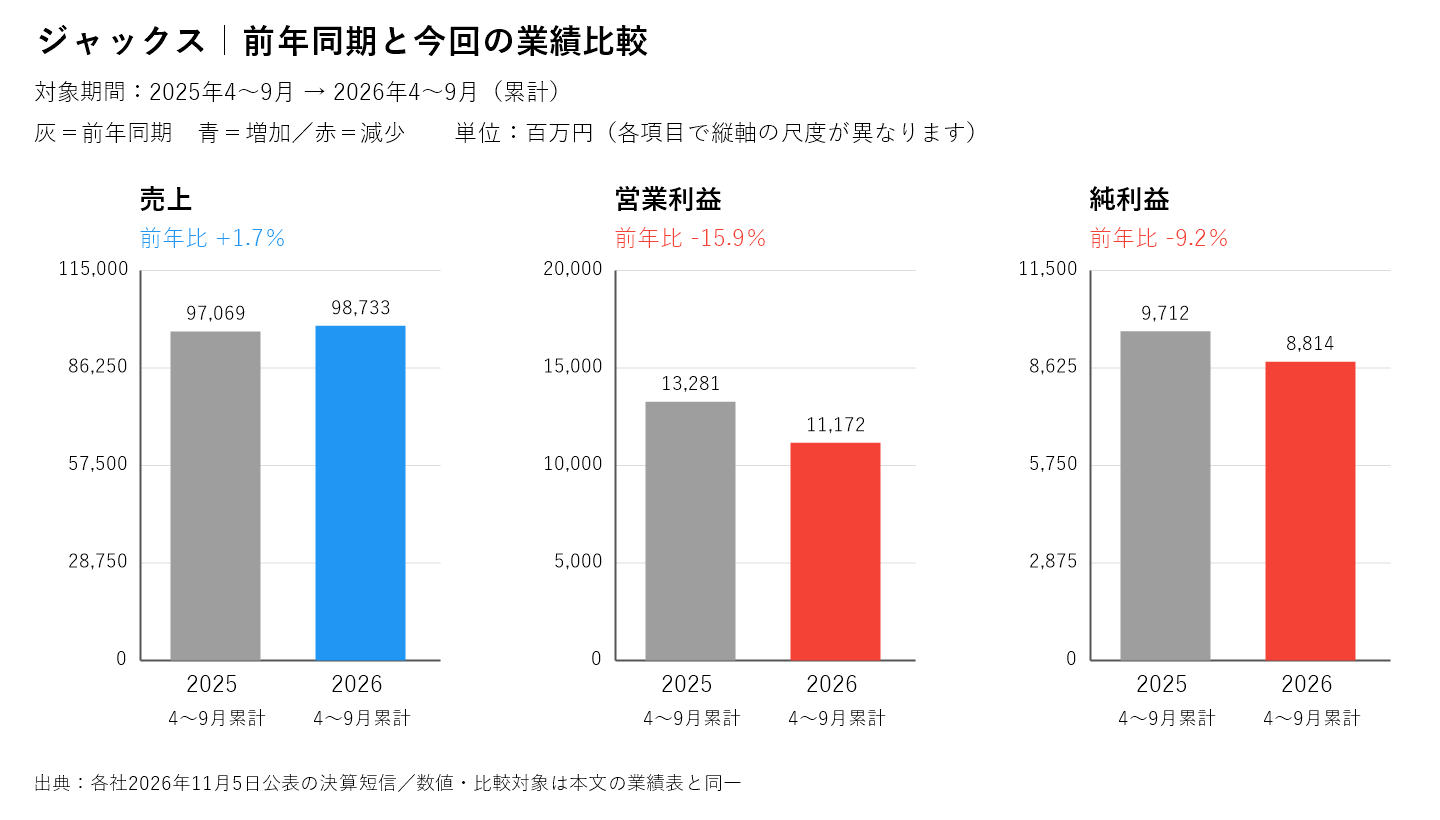
営業収益(売上に相当する金額)は987.33億円で、前年比1.7%増でした。一方、営業利益は111.72億円で15.9%減、経常利益(通常の事業全体の利益)は111.80億円で14.7%減です。純利益も88.14億円と9.2%減りました。上期予想の経常利益60億円に対しては86.3%の上振れです。ただし、これは低めの予想を上回ったという意味で、前年からの利益回復を示す数字ではありません。取扱高も2.1%減っています。
| 項目(百万円) | 前年中間期 | 当中間期 | 前年比 |
|---|---|---|---|
| 営業収益 | 97069 | 98733 | +1.7% |
| 営業利益 | 13281 | 11172 | △15.9% |
| 経常利益 | 13102 | 11180 | △14.7% |
| 純利益(親会社帰属) | 9712 | 8814 | △9.2% |
金利上昇が重荷。海外黒字化だけでは補えず
国内では住宅リフォームなどの取り組みや手数料・金利の見直しが収益を支えました。しかし、調達金利(事業資金を借りる金利)の上昇が響いています。上期の金融費用は193.70億円で、前年の148.15億円から約30.7%増えました。国内の事業利益は109.81億円と21.5%減です。海外は前年の7.21億円の赤字から1.16億円の黒字へ改善しました。ただし、一部の国では新規受付を止めるなど事業の立て直し中です。黒字化だけで海外の問題が解消したとは判断できません。
通期利益は据え置き。進捗101.6%に注意
通期営業収益は1,925億円から1,965億円へ引き上げました。一方、営業利益110億円、経常利益110億円、純利益100億円は据え置きです。前期比では純利益34.7%減を見込みます。上期経常利益の進捗率は約101.6%ですが、単純な上方修正期待には注意が必要です。上期には一部費用の計上が第3四半期以降へ後倒しになりました。さらに下期は販管費増加と金利想定の見直しを織り込みます。第4四半期には低利回り債権の流動化(回収予定の債権を資金に換えること)も計画し、これらによる金融費用の大幅増を見込んでいます。
構造改革費用は株式売却で補う計画
会社は組織や人員の見直しに伴う特別損失を予定しています。政策保有株式(取引関係などのために持つ株式)の売却益で補う計画のため、純利益予想は変更していません。これは本業の収益改善だけで利益を守る計画ではない点に留意したいところです。通期経常利益から上期実績を差し引くと、下期は差し引き1.80億円の赤字になる計算です。会社が四半期ごとの詳細予想を公表したわけではなく、通期計画と上期実績の差額として受け止めます。
200円配当の予想性向は約89.6%
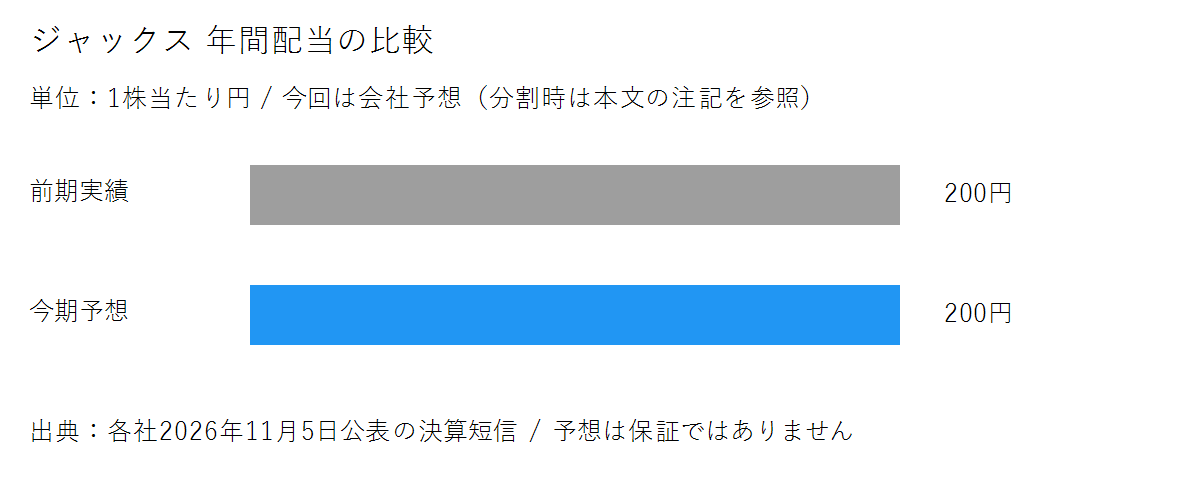
年間配当(株主へ利益を分ける仕組み)は中間100円、期末予想100円の計200円で、前期と同額です。予想1株利益223.31円で割ると、配当性向は約89.6%になります。利益の大部分を配当に回す計算で、余裕は大きくありません。Yahoo!ファイナンスで確認した11月5日の東証終値3,365円では、予想利回りは約5.94%、予想PER(株価が1株利益の何倍か)は約15.07倍です。高利回りと利益面の安全性は別の話です。公式配当履歴では2024年3月期220円から翌期190円へ減配し、前期200円へ戻しました。220円には10円の記念配当を含みます。
金融業として財務とCFを点検する
自己資本比率(資産を自己資金で賄う割合)は8.2%です。信販業は借入で債権を持つため、この低さだけで危険と断定しません。現金及び預金は1,538.01億円、自己資本は3,063.92億円です。ただし、中間短信にCF計算書はなく、営業CF・投資CF・フリーCFは不明です。預金の増加を営業CFの黒字とは扱いません。金融業の採点では、利益と配当を継続する力で補正し、金利負担や返済不能による損失のリスクも見ます。
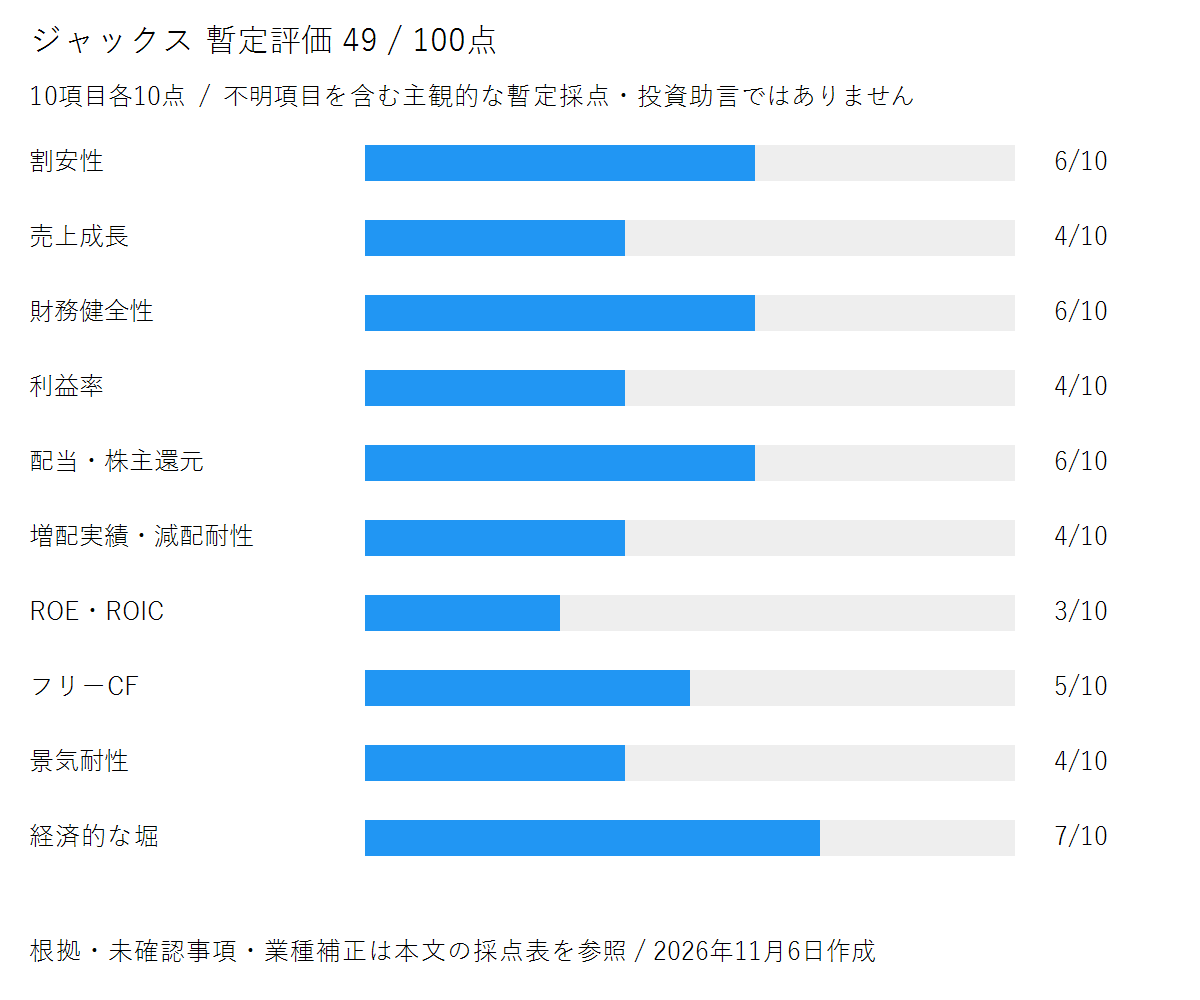
10項目評価は49点、Dランク(暫定)
各10点、計100点の主観評価です。中間自己資本から計算したPBR(株価の純資産に対する倍率)は約0.49倍ですが、減益と高い配当性向を慎重に評価しました。利益率は経常利益率で、ROICよりROEを重視する金融補正です。通期純利益予想を期首自己資本で割った簡便ROEは約3.4%です。正式な通期ROEではありません。5年成長率、格付け、規制資本指標、CFの検証は未了のため、満点扱いせず暫定採点としました。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 6 | 11月5日終値3,365円、今回予想EPS223.31円からPER15.07倍。中間自己資本と自己株控除後株数からPBR約0.49倍。低PBRでも収益悪化を考慮 |
| 売上成長 | 4 | 上期営業収益1.7%増、通期予想2.2%増。取扱高2.1%減。5年CAGR未確認で、収益単価の改善と事業量の伸びを区別した暫定評価 |
| 財務健全性 | 6 | 金融補正:自己資本比率8.2%だけで減点せず、自己資本306,392百万円と資金調達を評価。格付け・規制資本指標は未確認で、高い金融費用負担を考慮した暫定点 |
| 利益率 | 4 | 金融補正:営業利益率の10%基準ではなく経常利益率・ROEで評価。上期経常利益率11.32%だが、通期計画は5.60%、経常利益45.7%減予想 |
| 配当・株主還元 | 6 | 年間予想200円、11月5日終値基準利回り5.94%。一方、予想配当性向89.6%と高く、利回りだけで高得点にはしない |
| 増配実績・減配耐性 | 4 | 公式履歴で2024年3月期220円(記念配当10円を含む)→190円→200円→今期予想200円。普通配当部分でも減配があり、高配当性向で余力は限られる |
| ROE・ROIC | 3 | 金融補正:ROE中心。予想純利益10,000百万円÷期首自己資本296,649百万円の簡便ROEは3.37%。正式な期首期末平均ベースの通期ROEは不明、ROICは使わない |
| フリーキャッシュフロー | 5 | 金融補正:中間CF計算書の開示がなく営業CF・投資CF・FCFは不明。代わりに黒字・配当継続力を評価するが、下期利益停滞と株式売却益への依存を考慮し暫定点 |
| 景気耐性 | 4 | 金融補正:信販は金利・消費・与信に敏感。金融費用が上期30.7%増、国内減益と海外再建もあり、保険・インフラ並みの安定性とはしない |
| 経済的な堀 | 7 | 加盟店・保証取引の基盤と三菱UFJ銀行との資本業務提携を定性的に評価。一方、利上げに伴うシェア低下や他社競争も認識 |
| 合計 | 49/100 | D:主観的な暫定評価 |
まとめ
上期の予想上振れは明るい一方、費用後倒しと下期の負担を見落とせません。配当維持には、本業の回復と調達費用の管理が重要です。点数だけで売買は判断せず、保有状況も別途確認する必要があります。本記事は情報提供を目的としており、投資の勧誘・投資助言・税務助言を行うものではありません。投資の最終判断はご自身の責任でお願いいたします。
本記事は情報提供を目的としており、投資の勧誘を行うものではありません。評価は当ブログの主観的な暫定採点であり、投資助言ではありません。投資の最終判断はご自身の責任でお願いいたします。
出典:2027年3月期中間決算短信(2026年11月5日、業績・財務・配当) / 中間予想と実績の差異及び通期予想修正(同日、費用後倒し・金融費用増・株式売却) / ジャックス公式・配当金と株主還元情報(年度表示を決算期へ読み替え) / Yahoo!ファイナンス・東証株価時系列(2026年11月5日終値3,365円、11月6日確認)。比率は資料記載値または当ブログ計算。確認日:2026年11月6日。