
東京海上ホールディングス(8766)が2026年11月19日に発表した2027年3月期中間決算は、保険収益12.7%増、親会社帰属の純利益7.9%増でした。会社独自の修正純利益も8.8%増え、通期予想は上方修正。配当は増配計画を維持しています。利益の種類と株式分割の影響を分けて確認します。
この会社、何をしてるの?
東京海上日動などを傘下に持つ保険グループです。国内の自動車・火災保険や生命保険に加え、海外では企業向けの専門性の高い保険を展開。保険料を受け取り、事故や災害時の保険金支払いに備えて資産を運用します。国内だけに依存しない事業構成が特徴です。
中間期は増収増益。会計上の利益と修正利益を区別
対象は2026年4~9月。比較する前年同期もIFRS基準です。以下は百万円単位で、純利益は親会社の所有者に帰属する利益を指します。保険会社なので、一般企業の営業利益に置き換えずに見ます。
| 項目(百万円) | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 保険収益 | 3,746,597 | 4,223,634 | +12.7% |
| 税引前利益 | 609,173 | 683,838 | +12.3% |
| 純利益(親会社帰属) | 443,458 | 478,401 | +7.9% |
| 修正純利益(会社独自指標) | 482,440 | 524,752 | +8.8% |
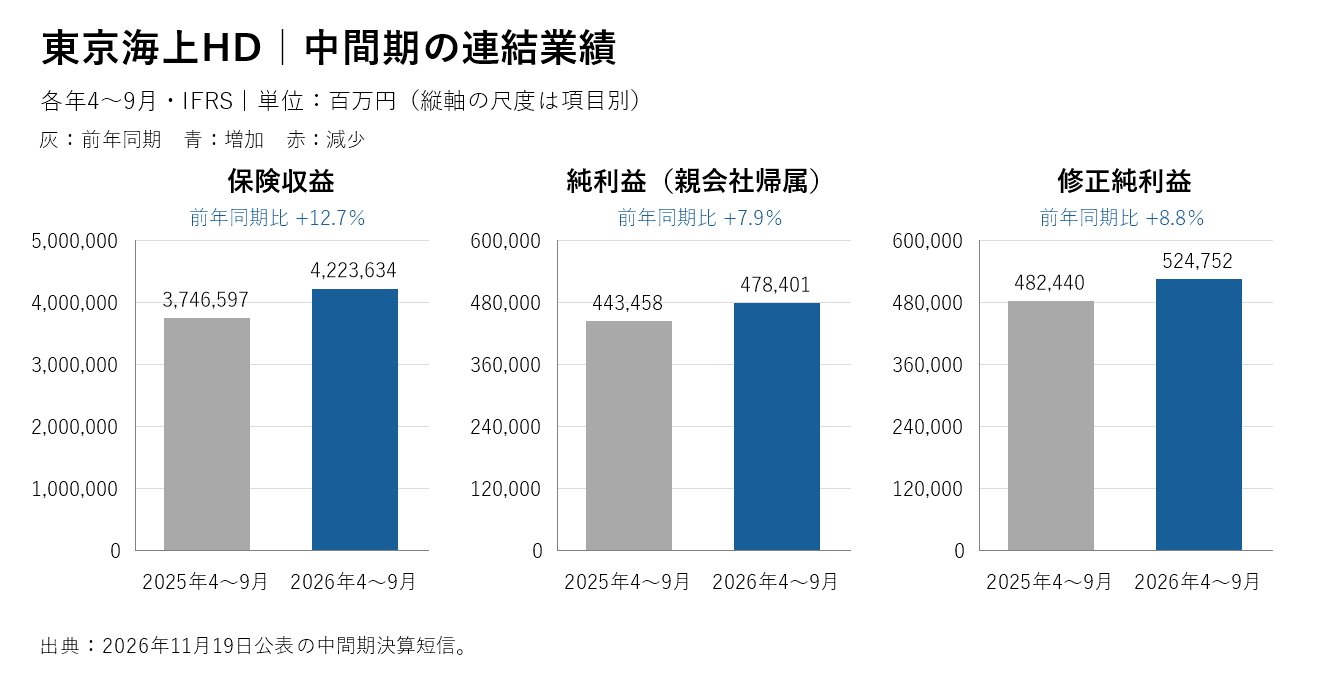
純利益は4,784.01億円、修正純利益は5,247.52億円でした。後者は資産・負債の総合管理やヘッジ、金融商品の売却・評価、事業投資関連の損益を調整した会社独自の指標です。実際の会計利益や営業キャッシュフローと同じものではありません。
国内・海外とも修正増益。ただし海外の最終利益は減少
参考資料では、国内保険の修正純利益が1,829.92億円で16.0%増、海外は3,424.05億円で6.9%増でした。一方、海外の会計上の純利益は2,787.48億円で3.6%減。調整前後で方向が違うため、「海外も全面的に増益」とは言えません。
保険サービス損益は16.2%増え、本業の収益力の改善が見られます。ただし説明資料では、北米の保険引受は堅調な一方、欧州で中東情勢に伴う大口損失などが発生。国内の自動車保険も修理費などの保険金単価上昇が負担です。自然災害の発生が計画を下回った効果も含み、増益をすべて恒常的な成長とは見なしません。
通期の修正純利益を9,700億円へ
修正純利益予想は9,500億円から9,700億円へ200億円引き上げられました。前期比では10.0%増の計画です。一方、会計上の親会社帰属純利益予想8,300億円は据え置き。上方修正されたのは修正利益であり、最終利益の予想ではない点が重要です。
中間期の修正純利益は改定後の通期予想に対して54.1%。ただし保険金支払いや為替・運用損益は下期にも変動します。進捗率だけで、さらなる上方修正を期待するのは避けたいです。
年間配当は分割後換算で約16.34円。新たな増額ではない
10月1日に1株を15株へ分割しました。短信の中間配当122.50円は分割前、期末予想8.17円は分割後なので、単純には足せません。122.50÷15+8.17=約16.34円と換算します。前期も同じ基準に直すと約14.53円。会社説明では約12.4%増、15期連続増配の計画ですが、今回の発表で配当予想を引き上げたわけではありません。
配当はIFRS修正純利益の3年平均に対して原則50%を目安にする方針です。また、今回決議した自社株買いは2,800億円。年度計画4,000億円の未実施分2,000億円と、第三者割当による希薄化を相殺する追加800億円で構成されます。2,800億円すべてが既存計画への純増ではありません。
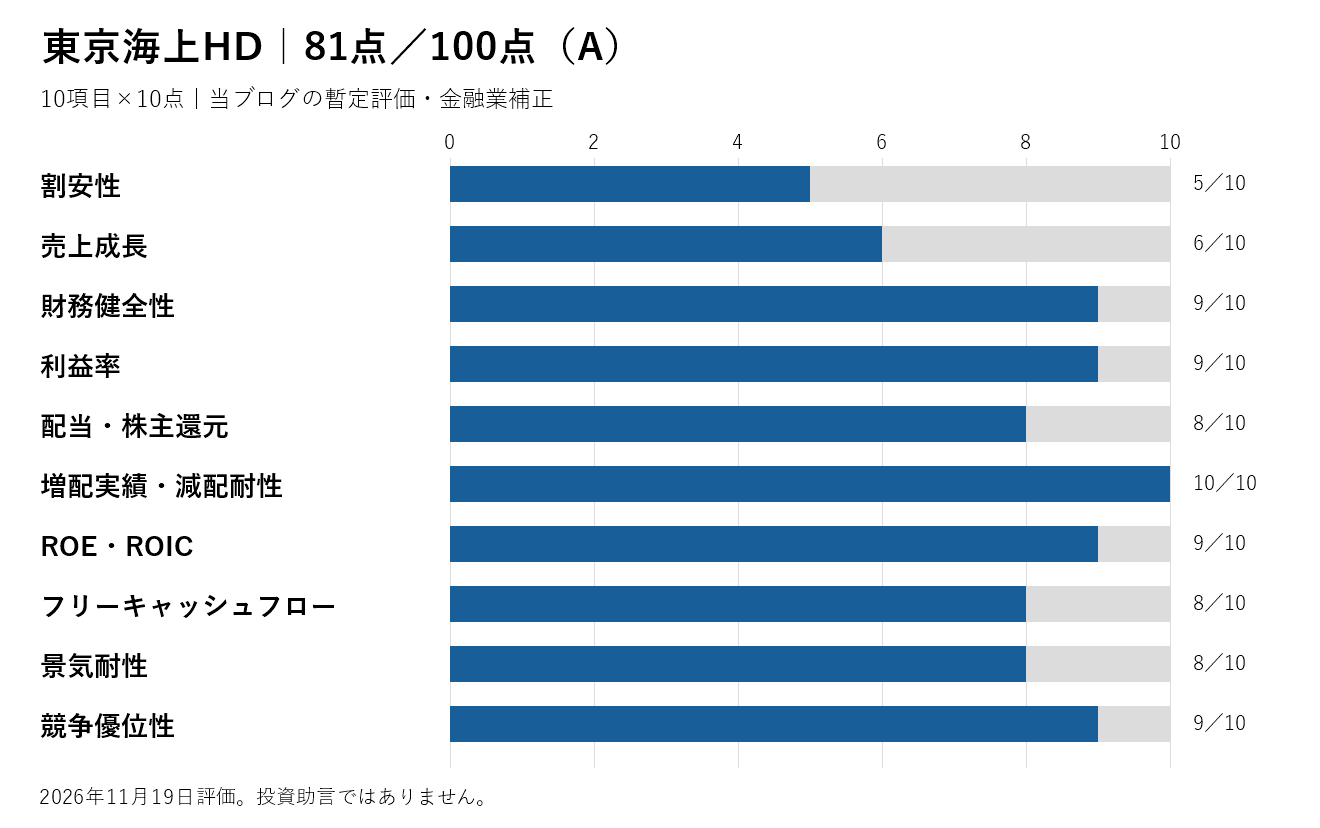
銘柄評価:81点/100点(A)
11月19日の東証終値566.0円と会社予想EPS29.44円から、予想PERは約19.2倍。9月末の親会社帰属持分と自己株式控除後の株数で計算したPBRは約2.02倍、予想配当利回りは約2.89%です。利回りは現在株価基準で、取得価格を基準にする簿価利回りとは異なります。
以下は各10点の主観的な暫定評価です。保険業の財務は一般企業の自己資本比率だけで判定せず、支払余力を示すESRで補正。9月末276%は会社内部モデルの値で、規制上の比率と完全には一致しません。FCFも利益創出の安定性に読み替え、未開示の現金収支を推計してはいません。
| 評価項目 | 点数/10 | 根拠 |
|---|---|---|
| 割安性 | 5 | 予想PER約19.2倍、PBR約2.02倍。強い割安感は見込みません。 |
| 売上成長 | 6 | 保険収益12.7%増。ただし同じ会計基準での5年CAGRは未確認のため保守的に採点。 |
| 財務健全性 | 9 | 会社内部モデルのESR276%。今回の自社株買い後の試算266%も目標190%以上を上回ります。 |
| 利益率 | 9 | 金融業として営業利益率でなく収益力を評価。修正ROE予想13.4%と増益を評価。 |
| 配当・株主還元 | 8 | 年間約16.34円予想、利回り約2.89%。自社株買いも実施します。 |
| 増配実績・減配耐性 | 10 | 会社計画では15期連続増配。利益の3年平均を基に配当を決める方針。ただし保証ではありません。 |
| ROE・ROIC | 9 | 会社独自の修正ROEは通期13.4%予想。通常の実績ROEとは区別します。 |
| フリーキャッシュフロー | 8 | 保険業補正として利益創出と配当継続を評価。今中間期のCF計算書は短信に未掲載。 |
| 景気耐性 | 8 | 保険の継続需要と地域分散を評価。大災害、保険金単価上昇、信用損失には注意。 |
| 競争優位性 | 9 | 国内の顧客基盤と海外の専門保険引受網、蓄積したリスク管理ノウハウを評価。 |
| 合計 | 81/100 | Aランク |
まとめ:増配の持続性と保険引受の質を追う
修正利益の上方修正、継続増配の計画、資本余力が評価点です。一方、現在の利回りだけで高配当株と決めつけず、割安性は控えめに評価しました。次回は国内自動車保険の採算、海外の大口損失、会計利益と修正利益の差を確認したいです。点数だけで保有株の売却や組み替えを判断するものではありません。
出典・確認資料
本記事は情報提供を目的とし、投資勧誘・投資助言・税務助言ではありません。評価は当ブログの主観であり、予想は実現を保証しません。最終的な投資判断はご自身の責任でお願いします。