
サンゲツ(8130)が2026年11月13日に、2027年3月期の中間決算を発表しました。主力の国内インテリアが伸び、上期の営業利益は前年同期比25.5%増加。通期の利益予想を上方修正し、年間155円の配当予想は据え置きました。
この会社、何をしてるの?
サンゲツは、壁紙や床材、カーテンなどを企画・販売する国内大手のインテリア商社です。家をリフォームするとき、施工会社から色や手触りを比べられる見本帳を見せてもらうことがあります。同社はそうした見本帳で商品を提案し、必要な内装材を工事現場に届けます。材料の販売だけでなく、空間の設計・施工や、門まわりなど屋外の建材も手がけています。
中間決算の業績:売上6.2%増、営業利益25.5%増
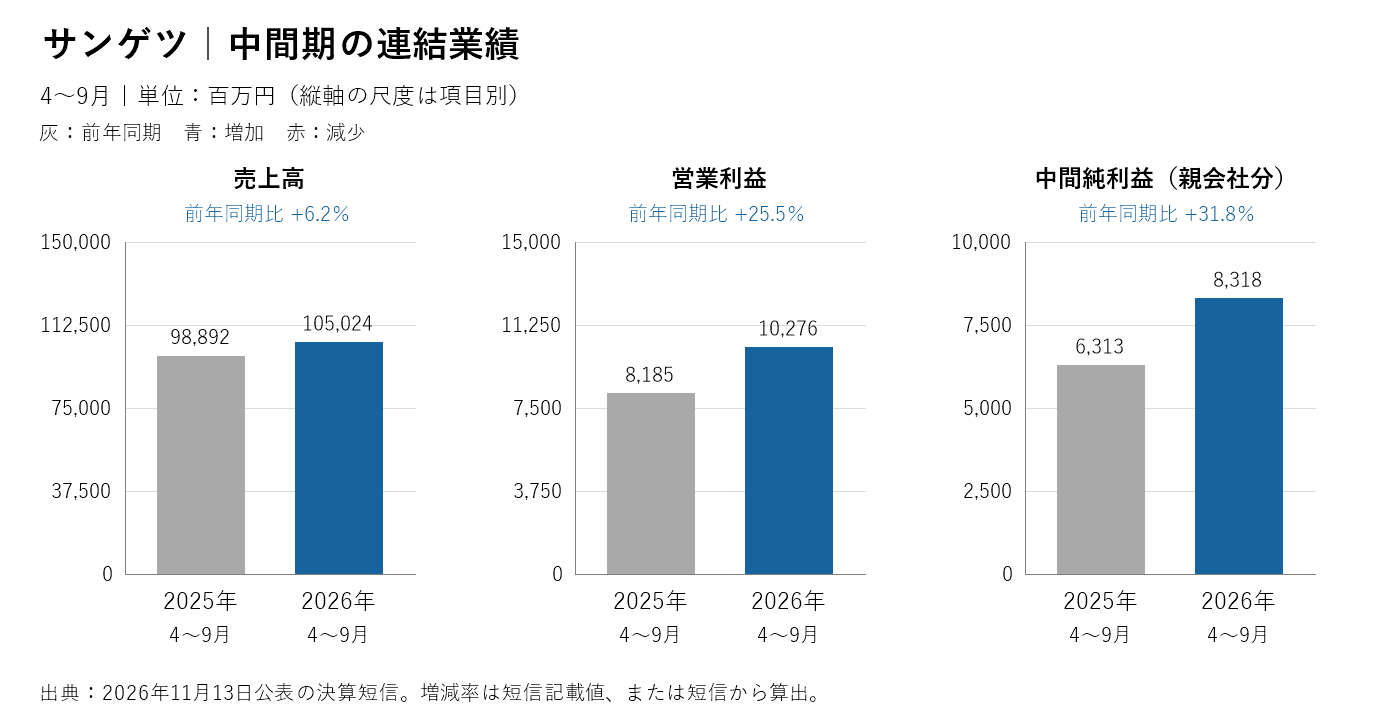
2026年4〜9月の売上高(商品やサービスの販売で得た収入)は1,050.24億円、営業利益(本業で稼いだ利益)は102.76億円でした。営業利益率(売上高に占める営業利益の割合)は約8.3%から約9.8%に改善しました。最終的に親会社株主に帰属する純利益は83.18億円で、前年同期比31.8%増です。
| 項目(百万円) | 2025年4~9月 | 2026年4~9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 98,892 | 105,024 | +6.2% |
| 営業利益 | 8,185 | 10,276 | +25.5% |
| 親会社株主に帰属する中間純利益 | 6,313 | 8,318 | +31.8% |
| 経常利益 | 8,526 | 10,767 | +26.3% |
注目①:値上げと供給回復が国内インテリアを押し上げ
国内インテリアの売上高は844.65億円(8.3%増)、営業利益は101.30億円(22.7%増)でした。原油由来の原料などが値上がりし、仕入れや配送の費用は増えました。それでも、7月の商品価格改定と、仕入先工場の火災による供給制限の緩和が増益につながりました。
床材の売上高は290.98億円で12.5%増え、壁装の4.3%増を上回りました。新築市場には弱さが残りますが、会社によると改修需要は底堅く推移しました。次は、値上げ後も受注や販売数量を保ち、物流費などの上昇を吸収できるかを見たいです。
注目②:海外は黒字に戻るも、国内の屋外建材は赤字
海外部門は売上高173.25億円で1.0%減でしたが、営業損益は1.06億円の赤字から1.98億円の黒字に変わりました。北米が堅調で、海外の設計・施工案件の採算が改善しました。一方、東南アジアでは工期の遅れや競争の激化もあり、地域によって差があります。国内の屋外建材は、新築需要の弱さや納品・施工の遅れなどから0.55億円の営業赤字でした。
純利益の伸びには、助成金収入4.42億円と、退職給付制度を終了したことに伴う会計上の利益5.18億円も寄与しました。これらは本業の営業利益には含まれません。本業の改善と、毎年は繰り返さない利益を分けて見る必要があります。
通期見通しを上方修正、配当は年間155円を維持
会社は通期の売上高予想を2,130億円から2,170億円、営業利益を190億円から215億円、純利益を135億円から160億円に引き上げました。営業利益の修正幅は13.2%で、修正後の通期予想に対する上期の進捗は約47.8%です。単純な引き算では下期に約112億円が必要ですが、これは会社が公表した下期単独の予想ではありません。
年間配当(株主への利益の分配)は、前期と同じ155円の予想です。中間は77.50円、期末も77.50円を予定しています。純利益予想が上がったため、配当性向(利益のうち配当に回す割合)は、前回予想の1株利益を使った約67.5%から約57.0%へ下がりました。配当額は同じでも、利益に対する負担は軽くなる計算です。
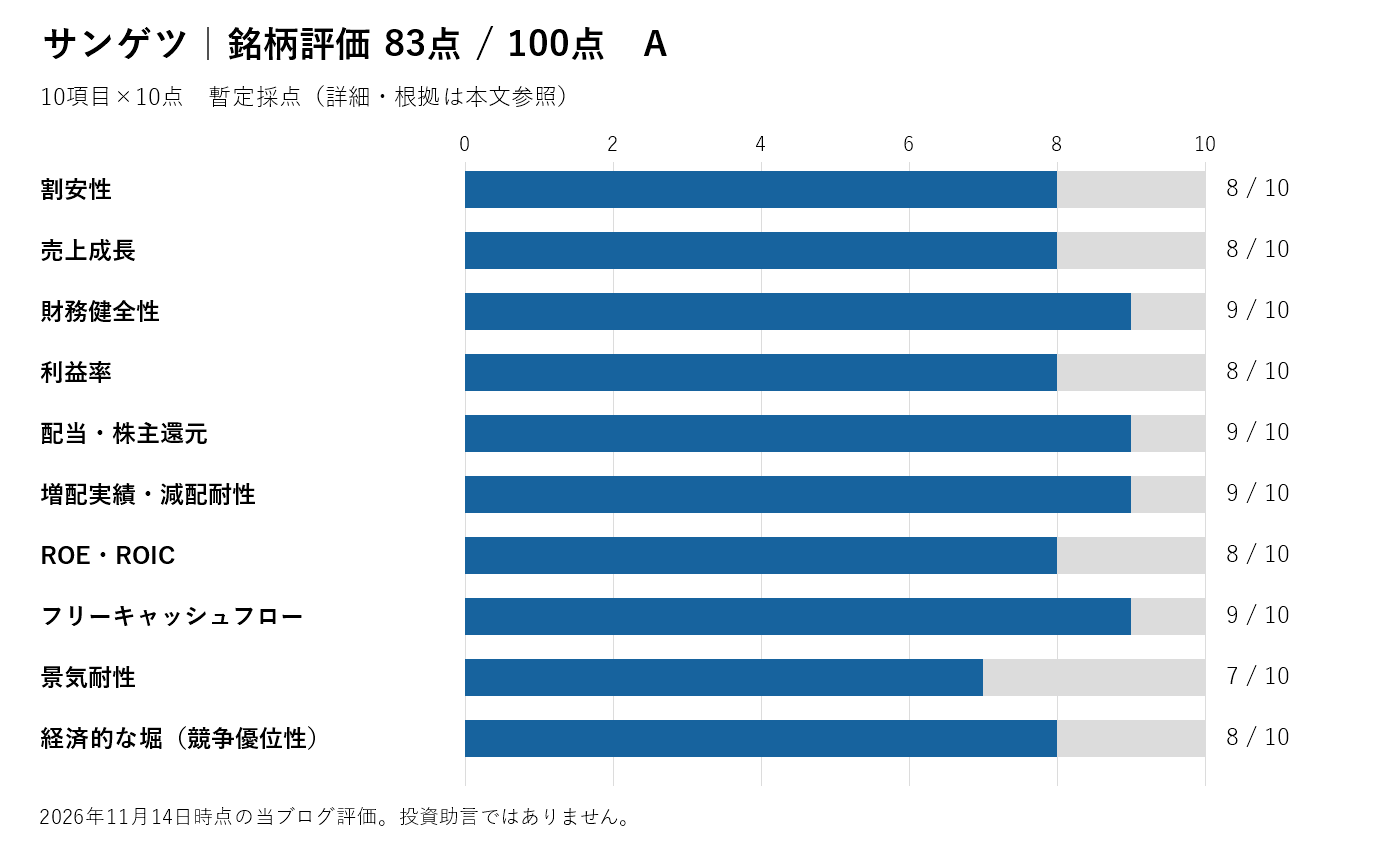
現金収支と銘柄評価:83点・A
半期報告書によると、営業活動による現金収支は87.33億円のプラス、投資活動は23.49億円のマイナスでした。合計したフリーキャッシュフローは63.84億円のプラスで、この期間に実際に支払った配当45.55億円を上回りました。ただし、売上代金の回収や在庫の増減、設備投資の時期によって、この数字は動きます。自己資本比率(資産のうち自己資本でまかなう割合)は前期末の64.3%から65.6%に上昇しました。
11月13日の終値3,225円に対し、予想PER(株価が1株利益の何倍か)は約11.9倍です。9月末の自己資本から計算したPBR(株価が1株純資産の何倍か)は約1.51倍、予想配当利回りは約4.81%です。ROEは自己資本に対する利益の割合、ROICは事業に投じた資金に対する利益の割合を指します。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 8 | 予想PER約11.9倍、9月末の自己資本から概算したPBR約1.51倍。 |
| 売上成長 | 8 | 2022年3月期から2026年3月期の売上高は年平均約8.4%増。 |
| 財務健全性 | 9 | 自己資本比率65.6%、流動比率約277%。 |
| 利益率 | 8 | 上期営業利益率約9.8%。前年同期約8.3%から改善。 |
| 配当・株主還元 | 9 | 予想配当利回り約4.81%、修正後の配当性向約57.0%。 |
| 増配実績・減配耐性 | 9 | 前期まで12期連続増配。今期は155円で横ばいの見通し。 |
| ROE・ROIC | 8 | 前期ROE12.5%。ROICは確認できた数値がなく、ROEを中心に採点。 |
| フリーキャッシュフロー | 9 | 直近5期の通期はいずれもプラス、今上期も63.84億円のプラス。 |
| 景気耐性 | 7 | 改修需要が下支えする一方、新築着工や調達・物流費の影響が残る。 |
| 経済的な堀(競争優位性) | 8 | 壁紙や床材の品ぞろえ、全国配送網、設計・施工を組み合わせた提案力。 |
| 合計(100点満点) | 83点 | A:当ブログの暫定評価 |
まとめ
主力の国内インテリアが増益をけん引し、通期予想は上がりました。配当を長く受け取る視点では、155円の見通しに加え、価格改定後の販売数量と、仕入れ・配送費を引いた後にどれだけ利益と現金が残るかを追いたいです。
出典(2026年11月13日):中間決算短信/通期業績予想の修正/半期報告書
本記事は公開資料に基づく個人の分析・主観評価です。投資勧誘や投資・税務の助言ではありません。投資の最終判断はご自身の責任でお願いします。