
三菱HCキャピタル(8593)が、2026年11月12日に2027年3月期の中間決算を発表しました。中間純利益は前年同期比71.9%減で、通期の純利益予想も下方修正しました。一方、年間51円の配当予想は据え置きです。
この会社、何をしてるの?
三菱HCキャピタルは、国内外で事業を展開する大手リース会社です。リースとは、企業が必要な設備をリース会社が購入し、利用料を受け取って貸し出す仕組みです。たとえば、航空会社は飛行機を自社で買わなくても、借りて運航できます。同社は航空機や鉄道貨車を貸すほか、不動産や再生可能エネルギーにも投資しています。
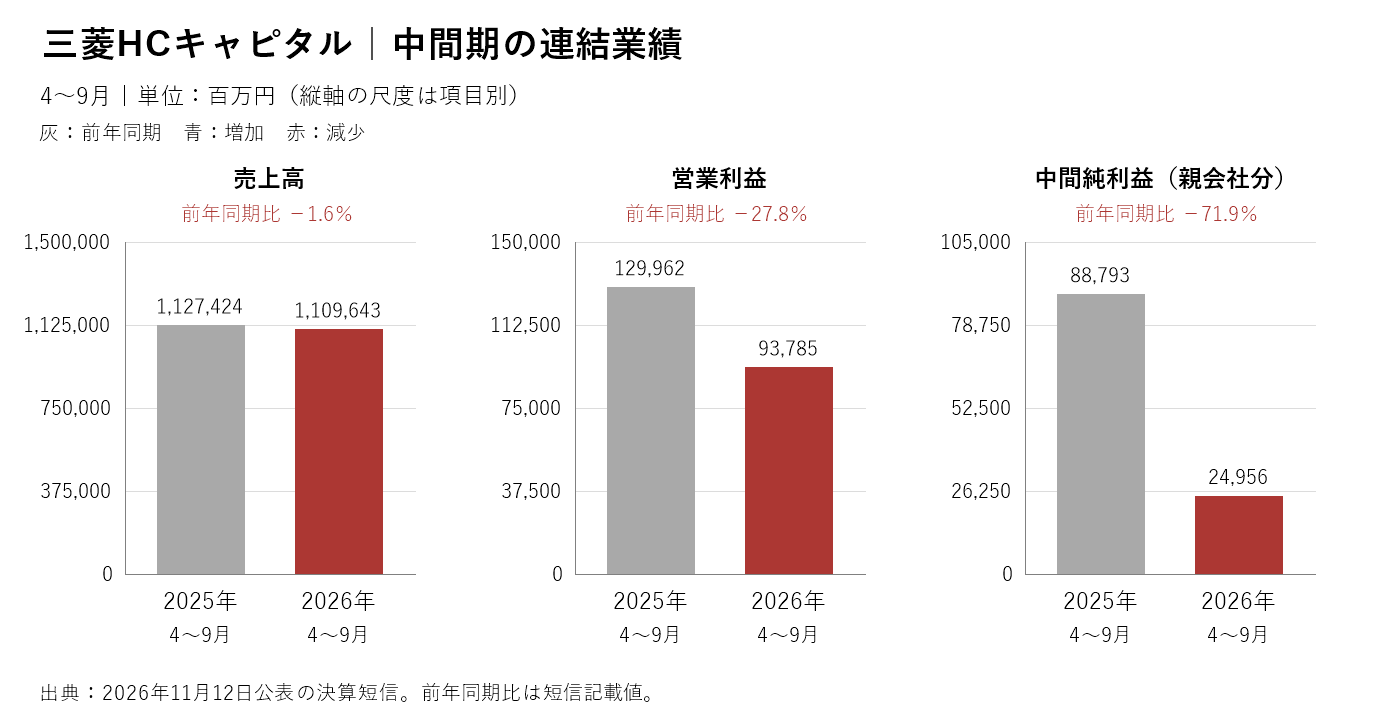
中間決算の業績:売上1.6%減、営業利益27.8%減
対象は2026年4〜9月の連結業績(グループ全体の成績)です。売上高は約1兆1,096億円と、前年同期から小幅な減少でした。一方、営業利益(本業で稼いだ利益)は約938億円に減りました。売上高の落ち込みに比べて、本業の利益の落ち込みが大きい決算です。
| 項目(百万円) | 2025年4~9月 | 2026年4~9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 1,127,424 | 1,109,643 | −1.6% |
| 営業利益 | 129,962 | 93,785 | −27.8% |
| 親会社株主に帰属する中間純利益 | 88,793 | 24,956 | −71.9% |
| 経常利益 | 123,980 | 91,867 | −25.9% |
注目①:欧州の再エネ投資で378億円の評価損
純利益が大きく減った主な理由は、欧州で再エネ事業を手がけるEuropean Energyへの出資です。電力価格の変動や、送電網で運べる電力を増やす工事の遅れなどで、出資時の想定ほど利益が出ていません。同社は、帳簿上の株式の価値を回収できると見込む水準まで引き下げ、378億円を特別損失に計上しました。
この評価損は、計上時に378億円の現金が出ていく支出ではありません。ただし、出資当初に見込んだ収益が得られていないことを示します。電力価格や送電網の問題が続くなら、評価を下げたことだけで不安が解消したとは言えません。
前年同期には、一部子会社の決算月変更に伴い、連結決算に取り込む期間が長くなり、228億円の増益効果がありました。今回はその効果がなく、保有資産を売却して得た利益も減りました。なお、378億円の評価損は営業利益には含まれません。純利益の減少を評価損だけで説明できない点には注意が必要です。
注目②:海外カスタマーは伸びた一方、不動産と国内向け部門は減益
海外カスタマーの事業別利益は26億円から129億円に増えました。欧州事業が伸び、米国などの商用トラック事業で貸倒関連費用(代金を回収できないリスクに備える費用)が減ったことなどが寄与しました。
一方、国内向けリースなどを扱うカスタマーソリューションでは、リース料収入が増えても、大口案件の貸倒関連費用が響き、利益は24.5%減りました。不動産の利益も、資産売却益の減少や米国案件の時価評価損などで157億円から5億円に落ちています。次回は、海外の改善が続くかと、他部門の信用コストや資産売却益がどう動くかを分けて見たいところです。
通期の見通し:純利益1,300億円へ、年間51円配当は据え置き
会社は2027年3月期の純利益予想を1,600億円から1,300億円に引き下げました。従来予想から18.8%減、前期実績から19.9%減です。上期の進捗は修正後予想の約19.2%で、通期予想に届くには下期に約1,050億円の純利益が必要です。ただし、これは単純な引き算で、会社が公表した下期予想ではありません。評価損を計上した時期や資産売却の時期によって、上下期の利益は偏ります。
配当(株主への利益の分配)は中間25円、期末26円の予想で、年間51円は変更ありません。前期の46円より5円多く、実現すれば28期連続の増配です。ただし、予想配当性向(利益のうち配当へ回す割合)は、1株利益予想の引き下げにより約45.7%から約56.3%に上がります。配当額が同じでも、利益に対する負担は重くなりました。
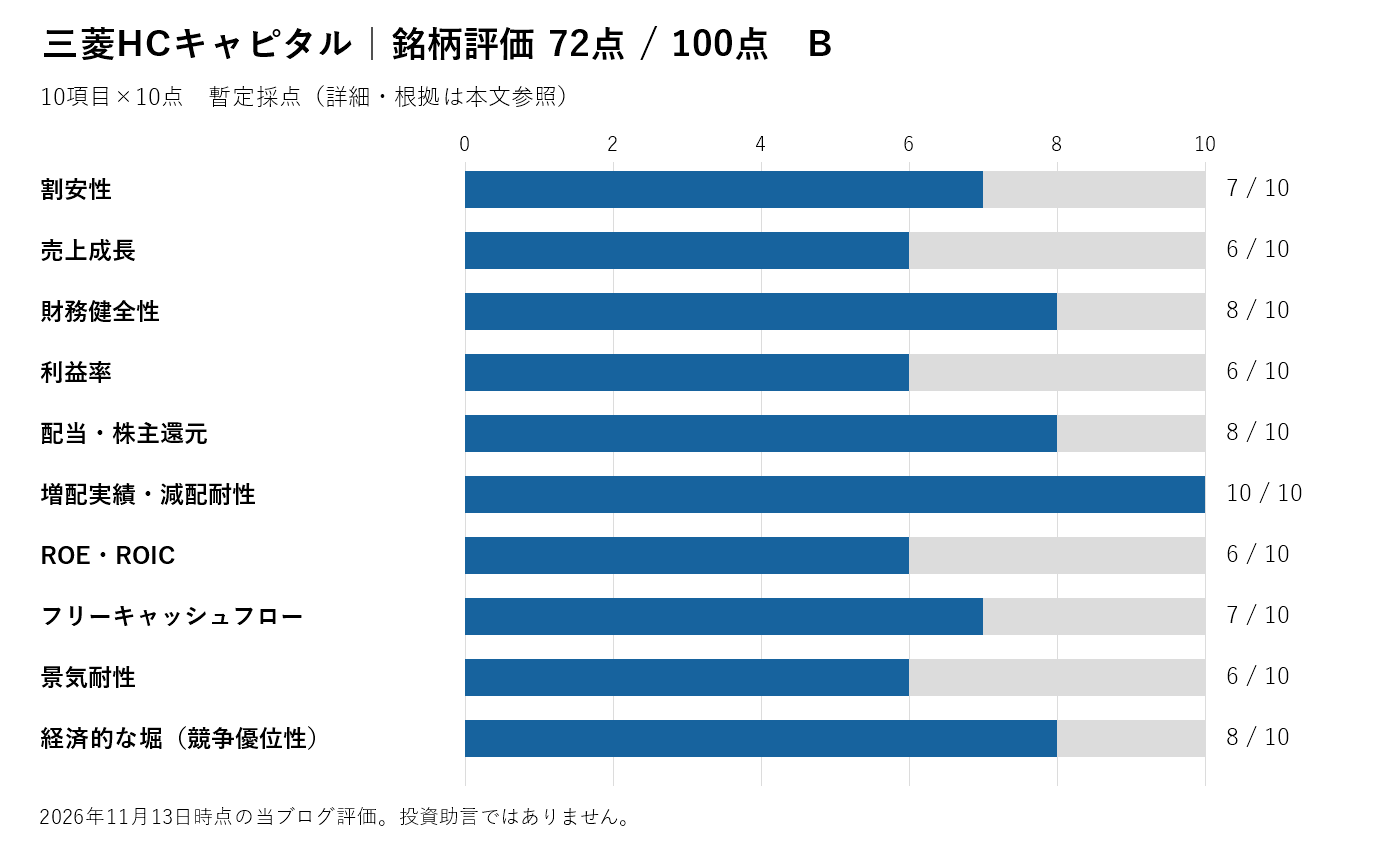
銘柄評価:72点・B
株価の基準は決算発表日の11月12日終値1,348.5円です。修正後の1株利益予想90.62円で割ると、予想PER(株価が1株利益の何倍か)は約14.9倍です。9月末の1株純資産1,389.19円から算出したPBR(株価が1株純資産の何倍か)は約0.97倍で、予想配当利回りは約3.78%です。
リースは借入などで資金を調達して、貸し出す設備を先に購入する事業です。そこで、自己資本比率(資産に対する自己資本の割合)15.2%の数字だけでは判断せず、長期の信用格付けも見ます。資金収支も、設備の購入や売却で大きく動くため、フリーキャッシュフロー(事業と投資を通じた現金収支)だけでなく、黒字と配当の継続性を評価しました。ROE(自己資本に対する利益の割合)は、前期実績を使っています。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 7 | 予想PER約14.9倍、実績PBR約0.97倍。利益見通しの低下も考慮。 |
| 売上成長 | 6 | 直近5期の売上は1兆7,656億円から2兆2,154億円へ(4年間の年平均約5.8%)。今上期は1.6%減。 |
| 財務健全性 | 8 | 自己資本比率15.2%で横ばい。長期発行体格付はJCR・R&IでAA、S&PでA−。 |
| 利益率 | 6 | 金融業補正。上期の経常利益率は約8.3%で、前年の約11.0%から低下。 |
| 配当・株主還元 | 8 | 年51円予想で利回り約3.78%。予想配当性向約56.3%。 |
| 増配実績・減配耐性 | 10 | 前期まで27期連続増配。年51円が実現すれば28期連続。 |
| ROE・ROIC | 6 | 金融業補正でROEを重視。前期実績は8.6%。 |
| フリーキャッシュフロー | 7 | 金融業補正。直近5期の通期純利益は黒字が続く一方、今上期の落ち込みは大きい。 |
| 景気耐性 | 6 | 複数事業のリース料収入が支え。貸倒関連費用、売却益や電力価格の変動には注意。 |
| 経済的な堀(競争優位性) | 8 | 資金調達力と、航空機・鉄道貨車など専門資産の管理・売却網。 |
| 合計(100点満点) | 72点 | B:当ブログの暫定評価 |
まとめ
配当を重視する立場からは、年間51円の予想維持が今回の支えです。一方、本業の利益も減っており、増配実績だけで今回の決算を判断するのは早いと考えます。次の決算では、海外事業の改善や資産売却の進み具合が、通期予想と配当をどこまで支えるかを確認します。
出典:2027年3月期 中間決算短信(TDnet)/評価損の計上・通期予想の修正(TDnet)
出典:前期決算短信/前期決算概要/統合報告書2025・財務情報/会社格付/11月12日終値(Yahoo!ファイナンス)
本記事は公開資料に基づく個人の分析・主観評価であり、投資勧誘、投資助言または税務助言を目的としたものではありません。投資の最終判断はご自身の責任でお願いします。