SBIホールディングス(8473)が11月2日、2027年3月期の中間決算を発表しました。収益・利益は上半期として過去最高です。年間110円の配当予想と増益の中身を確認します。
この会社、何をしてるの?
SBI証券やSBI新生銀行を傘下に持つ総合金融グループです。銀行・証券・保険に加え、投資信託(集めたお金をまとめて運用する商品)の運用も手がけます。成長企業へ資金を出すPE投資も特徴です。預金から投資、保険までをつなぐ顧客基盤が強みです。
中間決算は税引前利益52.9%増
対象は2026年4~9月の連結(グループ全体)累計です。会計基準はIFRS(国際的な会計ルール)です。利益の比較には主な公表指標の税引前利益を使います。前年同期は2025年4~9月です。
| 項目(億円) | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 収益(売上高に相当) | 9,025.59 | 10,575.15 | +17.2% |
| 税引前利益 | 2,121.04 | 3,243.06 | +52.9% |
| 中間利益 | 1,632.52 | 2,491.08 | +52.6% |
| うち親会社所有者に帰属する利益 | 1,658.01 | 2,305.72 | +39.1% |
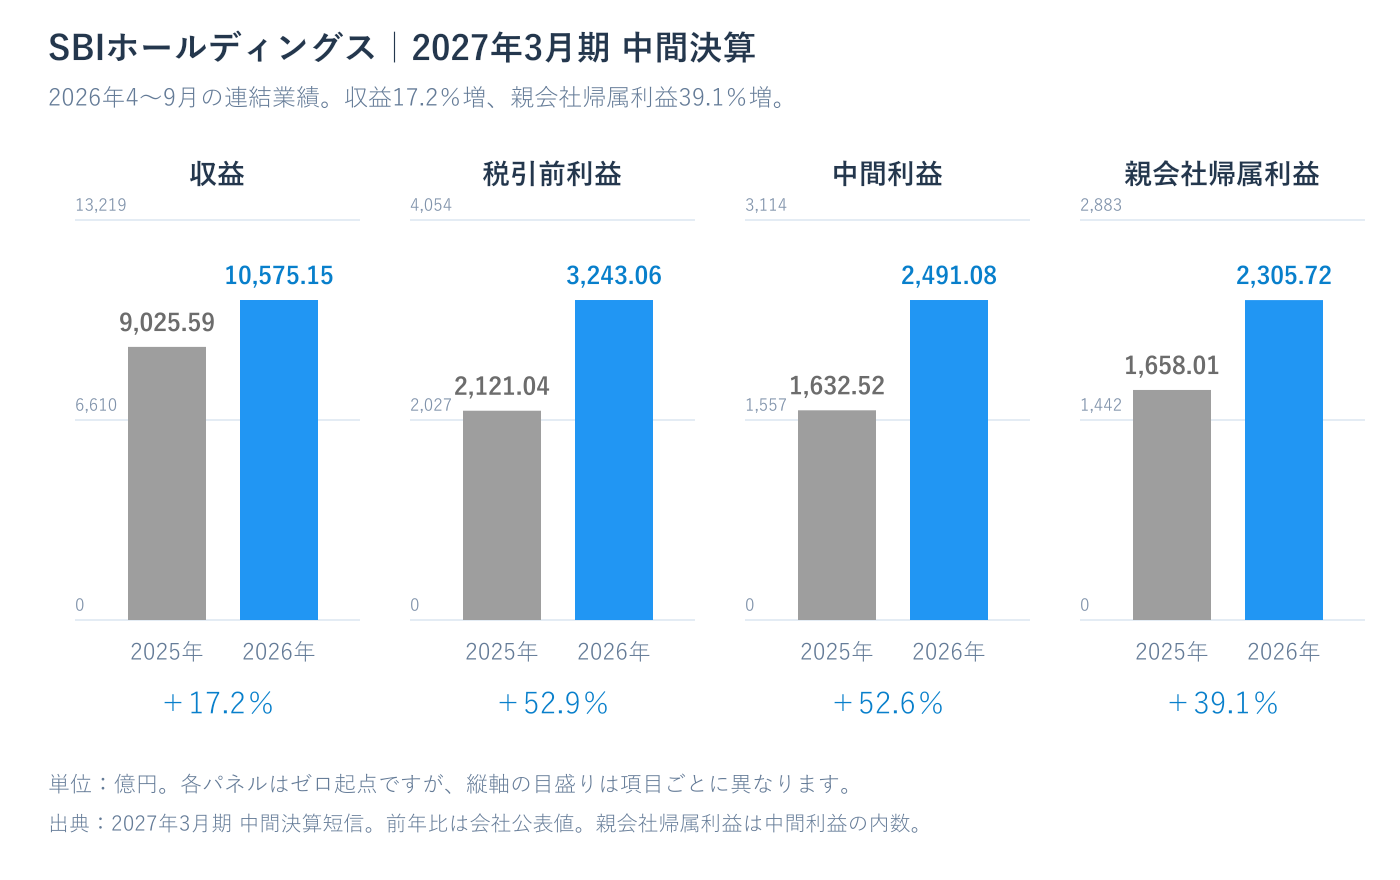
税引前利益率は30.7%で、前年の23.5%から上がりました。ただし投資の評価益などを含み、製造業の営業利益率とは単純に比べられません。
銀行・証券と投資の利益が支える増益
金融サービス事業の税引前利益は2,002.33億円で69.7%増でした。SBI新生銀行は融資などの資産や手数料が伸び、SBI証券も株式市場の活況と収益源の広がりが追い風でした。
PE投資事業は1,530.88億円で38.5%増。複数の投資先で評価益(保有資産の価値が上がった分の利益)を計上しています。売却して得た現金とは区別が必要です。一方、暗号資産事業は15.95億円の赤字で、前年の1.47億円から損失が広がりました。
年間110円配当予想、分割調整後で15円増
中間配当30円は決定、期末80円・年間110円は予想です。2025年12月に1株を2株へ分割しており、前年中間40円は同じ基準に直すと20円です。今回は10円の増配となります。年間も分割調整後の前期95円から15円増える計画です。
還元方針は、特殊要因を除いた金融サービス事業の税引前利益に対し、配当と自社株買いの合計で30%程度です。連結純利益に対する配当性向とは異なります。
通期予想と現金収支の見方
市場変動の影響が大きく、通期業績予想は非開示です。進捗率は算出できず、中間利益の2倍を年間予想とは扱いません。
中間期の営業CF(事業による現金の増減)は7,376.75億円、投資CFは△11,761.27億円です。合計した簡易FCFは△4,384.52億円でした。銀行の預金・貸出などの動きを含むため、非金融企業の「設備投資後に残る現金」と同じ基準では判断しません。
10項目で見る銘柄評価
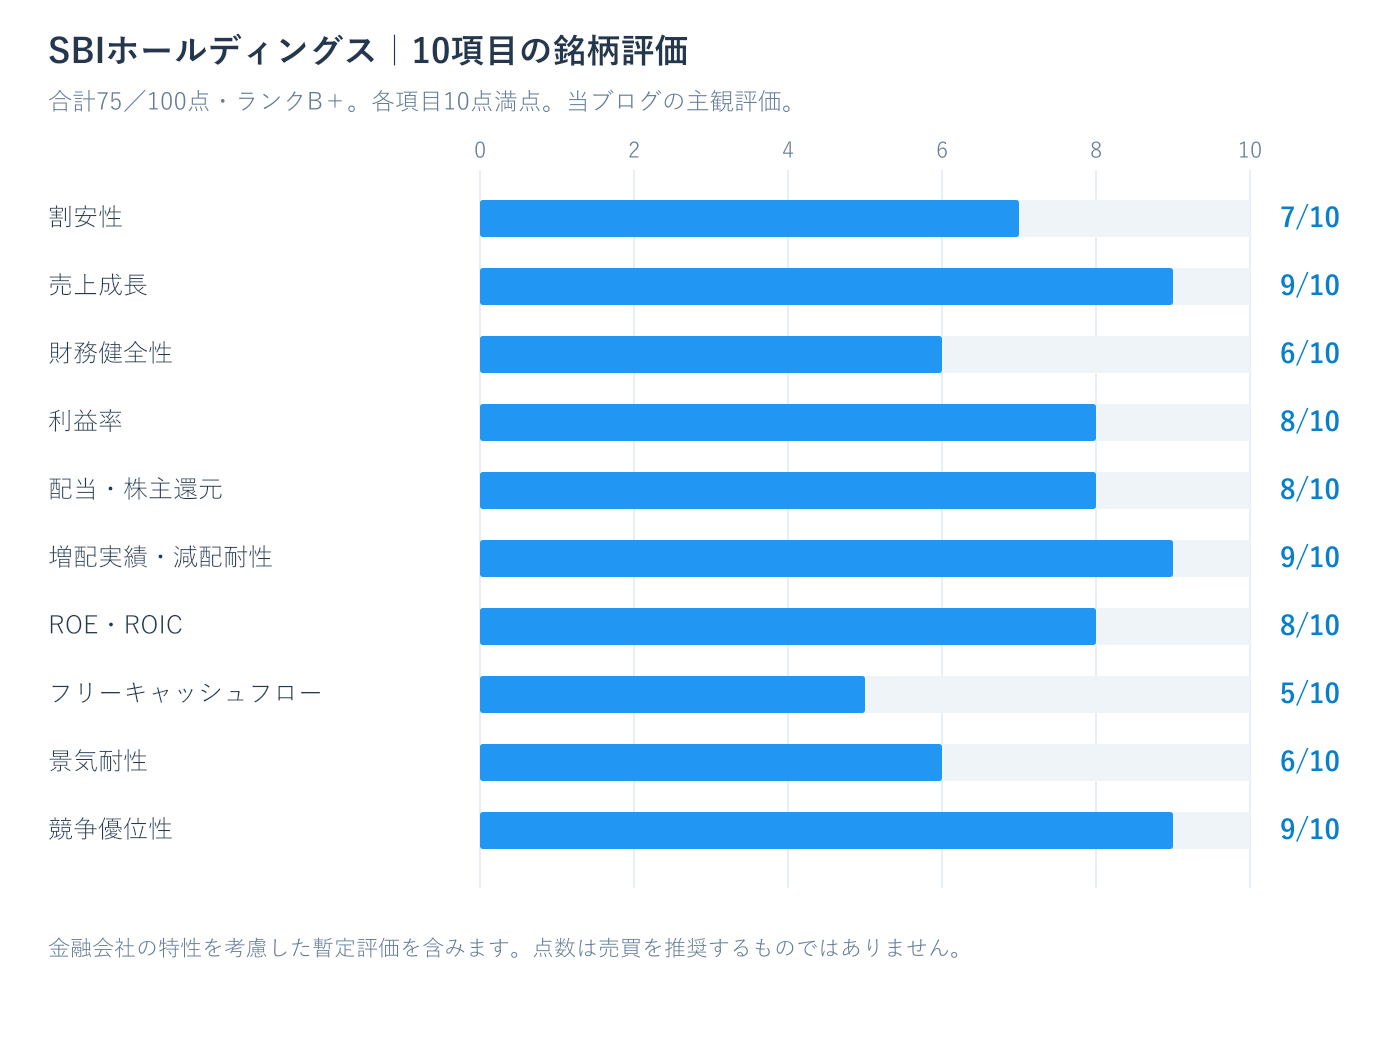
各10点、合計100点の当ブログ独自の主観評価です。11月2日の東証終値2,818.5円と年間配当予想110円から、予想利回りは3.90%です。中間期の親会社帰属持分を自己株式を除く株数で割るとBPS(1株当たり純資産)は約3,008.57円、PBR(株価÷BPS)は約0.94倍です。会社予想EPS(1株利益)がないため、予想PERは算出していません。
| 評価項目 | 点数/10 | 主な根拠 |
|---|---|---|
| 割安性 | 7 | PBR約0.94倍。会社予想EPSがなく予想PERは算出せず |
| 売上成長 | 9 | 21/3→26/3期の収益は年平均28.5%増。買収の影響も含む |
| 財務健全性 | 6 | 親会社帰属持分比率4.9%。銀行を含むため非金融と単純比較せず、暫定評価 |
| 利益率 | 8 | 税引前利益率30.7%。評価益を含み、営業利益率とは異なる |
| 配当・株主還元 | 8 | 年間110円予想、予想利回り3.90%。中間30円は決定 |
| 増配実績・減配耐性 | 9 | 17/3~26/3期は減配なし。23/3期など据え置きの年もある |
| ROE・ROIC | 8 | 上半期の年換算ROE23.2%。ROICは未確認で暫定評価 |
| フリーキャッシュフロー | 5 | 中間期の営業CF+投資CFは△4,384.52億円。金融特性から中立評価 |
| 景気耐性 | 6 | 銀行・保険の基盤を持つ一方、市況・金利・信用損失に影響される |
| 競争優位性 | 9 | 証券・銀行・保険の顧客基盤とサービス間の連携を評価 |
合計75/100点、ランクB+としました。成長と還元を評価しつつ、市況への依存を考慮しました。財務健全性とROE・ROICは暫定、FCFは金融特有の動きが大きいため5点の中立評価です。非金融企業との単純な優劣比較には使いません。
まとめ
銀行・証券の収益と、PE投資の評価益が増益を支えました。今後は評価益の持続性と暗号資産事業の改善を確認します。点数だけで売買を決めず、保有者は簿価利回り、優待条件、含み損益や税負担も合わせて考える必要があります。
本記事は公開資料に基づく情報提供と当ブログ独自の主観評価であり、投資勧誘・投資助言・税務助言ではありません。投資の最終判断はご自身の責任でお願いいたします。
出典・計算条件
2026年11月3日確認。金額は百万円を100で割り億円に換算し、前年比は会社公表値です。収益の5年平均成長率は(1,896,607÷541,145)の5分の1乗-1=28.5%。買収などによる連結範囲の変化を含みます。BPS=1,945,026百万円÷(661,256,614-14,761,438株)、利回り=110円÷2,818.5円。ROEは会社公表の上半期年換算値、FCF=営業CF+投資CFです。