
アルトナーが9月10日に発表した2027年1月期中間決算を読みました。対象は2026年2〜7月。技術者の人数や単価が伸び、比較可能な単体業績では増収増益です。一方、配当の余力を見るときは、株式分割と現金収支を丁寧に確認したい内容でした。
この会社、何をしてるの?
自動車や電気機器などの研究開発・設計を担う技術者を企業へ派遣し、仕事を請け負う会社です。製品そのものを大量生産するのではなく、専門知識を持つ人材の技術で収益を得ます。技術者を育て、仕事につなげ、単価を高めることが業績の土台になります。
連結と単体を混ぜずに確認
今回の連結売上高は70.75億円、営業利益12.17億円、経常利益12.22億円、親会社株主に帰属する純利益8.15億円でした。連結営業利益率は約17.2%です。前期の第3四半期から連結決算になったため、前年中間期の連結比較値はありません。前年の単体数値と比べて連結の増益率を出すことはできません。
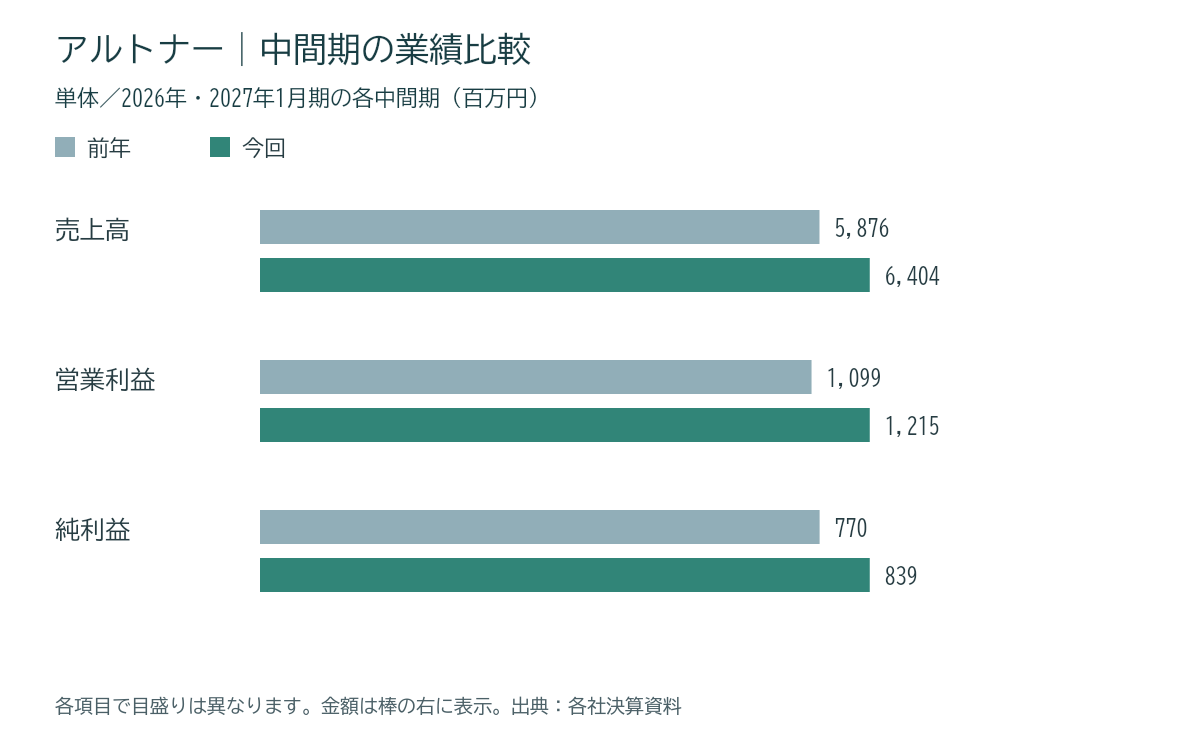
補足資料にある単体同士では、売上高64.04億円で9.0%増、営業利益12.15億円で10.5%増、純利益8.39億円で9.0%増です。技術者数の増加、高い稼働率、単価上昇が寄与し、採用・教育やIT関連費用の増加を吸収しました。下の図も単体でそろえています。
通期の会社予想は据え置き
通期の連結予想は売上高140.21億円、営業利益20.17億円、純利益12.48億円で変更なし。中間実績の進捗率は売上50.5%、営業利益60.3%です。ただし進捗率が半分を超えたことだけで上方修正を決めつけることはできません。通期純利益予想は前期比0.9%減です。
配当は株式分割後の基準で見る
8月1日に1株を2株へ分割しています。中間配当43円は分割前の1株に対する金額で、期末予想21.5円は分割後です。43円と21.5円をそのまま足して年間64.5円とはしません。分割後にそろえると中間21.5円相当+期末21.5円=年間43円相当で、前期42円相当から1円の実質増配予想です。
9月10日終値935円を使うと予想配当利回りは約4.60%。今回の短信のEPS58.85円で計算したPERは約15.9倍です。会社が示す予想配当性向は73.1%と高め。前年割れを避けたいという還元姿勢はあるものの、利益が減ったときの余裕も見ておきたいところです。
利益と現金は同じではない
中間の営業CF(本業の現金収支)は約1.49億円、投資CFは約0.03億円の支出で、合計のFCFは約1.46億円です。純利益に比べ小さい背景には、役員退職慰労引当金の減少3.61億円、売上債権の増加2.74億円、法人税等の支払い2.93億円などがあります。
現金同等物は43.23億円、自己資本比率は63.0%です。財務の厚みはありますが、半年のFCFは同期間の配当支払額4.44億円を下回りました。これだけで減配を予想するのではなく、下期に売上代金の回収と現金創出が進むかを確認します。
100点満点の確認表
各項目10点の主観評価です。5年CAGR(年平均成長率)、ROIC、長期FCF推移は未確認のため保守的な暫定評価です。ROE(自己資本に対する利益)は市場情報掲載の前期実績を参照し、中間業績と区別しました。
| 項目 | 点数 | 根拠 |
|---|---|---|
| 割安性 | 5/10 | 終値935円・予想PER約15.9倍。割安と断定しない |
| 売上成長 | 7/10 | 単体売上9.0%増。5年CAGR未確認の暫定値 |
| 財務健全性 | 9/10 | 自己資本比率63.0%、流動比率約390% |
| 利益率 | 10/10 | 連結営業利益率17.2% |
| 配当・株主還元 | 7/10 | 予想利回り4.60%だが配当性向73.1% |
| 増配実績・減配耐性 | 9/10 | 資料に12期連続増配の実績。今期も実質増配予想 |
| ROE・ROIC | 8/10 | 前期ROE24.09%。ROIC未確認のため保守評価 |
| フリーCF | 5/10 | 中間FCF約1.46億円。長期の安定性は未確認 |
| 景気耐性 | 5/10 | 単体売上の42.8%が自動車関連 |
| 競争優位性 | 7/10 | 技術者育成と設計開発の経験。採用競争に留意 |
合計72点/100点・ランクB
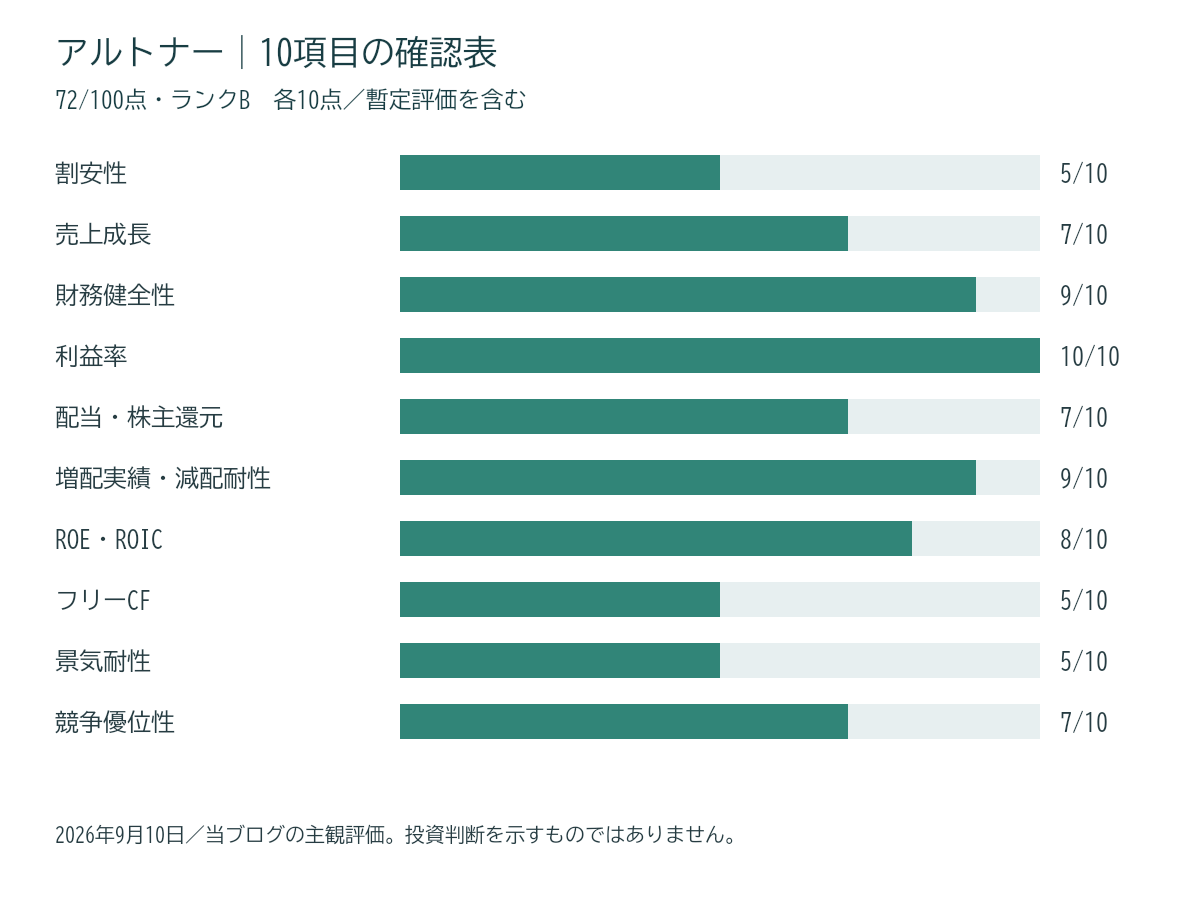
今後は採用と単価の伸び、そして主要顧客の開発投資を見守ります。単体売上の42.8%が自動車関連で、景気の影響を受けない会社ではありません。点数だけで売買せず、取得価格に対する配当、株主優待、含み損益と税の影響も合わせて確認する方針です。
本記事は公開資料の整理と当ブログの主観評価であり、投資勧誘・投資助言・税務助言ではありません。会社予想や配当は変更される場合があります。最終判断はご自身の責任でお願いします。