
東ソーが11月5日、2027年3月期の中間決算を発表しました。対象は2026年4~9月です。売上高は16.1%、営業利益は10.4%増えました。通期の営業利益予想も引き上げています。一方、純利益の大幅増には前年の損失が減った影響があり、現金収支は悪化しました。配当重視の視点で、増益の中身を確認します。
この会社、何をしてるの?
東ソーは、暮らしや産業の土台になる化学品をつくる総合化学メーカーです。樹脂やゴムの原料から、検査用の薬品、半導体向け材料まで扱っています。たとえば石英ガラスは、高い純度が求められる半導体づくりを支える材料です。工場で使う水をきれいにする設備も手がけます。原料市況の影響を受ける素材と、技術力が問われる先端分野を組み合わせた会社です。
中間決算は増収増益。ただし純利益の伸び方は別
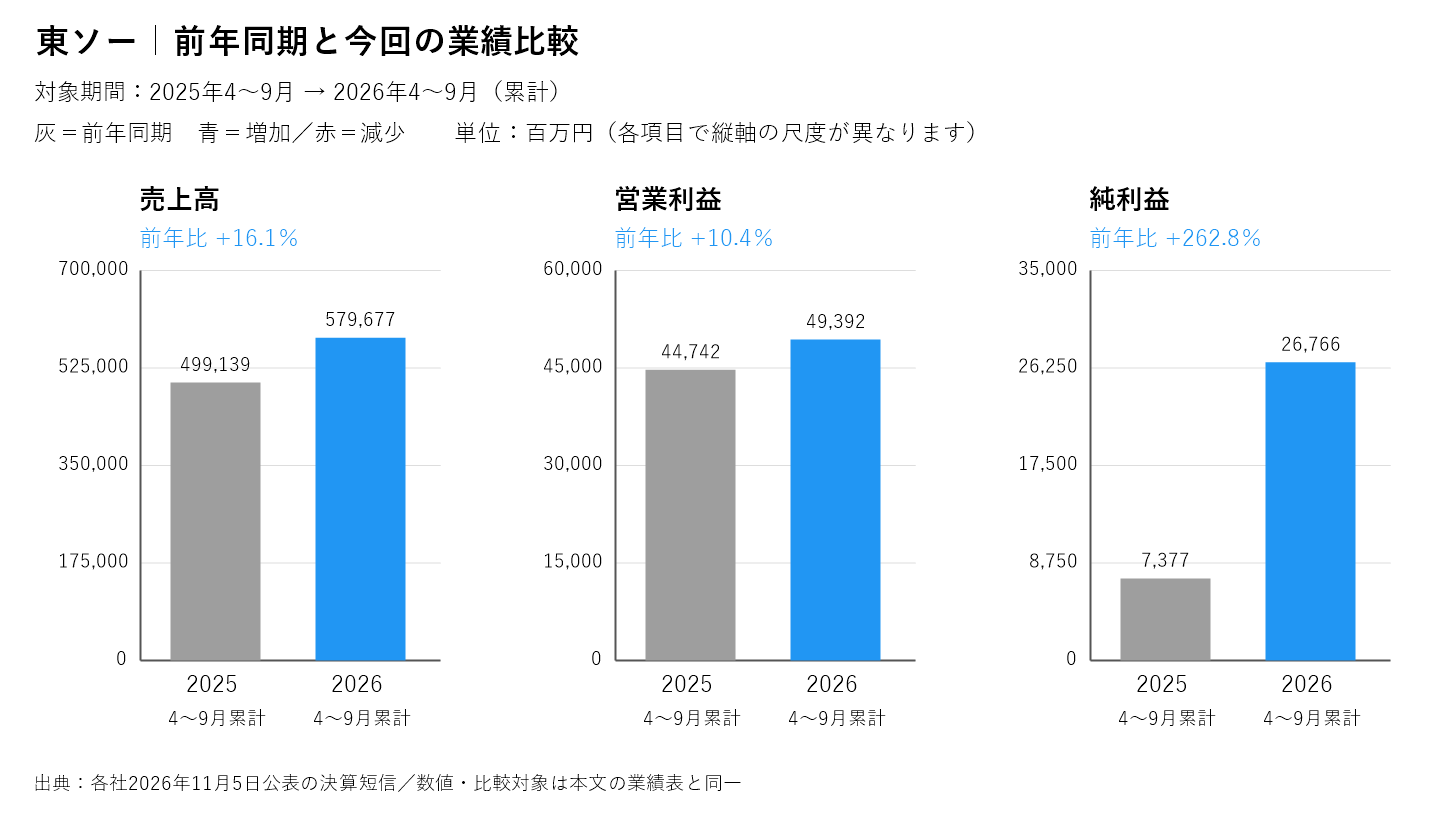
営業利益(本業で稼いだ利益)は493.92億円でした。売上高に占める営業利益の割合は約8.52%です。前年の約8.96%より下がり、売上の伸びほど利益は伸びませんでした。原料や燃料の値上がりが、製品価格の上昇を上回ったためです。純利益は267.66億円で、前年比262.8%増でした。ただし、会社は固定資産の減損損失(設備などの価値を見直す損失)が大きく減った影響を説明しています。純利益が約3.6倍になったからといって、本業の稼ぐ力も同じだけ伸びたわけではありません。
| 項目(百万円) | 前年中間期 | 今回中間期 | 前年比 |
|---|---|---|---|
| 売上高 | 499139 | 579677 | +16.1% |
| 営業利益 | 44742 | 49392 | +10.4% |
| 経常利益 | 45741 | 49176 | +7.5% |
| 純利益 | 7377 | 26766 | +262.8% |
高機能材料がけん引、基礎素材は赤字
高機能材料の売上高は712億円、営業利益は73億円でした。利益は前年比93.0%増です。AI関連の需要を背景に、半導体向け石英ガラスなどの出荷が増えました。バイオサイエンスも113億円の営業利益を確保しています。一方、基礎素材は24億円の営業赤字でした。原燃料高や一部製品の出荷減が重荷です。水処理エンジニアリングは売上が増えましたが、前年の採算がよい案件の反動などで減益でした。すべての事業が一様に好調な決算ではありません。なお、今回から事業区分が5つに変わりました。会社は前年を新しい区分に組み替えて比較しています。古い4区分の数字とそのまま比べないよう注意が必要です。
通期営業利益を上方修正、純利益は据え置き
通期売上高は1兆1,700億円から1兆2,000億円へ、営業利益は1,050億円から1,090億円へ引き上げました。在庫の原価と販売時の価格差の改善や、半導体関連製品の需要回復を見込んでいます。一方、経常利益1,070億円と純利益590億円は変更していません。為替差損益の悪化も織り込んでいるためです。営業増益がそのまま最終利益の上振れにつながる予想ではありません。中間営業利益の通期予想に対する進捗率は約45.3%です。下期には約596億円の営業利益が必要になる計算です。会社予想は実績ではなく、原料価格や為替などで変わり得ます。
配当100円を維持。現金の出入りも見る
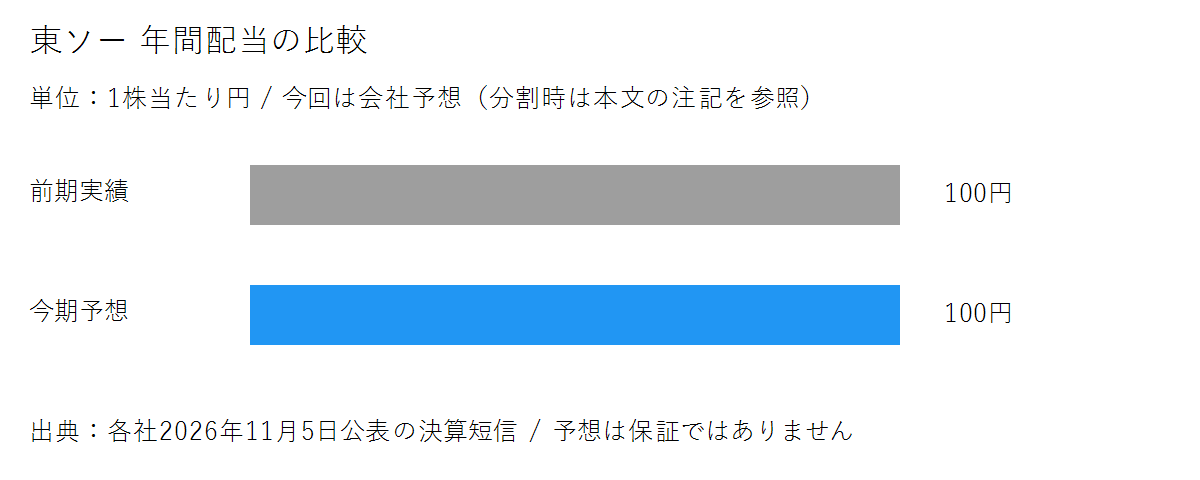
年間配当(株主へ利益を分ける仕組み)は中間50円、期末予想50円の計100円で、前年と同額です。予想1株利益191.61円に対する配当性向は約52.2%です。11月6日の終値2,321.5円で計算した利回りは約4.31%となります。これは現在の株価に対する利回りであり、買値を基準にする簿価利回りとは違います。自己資本比率(資産のうち自己資金で賄う割合)は57.0%です。一方、営業キャッシュフロー(本業に伴う現金収支)は154億円にとどまり、投資支出493億円を賄えませんでした。差し引き339億円の資金流出です。売掛金や在庫の増加が本業の現金収入を押し下げています。利益と現金の回収は、分けて確認したいところです。
10項目の暫定評価
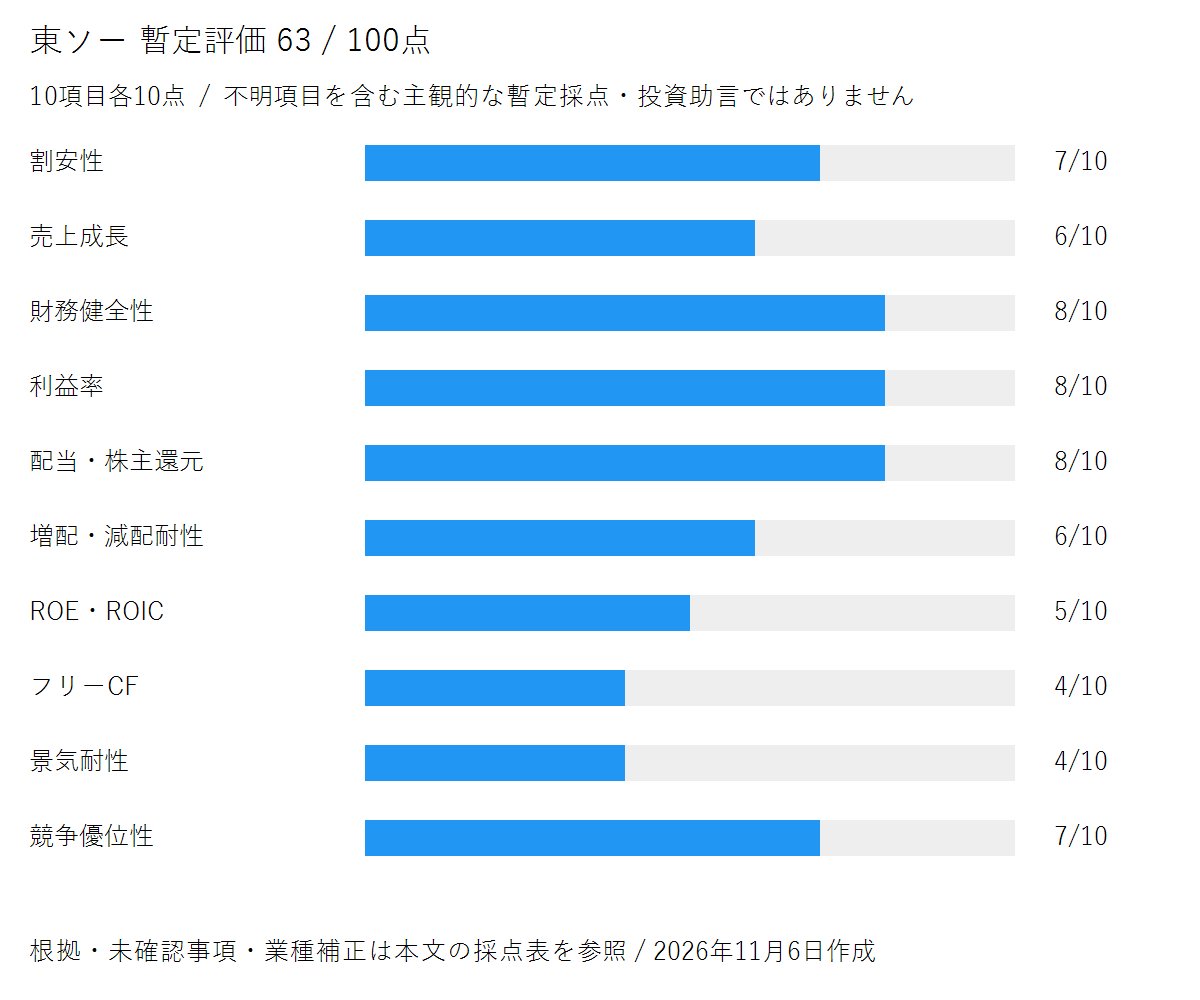
当ブログの均等配点による評価は63点、Cランクです。株価指標は11月6日の確認値です。5年成長率、長期の配当履歴、ROIC、複数年の現金収支は十分に検証できていないため、関連項目は保守的な暫定採点としています。点数だけで保有や売却を判断するものではありません。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 7 | PER12.12倍、PBR0.84倍。市況変動を考慮 |
| 売上成長 | 6 | 中間16.1%増。5年成長率未確認の暫定評価 |
| 財務健全性 | 8 | 自己資本比率57.0%。短期借入増加に留意 |
| 利益率 | 8 | 営業利益率8.52%、目安10%未満 |
| 配当・株主還元 | 8 | 100円配当、予想配当性向52.2% |
| 増配・減配耐性 | 6 | 前年100円を維持。長期履歴未確認の暫定評価 |
| ROE・ROIC | 5 | 前期ROE5.02%。ROIC未確認の暫定評価 |
| フリーCF | 4 | 中間△339億円、複数年検証未了の暫定評価 |
| 景気耐性 | 4 | 基礎素材の市況・原燃料に左右される |
| 競争優位性 | 7 | 半導体材料・診断薬などの技術基盤、定性的評価 |
| 合計 | 63/100 | C:主観的な暫定評価 |
まとめ
先端分野の伸びと営業利益予想の引き上げは、明るい材料です。ただし、基礎素材の赤字と現金流出は残ります。100円配当の継続を見守るうえでも、下期の採算と在庫・売掛金の回収を確認していきたい決算です。
本記事は情報提供を目的としており、投資の勧誘を行うものではありません。評価は当ブログの主観的な暫定採点であり、投資助言ではありません。投資の最終判断はご自身の責任でお願いいたします。
出典:2027年3月期中間決算短信(2026年11月5日) / 連結業績予想の修正(同日) / 株価指標:Yahoo!ファイナンス(11月6日終値)。比率は資料記載値または当ブログ計算。確認日:2026年11月6日。