
9月10日に発表された積水ハウスの2027年1月期中間決算を確認しました。対象は2026年2〜7月です。売上は前年を下回りましたが、国内の不動産売却や賃貸住宅管理などが支え、営業利益は16.0%増えました。年間配当予想は145円を維持しています。
この会社、何をしてるの?
注文住宅を建てるだけでなく、賃貸住宅「シャーメゾン」の建築・管理、リフォーム、マンションや不動産の開発も行う会社です。米国など海外にも展開しています。家を建てて得る収益と、その後の管理・改修で継続して得る収益の両方を持つ点が特徴です。
減収でも利益が増えた理由
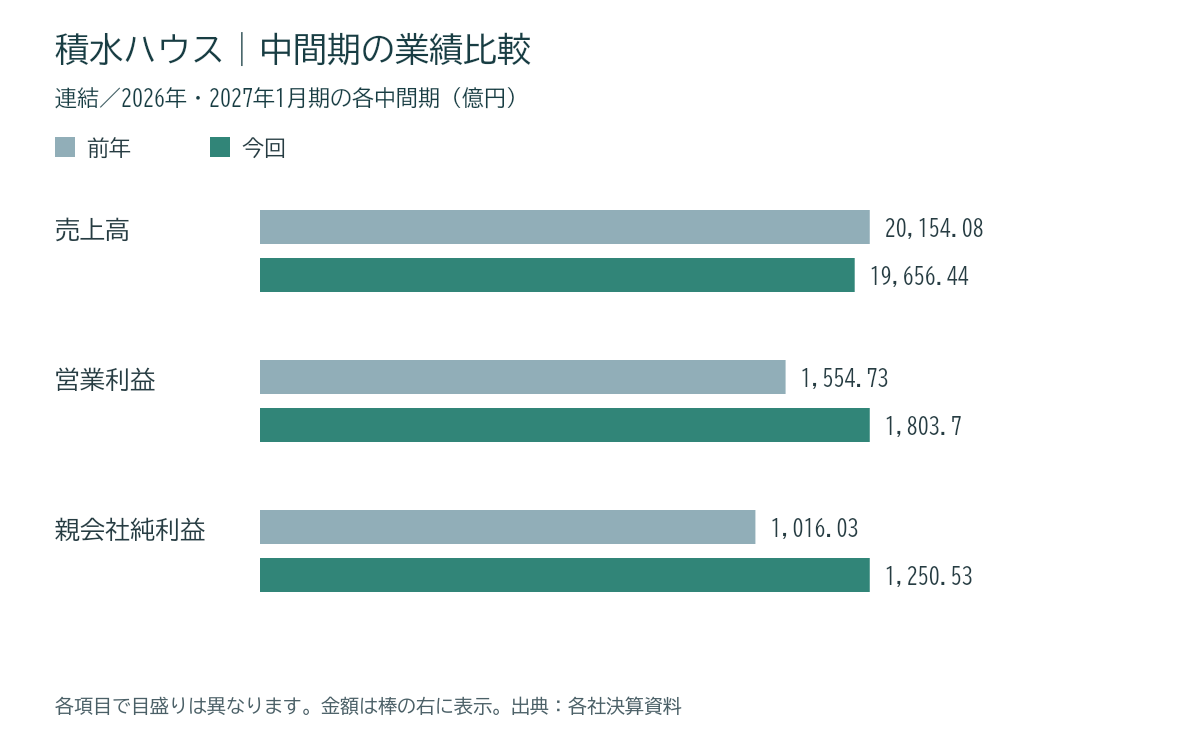
連結売上高は1兆9,656億円で前年同期比2.5%減。一方、本業のもうけを示す営業利益は1,804億円、親会社株主に帰属する純利益は1,251億円で、それぞれ16.0%、23.1%増でした。営業利益率は7.7%から9.2%へ改善しています。金額は億円単位に四捨五入しました。
都市再開発では賃貸マンションなどの売却が進み、営業利益は51億円から274億円へ増加。賃貸住宅管理は12.7%増益、リフォームは14.8%増益でした。ただし、物件売却の利益は引渡し時期で動くため、今回の増益率がそのまま続くとは考えないようにしたいところです。
反対に、国際事業の営業利益は93.2%減の10億円にとどまりました。米国では住宅購入の様子見が続き、販売・引渡しの減少や販売促進策が響いています。国内の好調と海外の厳しさを分けて見る必要があります。前年のセグメント数値は会社が組み替えた比較可能な数字を使っています。
通期予想と配当はどう変わった?
通期売上予想は4兆3,530億円から4兆2,600億円へ引き下げましたが、営業利益は3,500億円を据え置き。純利益は2,180億円から2,240億円へ2.8%引き上げています。ただし前期の純利益2,321億円に対しては3.5%減益予想です。「予想の上方修正」と「前期比の増益」は別の話です。
配当は中間72円、期末予想73円の年間145円で、前期の144円から1円増配の予定です。9月10日の終値3,372円で計算すると予想配当利回りは約4.30%、修正後EPS(1株利益)345.55円に対する配当性向は約42.0%。PER(株価が1株利益の何倍か)は約9.8倍です。取得価格を使う簿価利回りとは異なります。
100点満点の確認表
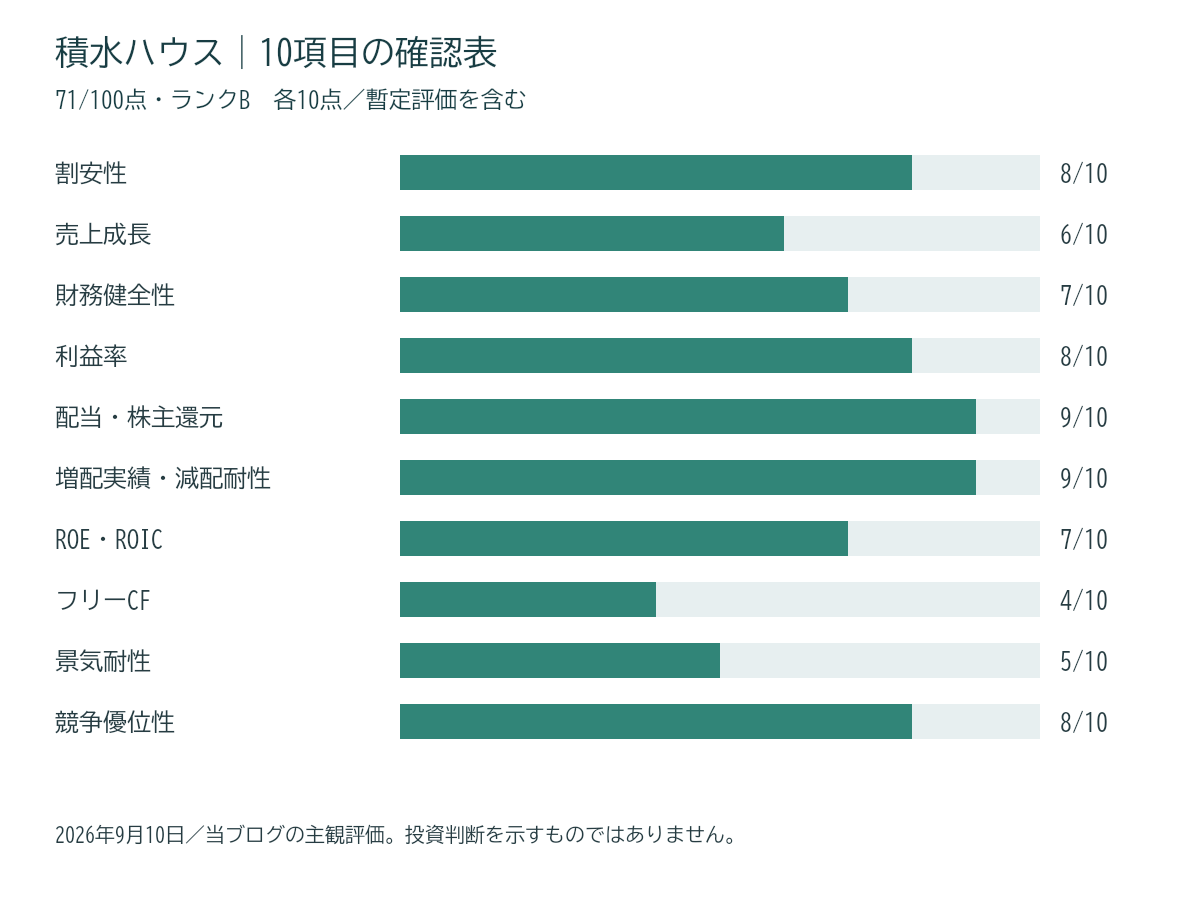
各項目10点の主観評価です。5年の売上成長率、ROIC、今回の中間CFは確認できていないため該当項目は暫定評価としました。ROE(自己資本に対する利益)は第1四半期説明会資料に掲載された前期実績11.3%を参照し、今回の中間実績と区別しています。
| 項目 | 点数 | 根拠 |
|---|---|---|
| 割安性 | 8/10 | 終値3,372円・修正予想PER約9.8倍 |
| 売上成長 | 6/10 | 中間売上2.5%減。5年CAGR未確認の暫定値 |
| 財務健全性 | 7/10 | 自己資本比率44.0%。借入・社債負担も考慮 |
| 利益率 | 8/10 | 中間営業利益率9.2%に改善 |
| 配当・株主還元 | 9/10 | 予想利回り4.30%、配当性向約42.0% |
| 増配実績・減配耐性 | 9/10 | 今期15期連続増配の計画。ただし保証ではない |
| ROE・ROIC | 7/10 | 前期ROE11.3%。ROIC未確認のため保守評価 |
| フリーCF | 4/10 | 1QのFCFは814億円の赤字。中間CF未確認の暫定値 |
| 景気耐性 | 5/10 | 米国住宅不振を管理・改修事業が一部補う |
| 競争優位性 | 8/10 | 住宅ブランドと施工・管理の顧客基盤 |
合計71点/100点・ランクB
配当を見守るうえでの確認点
自己資本比率は44.0%へ改善しましたが、不動産在庫と借入・社債の負担には注意が必要です。1Q資料のFCF(営業と投資による現金収支の合計)は814億円の赤字でした。中間短信にはCF計算書がないため、現預金の増減だけで中間FCFを推測していません。
今後は米国事業の採算回復、国内の物件引渡し、管理・改修収益の伸びを確認します。点数だけを理由に売買や組み替えを判断せず、実際の取得価格に対する配当、株主優待、含み損益や税の影響も合わせて考える方針です。
本記事は公開資料の整理と当ブログの主観評価であり、投資勧誘・投資助言・税務助言ではありません。予想は変更される場合があります。最終判断はご自身の責任でお願いします。