
日清製粉グループ本社(2002)が、2027年3月期の中間決算を発表しました。売上は増えましたが、本業の利益はほぼ横ばいです。年間65円の配当予想と、自社株買いの内容を確認します。
この会社、何をしてるの?
国内製粉最大手のグループで、パンや麺の原料になる小麦粉を供給しています。「マ・マー」のパスタなどの加工食品や、弁当・惣菜も手がけています。プレミックスは、小麦粉などを用途に合わせて混ぜた粉です。家庭の食卓から食品工場まで、幅広い食づくりを支えています。
中間決算の主な数字
対象は2026年4~9月の連結累計です。金額は億円に換算しています。
| 項目 | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 売上高 | 4,313.10 | 4,417.56 | +2.4% |
| 営業利益(本業の利益) | 226.33 | 228.23 | +0.8% |
| 経常利益(本業以外も含む利益) | 247.88 | 240.36 | -3.0% |
| 親会社株主に帰属する中間純利益 | 103.25 | 181.54 | +75.8% |
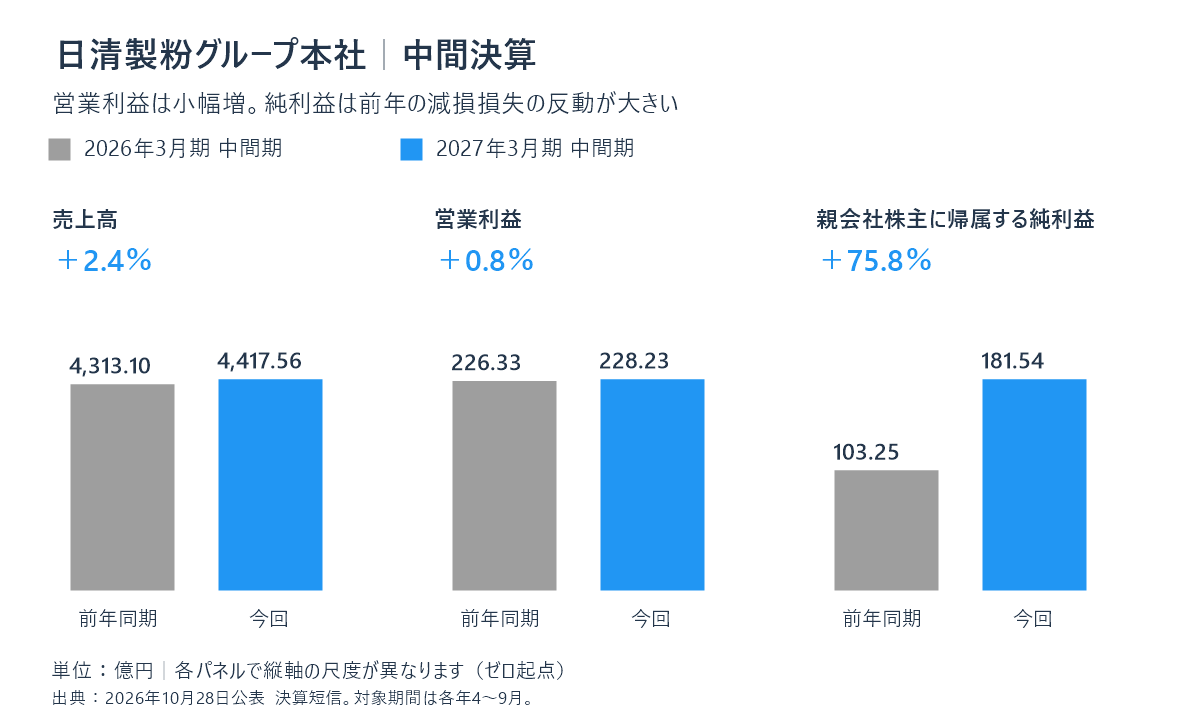
売上が100円あったとき、本業の利益は約5.2円です。純利益の大幅増だけで、稼ぐ力が急に強まったとは判断できません。
海外製粉が支える一方、惣菜は苦戦
製粉事業の売上は2,278.98億円、営業利益は139.70億円でした。米国で生産体制を強化し、出荷が増えています。ただし、円安で海外売上を円に換算した金額が膨らんだ効果もあります。
食品事業の営業利益は22.1%増でした。一方、弁当などの中食・惣菜事業は、天候不順による販売減とコスト上昇が重なりました。営業利益は23.62億円と30.9%減り、事業ごとの明暗が分かれています。
純利益75.8%増の背景
前年はインドのイースト事業で約87億円の減損損失がありました。これは、設備などの価値を見直して計上する損失です。今回はその反動が大きく、保有株式の売却益も利益を支えました。継続的な収益力は、営業利益や現金の動きと合わせて見たいところです。
通期は売上予想を引き上げ、利益予想は据え置き
通期売上予想は8,700億円から9,000億円へ引き上げました。円安や小麦相場の上昇などを反映しています。営業利益460億円、経常利益490億円、純利益410億円の予想は据え置きです。
営業利益の進捗率は49.6%です。会社予想は通期で営業減益を見込んでおり、売上の上方修正がそのまま利益増につながるわけではありません。原材料・物流費の上昇を、価格改定や効率化で吸収できるかが焦点です。
年間65円配当予想と200億円の自社株買い
配当は中間32円、期末33円予想で、年間65円を維持しました。前期の60円から5円増える予定です。配当性向(利益を配当に回す割合)は43.9%で、特殊な損益を除くと53.6%です。
自社株買いは200億円・1,400万株を上限に、2026年11月2日~2027年6月23日に実施する予定です。取得枠の全額実行を約束するものではありません。株主優待は、現行制度で3月末に500株以上を保有する株主が対象です。
10項目で見る銘柄評価
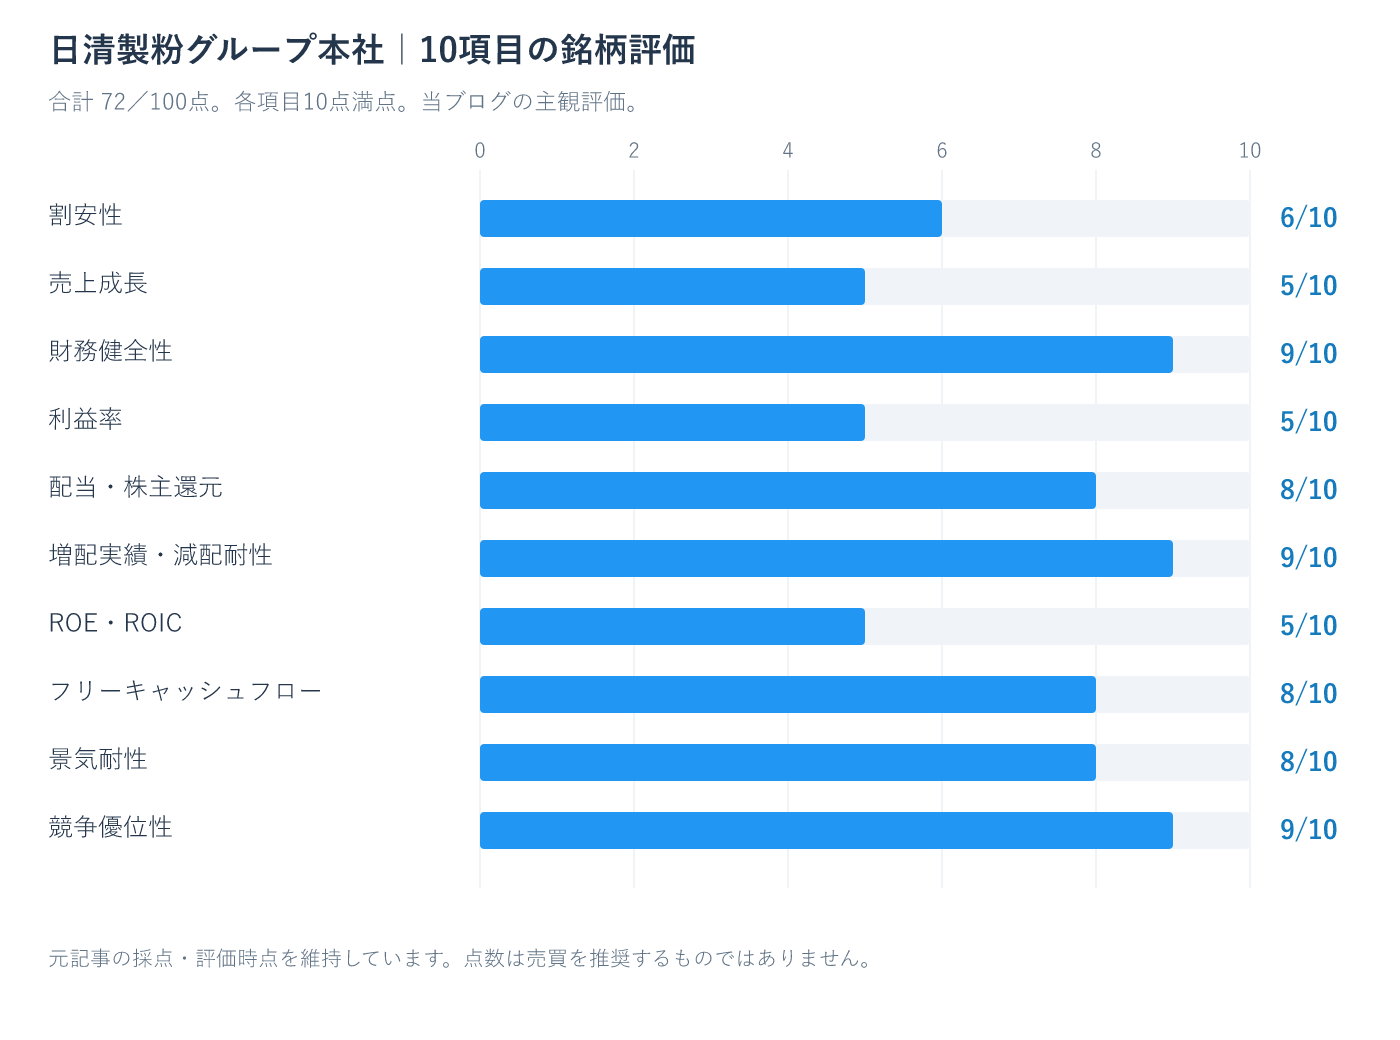
各10点、合計100点の当ブログ独自評価です。2026年10月30日終値2,236円を使用。会社予想EPS148.02円で計算したPERは約15.1倍、配当利回りは約2.91%です。PBRは中間期BPS1,871.10円から約1.20倍と計算しました。
| 評価項目 | 点数/10 | 主な根拠 |
|---|---|---|
| 割安性 | 6 | 予想PER約15.1倍、PBR約1.20倍。強い割安感は限定的 |
| 売上成長 | 5 | 22/3期6,797億円→26/3期8,650億円。4年平均約6.2% |
| 財務健全性 | 9 | 自己資本比率61.9%、流動比率約231% |
| 利益率 | 5 | 中間期営業利益率5.17%。10%の目安には届かず |
| 配当・株主還元 | 8 | 年間65円予想、配当性向43.9%、200億円の取得枠 |
| 増配実績・減配耐性 | 9 | 21/3期37円→26/3期60円。赤字の23/3期も増配 |
| ROE・ROIC | 5 | 26/3期ROE概算6.5%。ROICは未確認で保守評価 |
| フリーキャッシュフロー | 8 | 22/3~26/3期は営業CF+投資CFが5期ともプラス |
| 景気耐性 | 8 | 食品需要は底堅い一方、原料・為替・天候の影響あり |
| 競争優位性 | 9 | 国内製粉最大手の規模、品質管理、供給体制を評価 |
合計72/100点、ランクB(保有理由を確認)としました。財務と還元姿勢を評価する一方、成長率と資本効率は控えめに採点しています。ROEは公式資料の丸めた純利益・期首期末自己資本から算出した概算です。
中間期の営業CF(本業で得た現金)は325.60億円。投資CFとの合計は55.15億円のプラスでした。定期預金などの動きも含む簡易的なFCFで、設備投資後の現金とは一致しません。
まとめ
今回の決算は、海外事業が国内の弱さを補う内容でした。長期では、増配を支える本業の利益と現金創出を確認していきます。点数だけで売買を決めず、保有者は簿価利回り、優待条件、含み損益や税負担も含めて考える必要があります。
本記事は情報提供を目的としており、投資の勧誘を行うものではありません。評価は当ブログの主観で、投資助言・税務助言ではありません。投資の最終判断はご自身の責任でお願いいたします。
出典・計算条件
資料は2026年11月1日確認。決算短信の表紙・添付資料2~6、11ページ、決算補足資料1~4ページを参照。前年比は会社公表値、営業利益進捗率は228.23÷460、売上の年平均成長率は(8,650÷6,797)の4分の1乗-1で計算しています。
2027年3月期 中間決算短信(2026年10月28日)
中間決算 補足説明資料
自己株式取得の決定
公式 業績ハイライト(長期業績・CF・自己資本)
公式 株主還元(配当履歴)
公式 株主優待
株価時系列(Yahoo!ファイナンス)