
2026年11月4日、伊藤忠商事(8001)が2027年3月期中間決算を発表しました。4~9月は増収増益で、株主に帰属する純利益は5,804.72億円です。一方、利益の増加に対して営業キャッシュフローは減っています。配当重視の長期保有では、利益と現金を分けて確認したい決算です。
この会社、何をしてるの?
伊藤忠商事は、食品や衣料、機械、金属、エネルギー、情報・金融などに関わる総合商社です。商品の売買だけでなく、企業への出資や事業運営を通じても利益を得ます。そのため、一般的な製造業と同じ営業利益率だけで強さを判断しないことが大切です。
営業利益と投資先の利益が伸びる
| 項目(億円) | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 収益 | 72491.59 | 79297.47 | +9.4% |
| 営業利益 | 3541.40 | 4131.88 | +16.7% |
| 税引前利益 | 6619.59 | 7034.69 | +6.3% |
| 株主帰属純利益 | 5002.80 | 5804.72 | +16.0% |
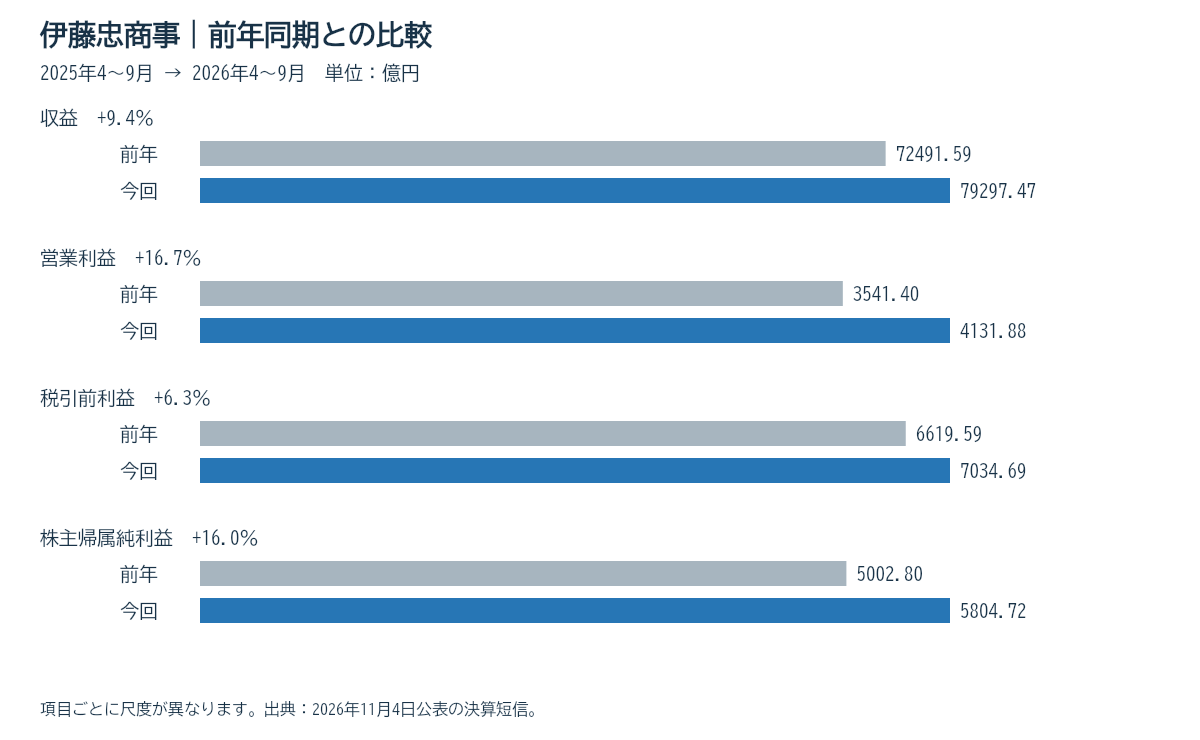
収益は7兆9,297.47億円、営業利益は4,131.88億円でした。金属、エネルギー・化学品、情報・金融、住生活などが営業利益の増加に寄与しています。出資先の利益を取り込む持分法投資損益も2,305.02億円と、前年同期から43.8%増えました。
ただし、純利益16%増をすべて日常の商売の伸びとは見ません。有価証券損益は前年の売却益の反動で減少する一方、東京センチュリーの社債型種類株式引受や日立建機の追加取得に伴う税金費用の改善が寄与しています。税引前利益の伸びは6.3%で、税引後の純利益より小さい点にも注意します。
年間44円予想は維持。株式分割をそろえて比較
配当予想は中間22円、期末22円の年間44円で、今回の決算で変更はありません。2026年1月に1株を5株に分割しているため、前期の配当は分割後換算42円と比較します。年間44円なら前期比2円増配です。分割前の中間100円と比較して減配と判断しないようにします。
会社は累進配当を掲げ、今期は12期連続増配を計画しています。予想EPS136.75円に対する配当性向は約32.2%。利益のうち配当に充てる割合として過大には見えませんが、配当は予想であり確約ではありません。中間期には9,371万8,850株の自己株式も取得しています。
利益は増えても、手元に残る現金は減少
営業CFは2,931.75億円、投資CFはマイナス1,520.62億円で、単純合計のFCFは1,411.13億円でした。前年同期の5,283.21億円から減少しています。食料などで売掛金・在庫に必要な運転資金が増えたことが、営業CFを押し下げています。売上増加と現金回収は同じタイミングとは限りません。
株主資本比率は39.5%ですが、ネット有利子負債は3兆5,352億円へ増加しました。ネット有利子負債を株主資本で割ったNET DERは0.46倍から0.52倍へ上昇しています。自己株式取得や配当、追加出資の資金負担も踏まえ、次回は運転資金の回収と負債の動きを確認します。
通期9,500億円計画と銘柄評価
通期純利益予想9,500億円は据え置きです。中間期の進捗率は約61.1%ですが、売却益や税金の影響もあるため、この数字だけで上方修正を前提にはしません。持分法投資先の利益が続くか、利益に見合った現金を回収できるかが今後の確認点です。
評価の株価は11月5日東証終値2,395.5円です。今回短信のEPS136.75円で計算したPERは17.52倍、BPS986.76円に対するPBRは2.43倍、予想利回りは1.84%です。情報サイトのEPSとは算定前提が異なるため、本記事は短信の数値に統一しました。高い資本効率と増配実績を評価する一方、現在の購入価格では高配当利回りとはいえません。
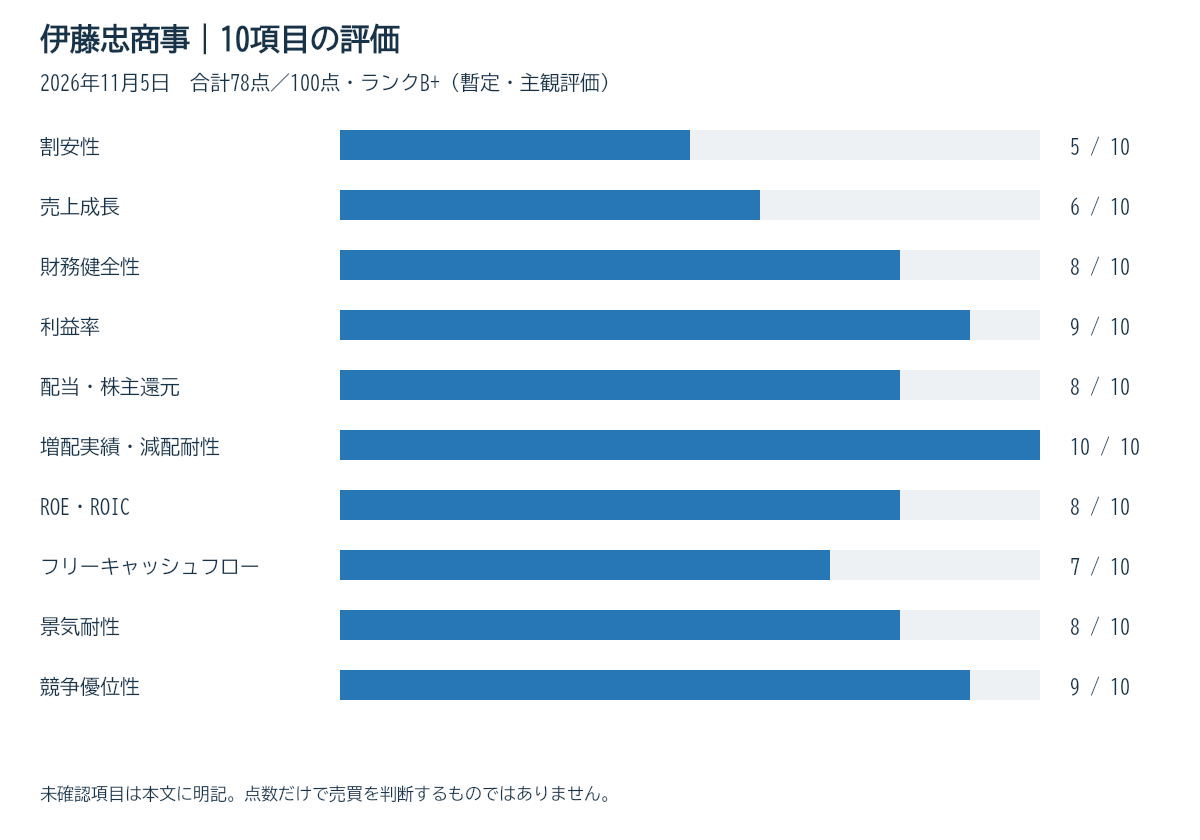
以下は各10点の主観評価です。商社の利益率は純利益率とROEで補正しています。5年売上CAGR・ROIC・長期FCFの全年度照合は未確認のため該当項目は暫定です。過去記事と評価時点・確認範囲が異なり、点数差だけで企業価値の変化を断定しません。
| 項目 | 点数/10 | 根拠 |
|---|---|---|
| 割安性 | 5 | 11月5日終値2,395.5円。短信EPS基準PER17.52倍、PBR2.43倍 |
| 売上成長 | 6 | 中間収益9.4%増。5年CAGRは今回未確認で暫定 |
| 財務健全性 | 8 | 株主資本比率39.5%、NET DER0.52倍。商社特性を考慮 |
| 利益率 | 9 | 商社補正:前期ROE約15%、中間純利益率7.32% |
| 配当・株主還元 | 8 | 44円予想、利回り1.84%、配当性向32.2%。自社株取得も実施 |
| 増配実績・減配耐性 | 10 | 累進配当を明記。会社計画は12期連続増配 |
| ROE・ROIC | 8 | 前期ROE約15%。ROIC未確認で保守的に評価 |
| フリーキャッシュフロー | 7 | 中間FCF1,411.13億円の黒字だが前年から減少 |
| 景気耐性 | 8 | 生活消費関連に広がる事業基盤。資源・為替の影響もある |
| 競争優位性 | 9 | 取引網と投資先の広がりを評価。主観評価 |
合計78点/100点、ランクB+。各項目10点の主観評価です。未確認データを含む暫定評価で、点数だけで売却・組み替えを判断するものではありません。
本記事は公開資料に基づく個人の主観的な分析であり、投資勧誘・投資助言・税務助言ではありません。業績や配当を保証せず、最終判断は読者ご自身の責任でお願いします。