
花王が2026年11月5日に発表した、2026年12月期第3四半期決算を確認します。1~9月は売上高が7.1%増、営業利益が28.1%増でした。利益率の改善は心強い一方、為替と土地売却益の押し上げを分けて読むことが大切です。
この会社、何をしてるの?
花王は衣料用洗剤、洗顔料、シャンプー、化粧品などを展開する、国内を代表する日用品メーカーです。暮らしに近い製品に加え、企業向けの化学品も製造しています。界面活性剤は、水と油をなじませて汚れを落としやすくする材料です。こうした素材技術を、洗剤から電子材料まで幅広く生かしています。
花王の決算:売上以上に利益が伸びる
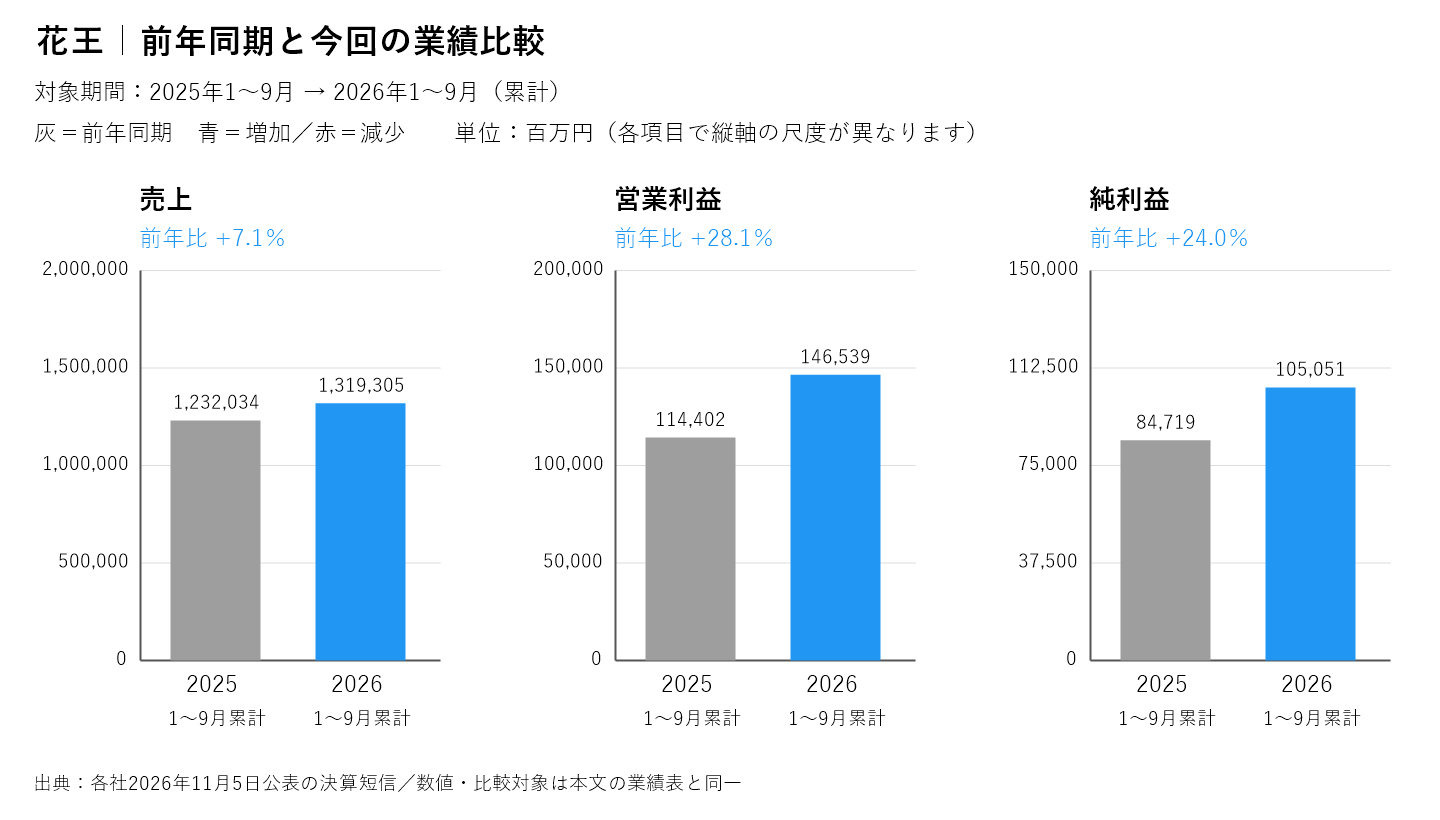
売上高(商品などを売った金額)は1兆3,193億500万円でした。営業利益(本業を中心とする利益)は1,465億3,900万円です。親会社の所有者に帰属する純利益は1,050億5,100万円で、24.0%増えました。営業利益率は前年の9.3%から11.1%へ改善しています。前年の営業利益は会計基準の変更に合わせた修正後の数字で比較しています。
| 項目 | 前期(2025年1~9月) | 当期(2026年1~9月) | 前年比 |
|---|---|---|---|
| 売上高(百万円) | 1,232,034 | 1,319,305 | +7.1% |
| 営業利益(百万円・前年は修正再表示後) | 114,402 | 146,539 | +28.1% |
| 税引前利益(百万円) | 119,420 | 148,664 | +24.5% |
| 親会社所有者帰属純利益(百万円) | 84,719 | 105,051 | +24.0% |
| 営業利益率 | 9.3% | 11.1% | +1.8ポイント |
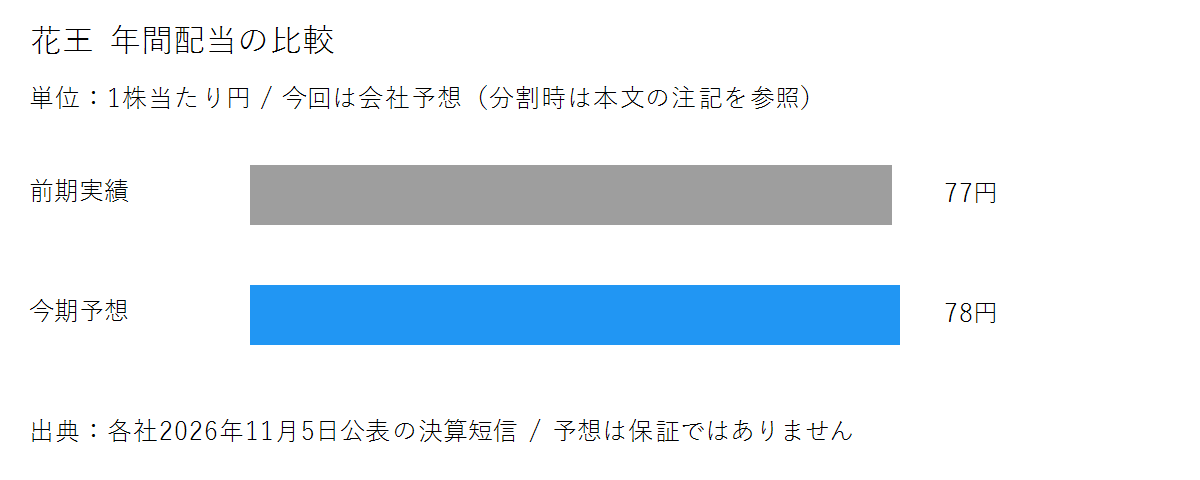
| 年間配当(円・2025年実績/2026年予想、分割後換算) | 77 | 78 | +1円 |
値上げと化粧品回復、土地売却益を分けて見る
売上の伸び7.1%のうち、為替の押し上げは4.0%でした。為替を除く実質成長率は3.1%です。その内訳は価格が3.3%増、数量等が0.2%減でした。売れた量が大きく増えたというより、価格改定が支えた形です。今後は値上げ後も購入が続くかを見たいところです。
化粧品事業の売上高は1,994億3,300万円、営業利益は97億8,500万円でした。前年の29億900万円から利益が伸びています。ケミカル事業も電子材料分野などが支え、営業利益は269億8,500万円です。ただし、全社の営業利益には第1四半期の土地売却益115億円を含みます。増益のすべてが毎年繰り返す利益とは限りません。
CF:利益増でも営業の現金は減少
CF(現金の出入り)も確認します。営業CFは1,030億3,500万円で、前年の1,093億7,000万円を下回りました。税金の支払いや在庫の増加が影響しています。投資CFは226億2,800万円の支出でした。両者を足した簡便的なFCF(事業と投資後に残る現金)は804億700万円のプラスです。
前年の同じ方法によるFCFは631億6,600万円でした。ただし、今期は有形固定資産の売却収入143億3,900万円も含みます。現金創出力の改善をすべて本業の成果とは扱いません。親会社所有者帰属持分比率(資産のうち株主の持分が占める割合)は59.1%です。財務の余裕はありますが、営業CFと利益の足並みは継続確認が必要です。
通期予想は据え置き、年末の費用を織り込む
通期予想は売上高1兆8,000億円、営業利益1,900億円、親会社帰属純利益1,350億円です。8月公表予想から変更はありません。9か月の営業利益は年間予想の77.1%まで進みました。会社は計画を上回る進捗とする一方、原材料・物流コストや海外事業の基盤強化費用を挙げています。進捗率だけで上方修正を期待するのは早計です。
配当は分割後78円相当、利回りは約2.00%
7月1日に1株を2株に分ける株式分割を実施しています。年間配当は分割後換算で前年77円、今期予想78円です。短信の中間78円は分割前、期末39円は分割後なので、そのまま足して117円とはしません。会社公式サイトでは2025年まで36期連続増配を確認できます。今期も実現すれば増配継続ですが、期末配当はまだ予想です。
株価はトレーダーズ・ウェブで確認した11月5日終値3,891円を使用します。予想配当利回りは約2.00%、予想EPS(1株当たり利益)149.21円から求めるPER(利益に対する株価の倍率)は約26.1倍です。配当性向(利益のうち配当に回す割合)は約52.3%となります。連続増配の魅力と、高配当ではない現在の価格水準は分けて考えます。
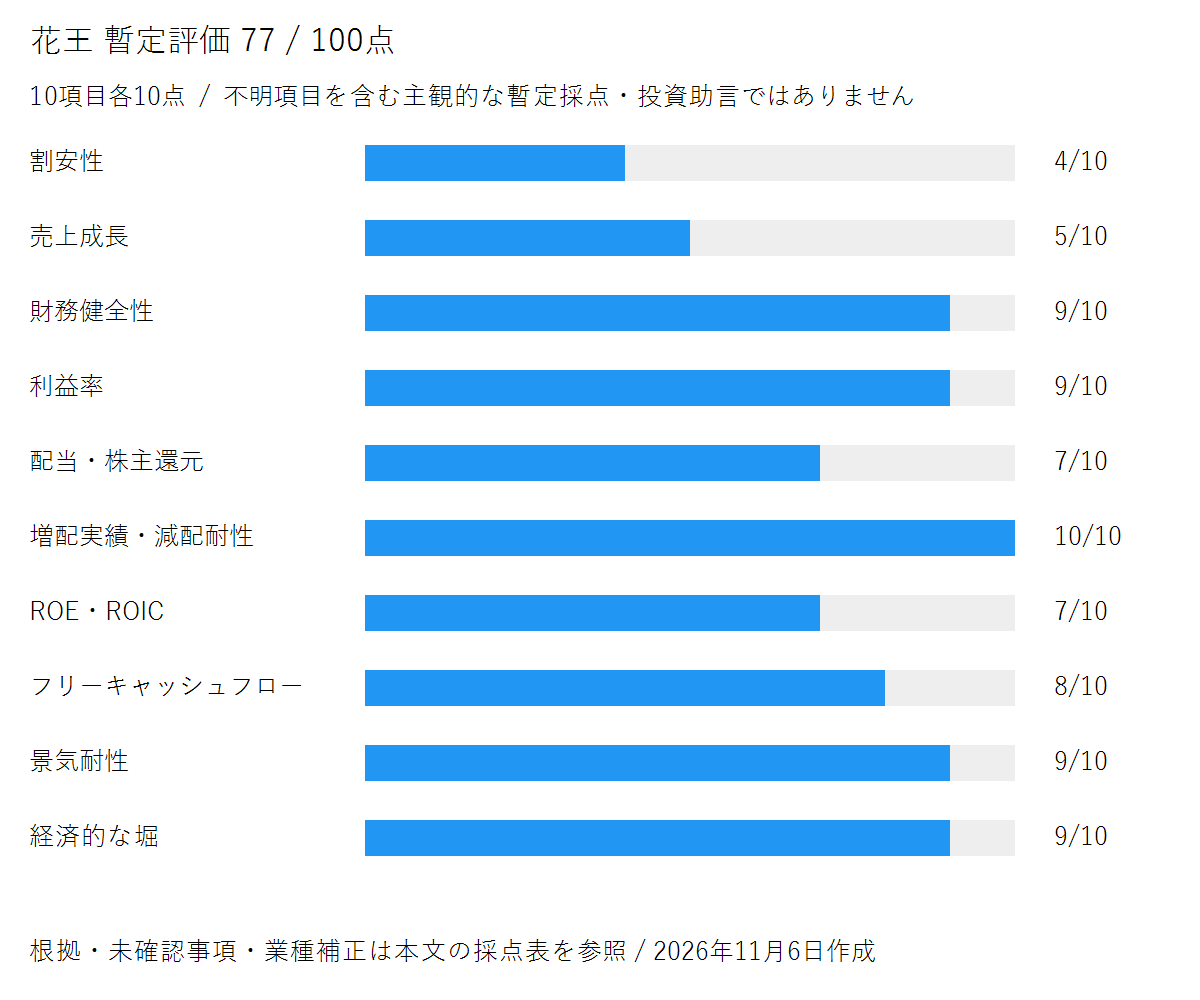
100点評価は暫定77点・B+
10項目を各10点で採点した暫定評価は77点、B+です。財務、日用品の需要、増配実績を評価しました。一方、PERの高さと数量の弱さは慎重に見ています。5年間の売上成長率と最新の会社公表ROE・ROICは未確認です。ROE(株主資金を利益に変える効率)は9か月純利益を平均持分で割る参考値9.7%で補い、年率や会社公表値とは区別しました。複数年のFCFの安定性も未確認です。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 4 | 11月5日終値3,891円÷会社予想EPS149.21円=予想PER26.1倍。9月末BPS1,219.08円によるPBR3.19倍。割安とは判断しにくい。 |
| 売上成長 | 5 | 1~9月売上は7.1%増だが為替を除く実質3.1%増、数量等0.2%減。5年CAGR未確認のため暫定。 |
| 財務健全性 | 9 | 親会社所有者帰属持分比率59.1%、現金同等物316,283百万円、社債・借入金は概況表示で約132,100百万円。流動比率などの詳細評価は未実施。 |
| 利益率 | 9 | 9か月営業利益率11.1%で基準10%を上回る。ただし土地売却益11,500百万円を含む。 |
| 配当・株主還元 | 7 | 分割後換算の年間配当予想78円、利回り2.00%、予想配当性向52.3%。利回り3%基準には届かない。 |
| 増配実績・減配耐性 | 10 | 公式株主還元方針で2025年まで36期連続増配を確認。2026年予想は分割後77円→78円。ただし将来の増配を保証しない。 |
| ROE・ROIC | 7 | 9か月親会社帰属利益105,051÷期首期末平均持分1,083,524=9.7%の非年率参考値。会社公表の最新ROE・ROICは未確認のため暫定。 |
| フリーキャッシュフロー | 8 | 営業CF103,035+投資CF△22,628=80,407百万円。前年同期間63,166百万円。ただし資産売却収入14,339百万円を含み、複数年安定性は未確認。 |
| 景気耐性 | 9 | 洗剤・洗浄料など生活必需品を持つ点を評価。化粧品、化学品は消費・市況の影響を受け、原材料高にも注意。 |
| 経済的な堀 | 9 | 日用品・化粧品ブランドと素材から製品へ展開する技術基盤を評価する主観点。定量的な最新シェアは未確認。 |
| 合計 | 77/100 | B+:主観的な暫定評価 |
まとめ
花王は価格改定と事業収益の改善が進む一方、一時益や為替の影響もあります。配当の継続性は、数量の回復と現金創出を合わせて追いたいところです。点数は当ブログの主観的な暫定評価で、売買を推奨しません。本記事は情報提供を目的としており、投資の勧誘を行うものではありません。投資の最終判断はご自身の責任でお願いいたします。
出典:花王 2026年12月期第3四半期決算短信(2026年11月5日、PDF1・4~7・14~18ページ) / 花王公式 株主還元方針(36期連続増配を確認、2026年11月6日閲覧) / トレーダーズ・ウェブ 花王 株価時系列(2026年11月5日終値3,891円、11月6日確認。PER・利回り等は短信数値から独自計算)。比率は資料記載値または当ブログ計算。確認日:2026年11月6日。