任天堂が2026年11月5日に発表した、2027年3月期中間決算を確認します。4~9月の売上高は12.1%減りましたが、営業利益は49.1%増えました。ソフトの販売構成と関税還付が利益を押し上げています。配当重視では、中間増配と年間減配予想の違いも見逃せません。
この会社、何をしてるの?
任天堂はゲーム機とゲームソフトを世界で展開する、日本を代表する娯楽企業です。Nintendo Switch 2などの本体と、マリオやゼルダといった作品群を組み合わせています。IP(キャラクターや作品などの知的財産)を映画や商品にも広げています。本体という遊び場を増やし、その上で長くソフトを楽しんでもらう仕組みが強みです。
任天堂の決算:減収でも利益率は改善
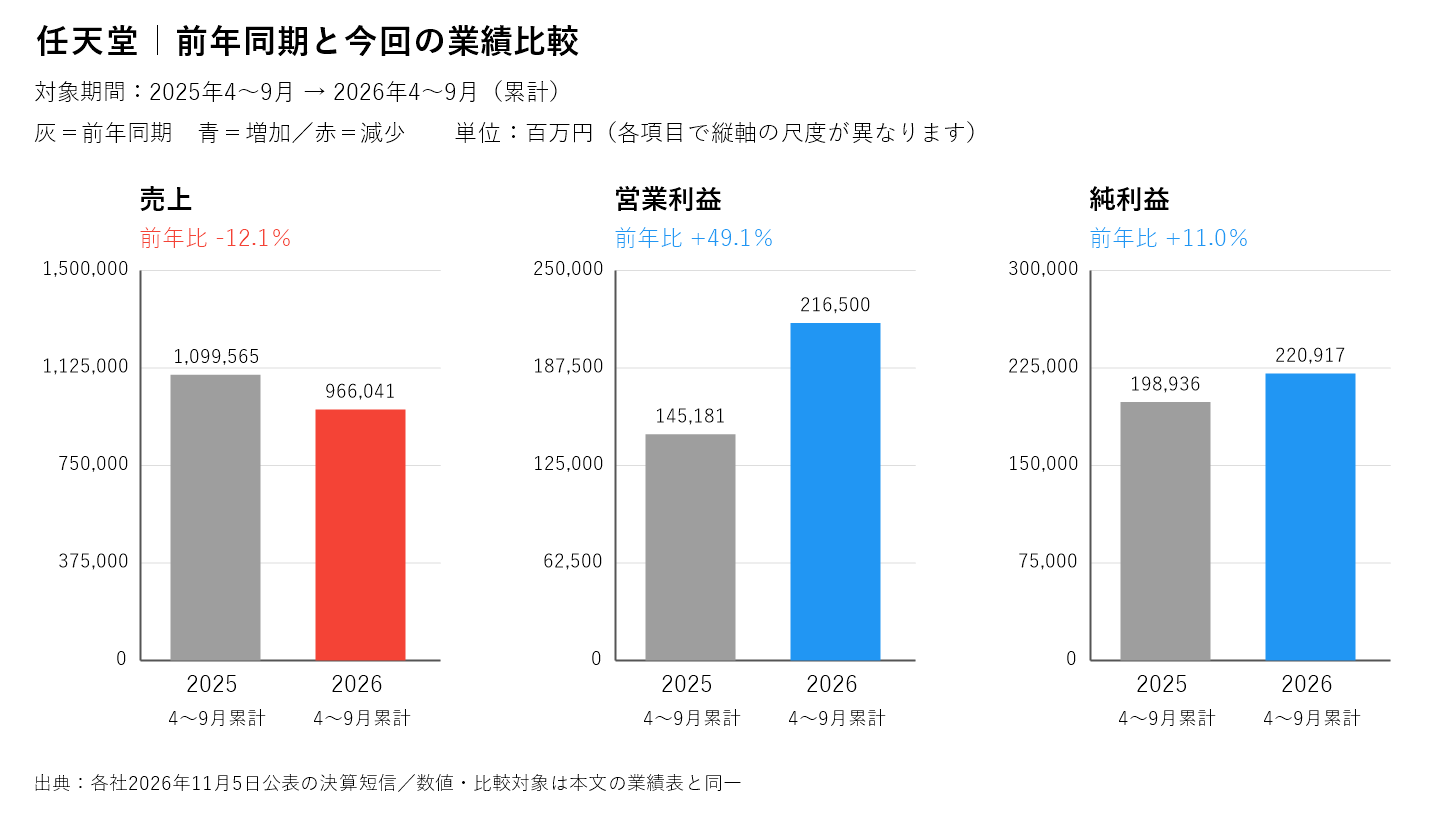
売上高(商品やサービスを売った金額)は9,660億4,100万円でした。営業利益(本業で稼ぐ利益)は2,165億円です。経常利益は3,006億7,600万円で27.4%増えました。親会社株主に帰属する純利益は2,209億1,700万円、11.0%増です。営業利益率は前年の約13.2%から約22.4%へ上がりました。
| 項目 | 前期(2025年4~9月) | 当期(2026年4~9月) | 前年比 |
|---|---|---|---|
| 売上高(百万円) | 1,099,565 | 966,041 | −12.1% |
| 営業利益(百万円) | 145,181 | 216,500 | +49.1% |
| 経常利益(百万円) | 236,040 | 300,676 | +27.4% |
| 親会社株主帰属純利益(百万円) | 198,936 | 220,917 | +11.0% |
| 営業利益率(独自計算) | 13.2% | 22.4% | +9.2ポイント |
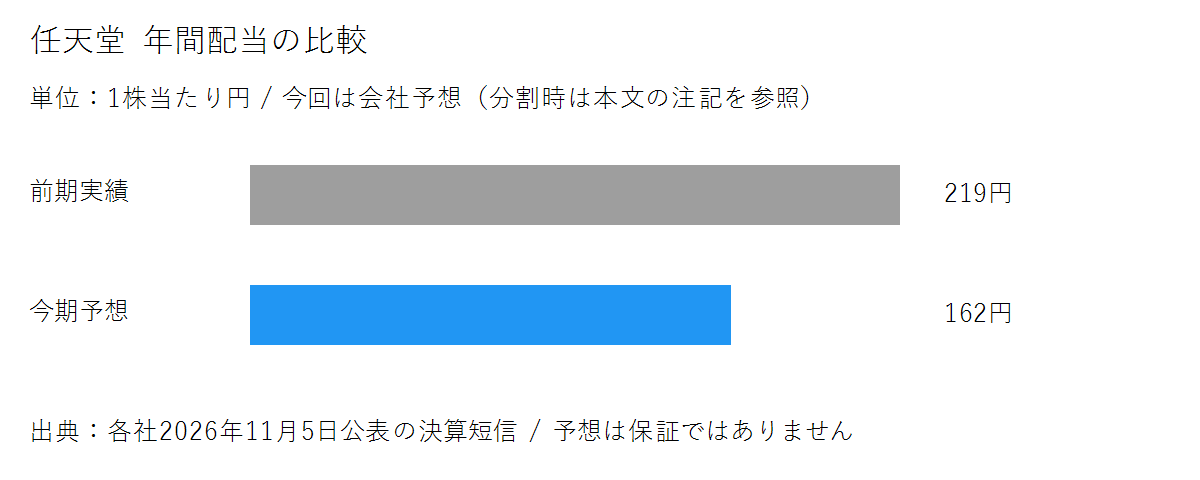
| 年間配当(円・2026年3月期実績/2027年3月期予想) | 219 | 162 | −57円 |
ソフトが支える一方、関税還付は一時要因
Switch 2本体の販売は649万台、同ソフトは2,449万本でした。従来のSwitchも本体127万台、ソフト6,573万本を販売しています。本体の販売減で売上は下がりましたが、ソフトが売上に占める割合が高まりました。ゲーム専用機のデジタル売上高は2,496億円で60.5%増です。普及した本体からソフト収入を得る流れが読み取れます。
IP関連収入等は627億円で87.9%増えました。映画の寄与などが背景です。ただし営業利益には、第1四半期に受けた米国の関税還付も含まれます。今回の短信だけでは還付額を確認できず、影響を除いた利益は算定していません。また、経常利益には持分法投資利益608億円や受取利息267億円も含みます。これらをゲーム販売の利益と混同しないようにします。
財務とCF:現金残高だけで判断しない
9月末の自己資本比率(資産のうち株主資金が占める割合)は75.8%です。現金及び預金は1兆5,538億6,500万円と厚いものの、3月末から2,379億3,700万円減りました。在庫は5,398億400万円から8,145億7,000万円へ増えています。年末商戦への準備も考えられますが、それだけとは断定せず、販売と在庫の釣り合いを確認したいところです。
今回の中間短信にはCF(現金の出入り)の計算書がありません。したがって今中間期の営業CF、投資CF、FCFは未確認です。参考に、前期通年の営業CFは2,897億8,900万円でした。投資CFは2,100億5,400万円の支出で、単純合算したFCFは797億3,500万円のプラスです。定期預金や有価証券の売買も含むため、設備投資後の余力とは区別します。
通期予想は維持、下期の販売構成に注目
通期予想は売上高2兆500億円、営業利益3,700億円、経常利益4,300億円、純利益3,100億円です。5月公表予想を据え置きました。前年実績に対し売上は11.4%減、営業利益は2.7%増、純利益は26.9%減の計画です。中間期の営業利益進捗は58.5%、純利益は71.3%です。ただし一時的な関税還付や営業外収益もあり、単純な2倍計算で通期を予測しません。
配当:中間76円でも年間は162円予想
中間配当は前年42円から76円へ増えました。一方、期末予想は86円で、年間は前年219円から162円へ減る見通しです。今回の修正は中間と期末の内訳であり、年間予想162円自体は5月から同じです。会社は利益に応じて配当額を決めるため、増益の中間配当だけで年間の増配と受け止めないことが大切です。
株価はトレーダーズ・ウェブで確認した11月5日終値8,880円を使います。年間162円による予想配当利回りは約1.82%です。予想EPS(1株当たり利益)268.90円から計算したPER(利益に対する株価の倍率)は約33.0倍です。予想配当性向(利益を配当に回す割合)は約60.2%となります。強い作品群を持つことと、配当利回りの高さは別の評価軸です。
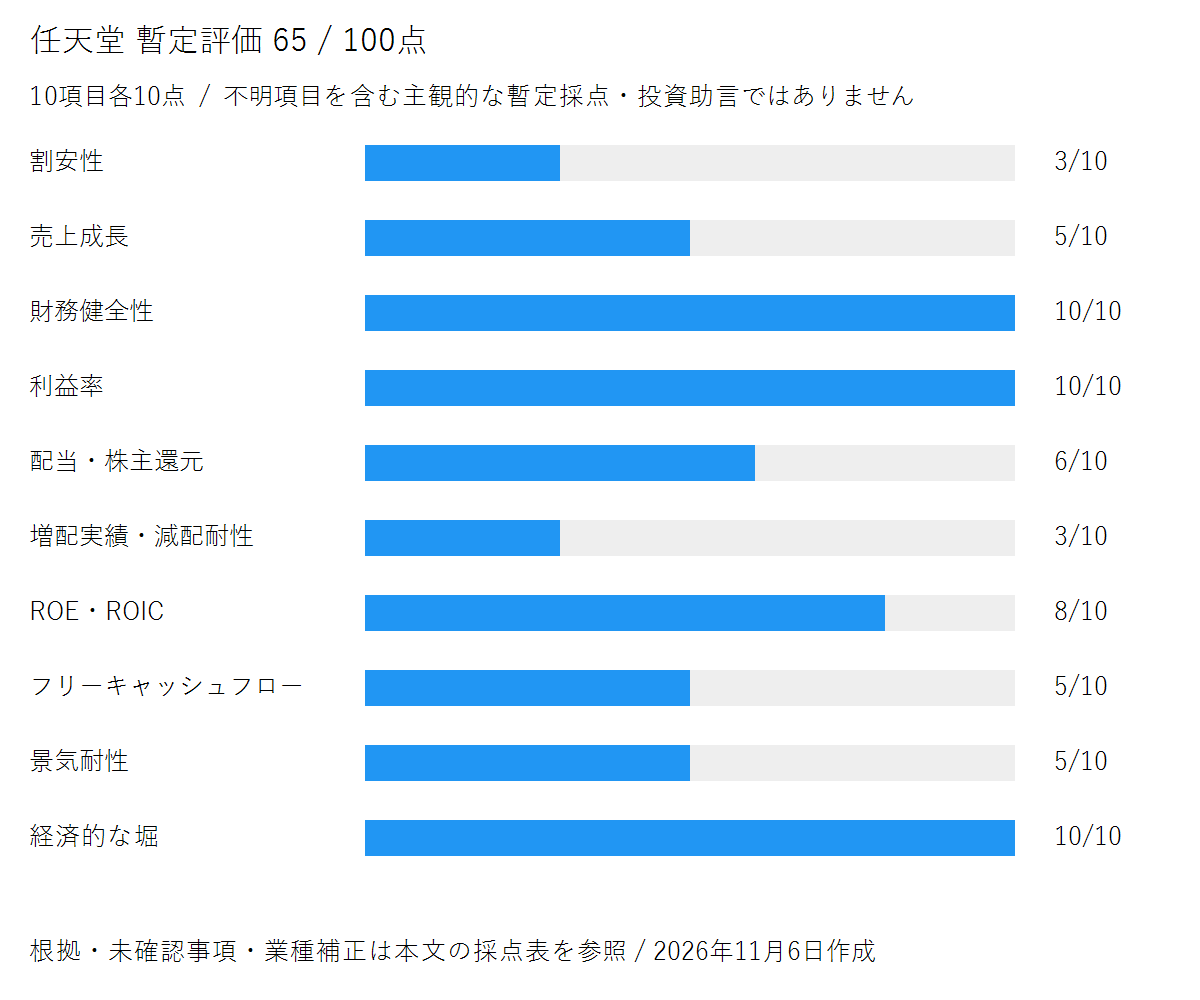
100点評価は暫定65点・C
10項目各10点の暫定評価は65点、Cです。厚い自己資本、高い利益率、作品の競争力を評価しました。一方、株価水準、年間減配予想、機種の世代交代による変動を慎重に見ています。前期のROE(株主資金を利益に変える効率)は14.9%です。5年間の売上成長率、最新ROIC、今中間期のFCFは未確認で、評価を保守的にしています。C評価だけで売却や組み替えを判断するものではありません。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 3 | 11月5日終値8,880円÷予想EPS268.90円=PER33.0倍。9月末自己資本・自己株式控除後株数から計算したPBR約3.43倍。割安感は乏しい。 |
| 売上成長 | 5 | 中間売上12.1%減、通期会社予想11.4%減。前期通年98.6%増からの反動もある。5年CAGR未確認で暫定。 |
| 財務健全性 | 10 | 自己資本比率75.8%、現預金1,553,865百万円、流動比率約351.9%(3,050,008÷866,766)。財務余力が大きい。 |
| 利益率 | 10 | 中間営業利益率22.4%と10%基準を大幅に上回る。関税還付を含み、同要因を除く利益率は不明。 |
| 配当・株主還元 | 6 | 年間162円予想、予想利回り1.82%、予想配当性向約60.2%。利益連動の方針は明確だが利回りは3%未満。 |
| 増配実績・減配耐性 | 3 | 年間配当は219円→162円の減配予想。中間42円→76円の増配と分けて評価。累進配当ではなく業績連動で変動する。 |
| ROE・ROIC | 8 | 2026年3月期の公式決算短信でROE14.9%を確認。最新ROICと今期通年ROEは未確認のため暫定。 |
| フリーキャッシュフロー | 5 | 今中間期CFは短信に掲載なし。前期通年は営業CF289,789+投資CF△210,054=79,735百万円。金融資産取引の影響があり、複数年の安定性も未確認。 |
| 景気耐性 | 5 | 娯楽需要、人気ソフトの発売時期、本体の世代交代、為替・関税に左右される。定番ソフトやIP収入は下支えするが必需品ほど安定しない。 |
| 経済的な堀 | 10 | 独自の作品・キャラクター群、本体とソフトの一体展開、過去作品の継続販売を評価。独自性に関する主観点で将来業績の保証ではない。 |
| 合計 | 65/100 | C:主観的な暫定評価 |
まとめ
任天堂はソフト中心の収益改善が見られますが、一時要因を含む増益です。年末商戦の販売構成と在庫、年間配当の着地を見守ります。採点は当ブログの主観的な暫定評価です。本記事は情報提供を目的としており、投資の勧誘を行うものではありません。投資の最終判断はご自身の責任でお願いいたします。
出典:任天堂 2027年3月期第2四半期(中間期)決算短信(2026年11月5日、PDF1・4~6ページ。全8ページを抽出確認、CF計算書の掲載なし) / 任天堂公式 2026年3月期決算短信(2026年5月8日、PDF1・6ページ:前期CF・ROE・配当方針。今中間期との混同に注意) / トレーダーズ・ウェブ 任天堂 株価時系列(2026年11月5日終値8,880円、11月6日確認。PER・利回り等は短信数値から独自計算)。比率は資料記載値または当ブログ計算。確認日:2026年11月6日。