
クボタが2026年11月9日に発表した、2026年12月期第3四半期の決算を確認します。1~9月の営業利益は前年同期比40.9%増でした。北米を中心とした値上げや販売増に加え、関税の還付も寄与しています。大幅増益の中身と、年間52円の配当予想を見ていきます。
この会社、何をしてるの?
クボタはトラクターやコンバインなどの農業機械、小型の建設機械、エンジンを国内外で販売しています。農機は田畑を耕す、作物を刈り取るといった作業を人に代わって行う道具です。建機は住宅の基礎工事など、狭い現場でも土を掘ったり運んだりできます。水道管やポンプも手がけており、農業から生活に必要な水の設備まで幅広く支えています。ただし今回の売上の約9割は機械部門です。全体の業績を読むうえでは、まず機械の販売と採算を見ます。
3Q累計は増収増益、営業利益率も上昇
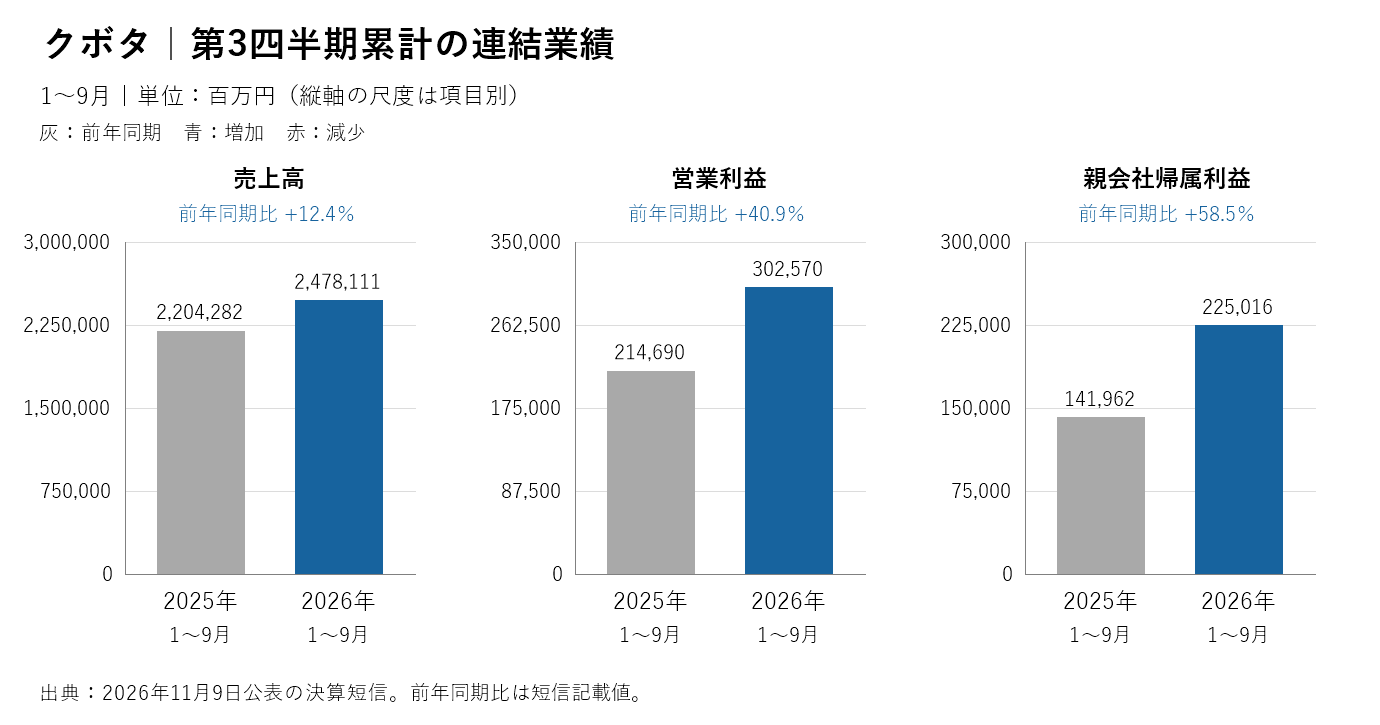
売上高は2兆4,781.11億円、営業利益(本業で稼いだ利益)は3,025.70億円でした。営業利益率は約12.2%で、前年同期の約9.7%から上がっています。売上100円あたりに残る本業の利益が、約10円から約12円になった計算です。親会社の所有者に帰属する利益は2,250.16億円で58.5%増えました。下の表と図はいずれも1~9月の累計で、7~9月の3か月だけの数字ではありません。
| 項目(百万円) | 2025年1~9月 | 2026年1~9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 2,204,282 | 2,478,111 | +12.4% |
| 営業利益 | 214,690 | 302,570 | +40.9% |
| 親会社帰属利益 | 141,962 | 225,016 | +58.5% |
| 税引前利益 | 227,823 | 318,514 | +39.8% |
北米の回復は、市場全体の回復とは別
機械部門の売上高は14.0%増、部門利益は42.9%増でした。北米のトラクター市場は、物価高や農家の収益環境の悪化を背景に縮小したと会社は説明しています。それでも、クボタの販売は在庫が適正な水準に近づいたことに伴い増えました。市場全体で農機が売れ始めたことと、販売店の在庫調整が進み、メーカーの販売が戻ることは同じではありません。回復が続くかを見るには、農家が実際に買う動きと、販売店の在庫を分けて見る必要があります。
利益面では北米での価格改定と販売増、為替の改善が支えになりました。過去に支払った関税の一部が戻る還付も増益要因です。一方、米国関税そのものや物価高によるコスト増は残っています。還付があったことを理由に、来期も同じペースで利益が増えるとは考えません。水・環境部門も売上は2.4%増えましたが、原材料高などで部門利益は4.6%減りました。全社増益の裏で、事業ごとに採算の動きは異なります。
通期予想を据え置き、現金収支は改善
会社は通期の売上高3兆2,800億円、営業利益4,000億円、親会社帰属利益2,890億円の予想を維持しました。営業利益は通期予想の約75.6%まで進み、単純な差し引きでは10~12月に974.30億円が必要です。これは達成のために必要な額であり、会社が示した四半期予想ではありません。北米の販売や価格改定の効果が続くか、関税や為替がどの程度影響するかを次回も確認します。
営業活動による現金収入は2,535.38億円でした。投資活動で出ていった1,077.40億円を引くと、営業と投資を合わせた現金収支は1,457.98億円です。前年同期の1,011.66億円を上回りました。今回は利益だけでなく現金の動きも改善しています。ただし、この9か月の数字だけで、毎年同じだけ現金が残るとは判断できません。
年間配当52円予想。前期より2円増
中間配当は26円、期末も26円を予想しています。年間52円は前期の50円から2円増で、今回の修正はありません。11月10日の終値2,548.5円を使った予想配当利回りは約2.04%、会社予想の1株利益255.55円で計算した配当性向(利益のうち配当に回す割合)は約20.3%です。利回りはその日の株価を基準にした数字で、買値を基準にした簿価利回りとは異なります。利益の回復に対し、配当の増え方は緩やかです。
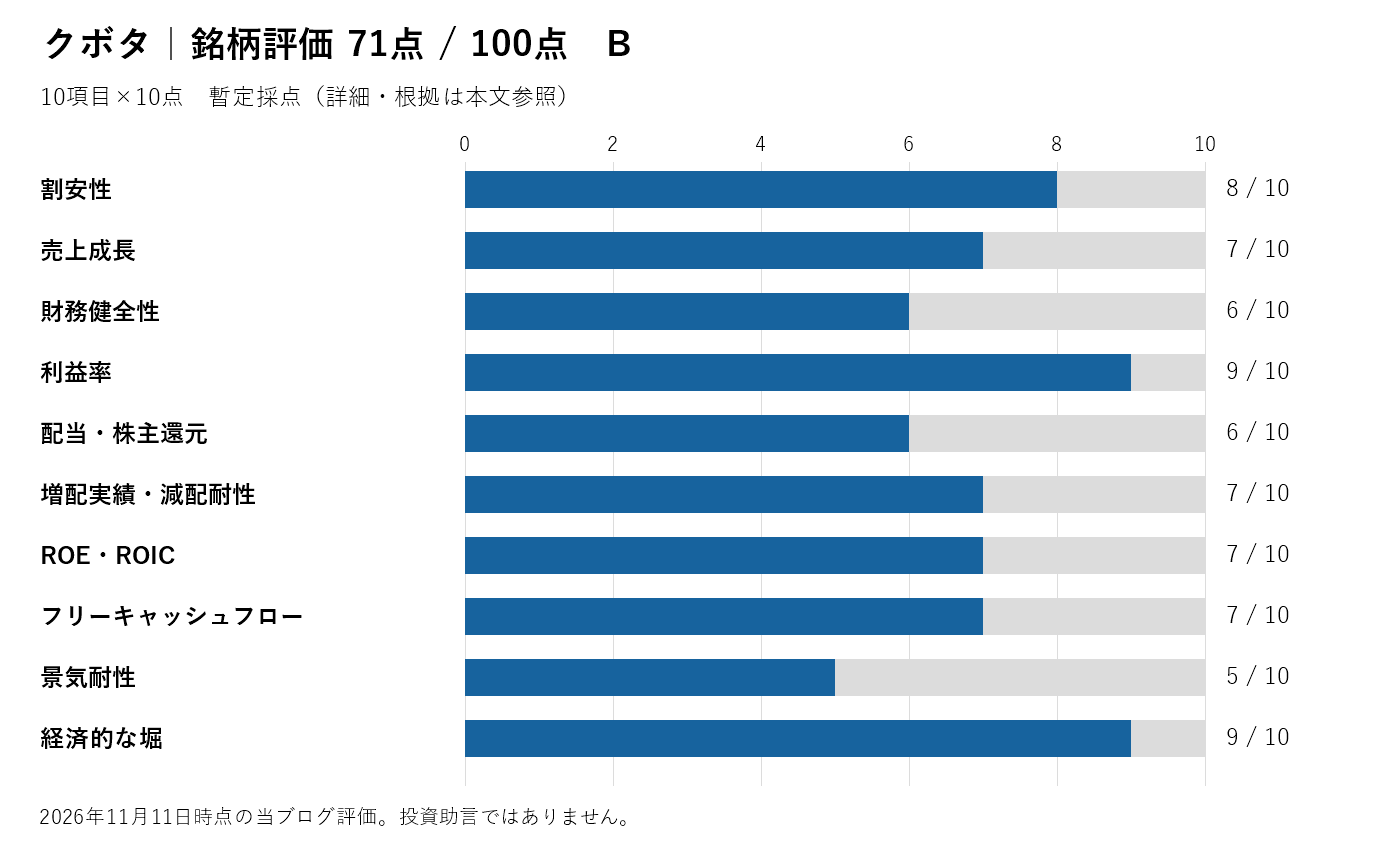
10項目の銘柄評価:71点・B
利益率の改善、農機・建機の販売網、現金収支の回復を評価しました。一方、販売が農家の収入や建設投資に左右されること、還付や為替が利益を押し上げたことには注意が必要です。長期成長率やROIC(事業に投じた資金を利益に変える効率)は今回未確認で、一部は暫定採点です。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 8 | 11月10日終値2,548.5円と会社予想EPS255.55円から、予想PER約10.0倍。PBR約1.04倍。 |
| 売上成長 | 7 | 累計売上は12.4%増、会社の通期予想は8.6%増。為替の影響があり、5年成長率は今回未確認。 |
| 財務健全性 | 6 | 親会社所有者帰属持分比率44.6%。前年末42.3%から改善したが、金融事業を含む負債にも留意。 |
| 利益率 | 9 | 累計営業利益率約12.2%。前年約9.7%から上昇したが関税還付も含む。 |
| 配当・株主還元 | 6 | 年間52円予想。11月10日終値で利回り約2.04%、予想配当性向約20.3%。 |
| 増配実績・減配耐性 | 7 | 前期50円から52円を計画。長期の減配耐性は今回追加検証していない。 |
| ROE・ROIC | 7 | 親会社帰属利益を期首・期末の平均持分で割った9か月参考値は約8.4%。年率・ROICではない。 |
| フリーキャッシュフロー | 7 | 営業CFと投資CFの合計は累計1,457.98億円のプラス。複数年の安定性は今回未確認。 |
| 景気耐性 | 5 | 農業機械は農家の収入、建機は住宅・設備投資、海外事業は関税と為替に左右される。 |
| 経済的な堀 | 9 | 農機・建機の販売網と保守、水道管など異なる事業で蓄積した技術・納入実績。 |
| 合計 | 71/100 | B:当ブログの暫定評価 |
まとめ
クボタの9か月累計は増収増益で、年間52円の配当予想も維持されました。次の決算では、関税還付がなくても利益率を保てるか、北米の販売回復が実際の需要に支えられているかを見ます。
本記事は情報提供を目的としており、投資の勧誘を行うものではありません。採点は当ブログの主観的な暫定評価です。投資の最終判断はご自身の責任でお願いいたします。
出典:第3四半期決算短信(11月9日、PDF 1・4~5・11ページなど)、クボタ公式IR、11月10日終値(Yahoo!ファイナンス時系列)。比率は資料記載値または当ブログ計算。確認日:2026年11月11日。