楽天グループ(4755)が2026年11月13日に、2026年12月期の第3四半期決算を発表しました。1〜9月のIFRS営業利益は899.24億円に増え、親会社株主に帰属する赤字は前年同期の半分以下に縮小しました。ただし、最終損益はまだ赤字で、今期の配当は未定です。
この会社、何をしてるの?
楽天グループは、通販の「楽天市場」をはじめ、旅行予約、クレジットカード、銀行、証券、携帯通信などを手がける大手です。たとえば、楽天カードを使う人が楽天市場で買い物をし、貯めたポイントを別のサービスで使うことができます。共通の会員IDとポイントでサービスをつなぎ、一人のお客さんに複数のサービスを使ってもらうのが強みです。携帯通信では自社で基地局を整備しており、設備投資が必要です。
1〜9月累計の業績:増収と営業増益、最終赤字は続く
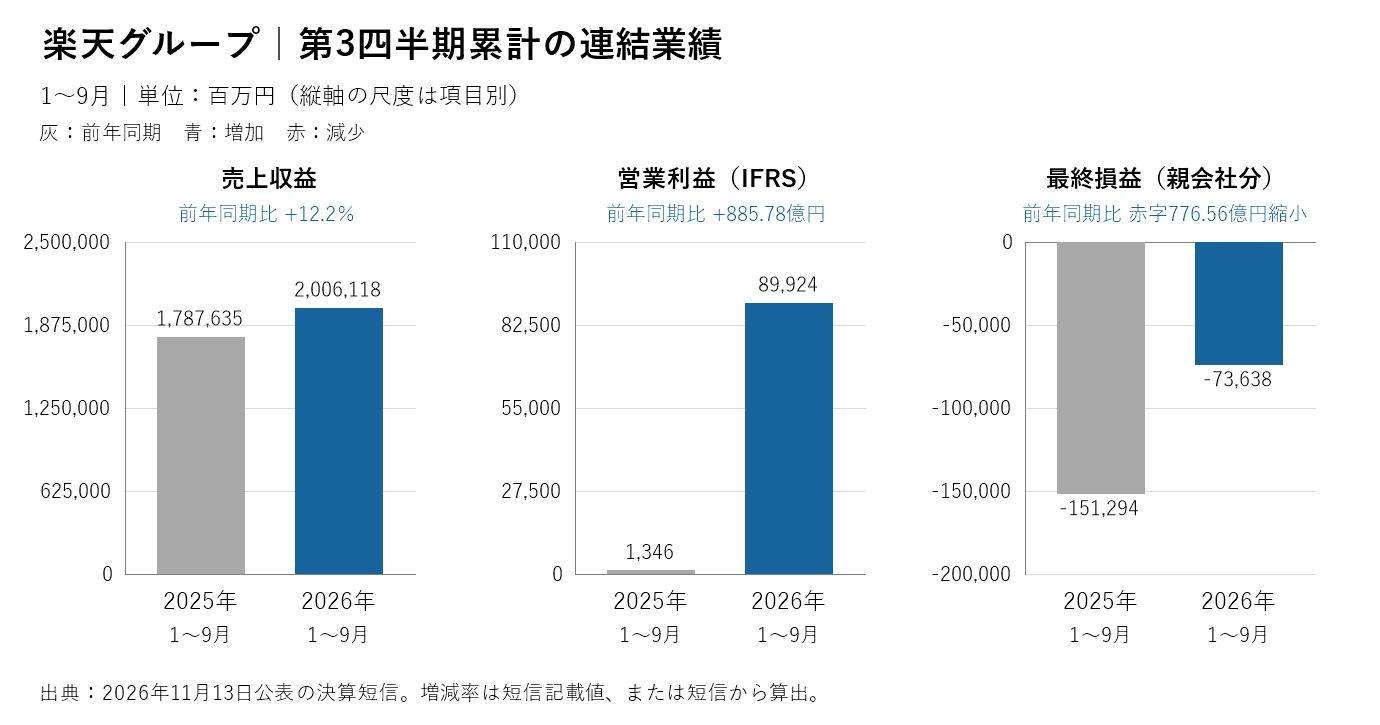
売上収益(商品やサービスの販売などで得た収入)は2兆61.18億円で、前年同期比12.2%増でした。国際会計基準(IFRS)での営業利益は13.46億円から899.24億円に増えました。親会社の株主に帰属する損失は1,512.94億円から736.38億円へ縮小しました。下の表とグラフは7〜9月の3カ月間だけではなく、1〜9月の累計です。
| 項目(百万円) | 2025年1~9月 | 2026年1~9月 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 1,787,635 | 2,006,118 | +12.2% |
| 営業利益(IFRS) | 1,346 | 89,924 | +885.78億円 |
| 親会社の所有者に帰属する四半期損益 | -151,294 | -73,638 | 赤字776.56億円縮小 |
| 税引前損益 | -57,537 | 19,188 | 黒字転換 |
注目①:営業増益には本業の改善と一時的な費用の差がある
会社独自のNon-GAAP営業利益(一時的な損益や株式報酬などを調整した利益)は1,269.42億円で、前年同期比117.5%増でした。IFRSの営業利益とは別の指標ですが、調整後の利益も増えています。一方、IFRS営業利益の伸びには、前年に計上した倉庫型ネットスーパーの減損(資産の帳簿上の価値を引き下げる処理)などの反動もあります。今期にも物流倉庫や欧州事業に関する減損などがあり、IFRSと会社独自の利益は同じではありません。
営業利益が増えても、利息などの金融費用が737.05億円かかりました。税引前は191.88億円の黒字でしたが、法人所得税費用を差し引いた連結の四半期損益は221.13億円の赤字です。さらに、子会社の外部株主などの取り分を区分した結果、親会社株主に帰属する損失は736.38億円となりました。営業黒字と最終黒字の違いは、今回の決算を読むうえで重要です。
注目②:金融が稼ぎ、モバイルは赤字を縮小
1〜9月のフィンテック(カード・銀行・証券などの金融サービス)の事業利益は1,957.19億円で37.9%増加しました。カードの取扱高の伸び、銀行の金利収益、証券の顧客基盤の拡大などが支えました。一方、モバイル部門の損失は1,271.05億円から997.38億円に縮まりましたが、なお大きな赤字です。会社発表によると、楽天モバイルの全契約回線数は9月末に1,105万回線に達しました。契約が増えても、基地局の投資や販促にかかる費用をまかなえるかが次の焦点です。
通期は黒字化を目指す方針、配当は未定
会社は、通期の連結売上収益について前年比で一桁後半の伸びを目指し、税引前利益と連結の当期利益についても黒字化を目指す方針を維持しました。これは金額を示した利益予想ではなく、親会社株主に帰属する利益の黒字を約束するものでもありません。2025年12月期は年間無配で、今期は中間配当が0円、期末と年間の配当は未定です。
資金繰りと銘柄評価:46点・D
営業活動による現金収支は2,241.26億円のプラス、投資活動は2,839.73億円のマイナスでした。合わせると598.47億円の流出です。ただし、この現金収支には銀行の預金・貸付金や証券事業の資金の動きが含まれます。通信だけで稼いだ現金を示すものではありません。会社によると、10月に国内債を総額4,000億円発行し、2027年に償還を迎えるシニア債の返済資金を手当てしました。借り換えで返済時期に備えることと、営業で継続的に現金を残せるようになることは別です。
11月13日の終値637円と9月末の親会社持分を使うと、PBR(株価が1株純資産の何倍か)は約1.83倍です。利益の金額予想がなく最終損益も赤字のため、予想PER(株価と予想1株利益の比率)は算出していません。配当が未定のため予想利回りも算出していません。金融事業を含む連結比率だけで財務を判断せず、親会社持分と資金調達の負担を合わせて評価しました。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
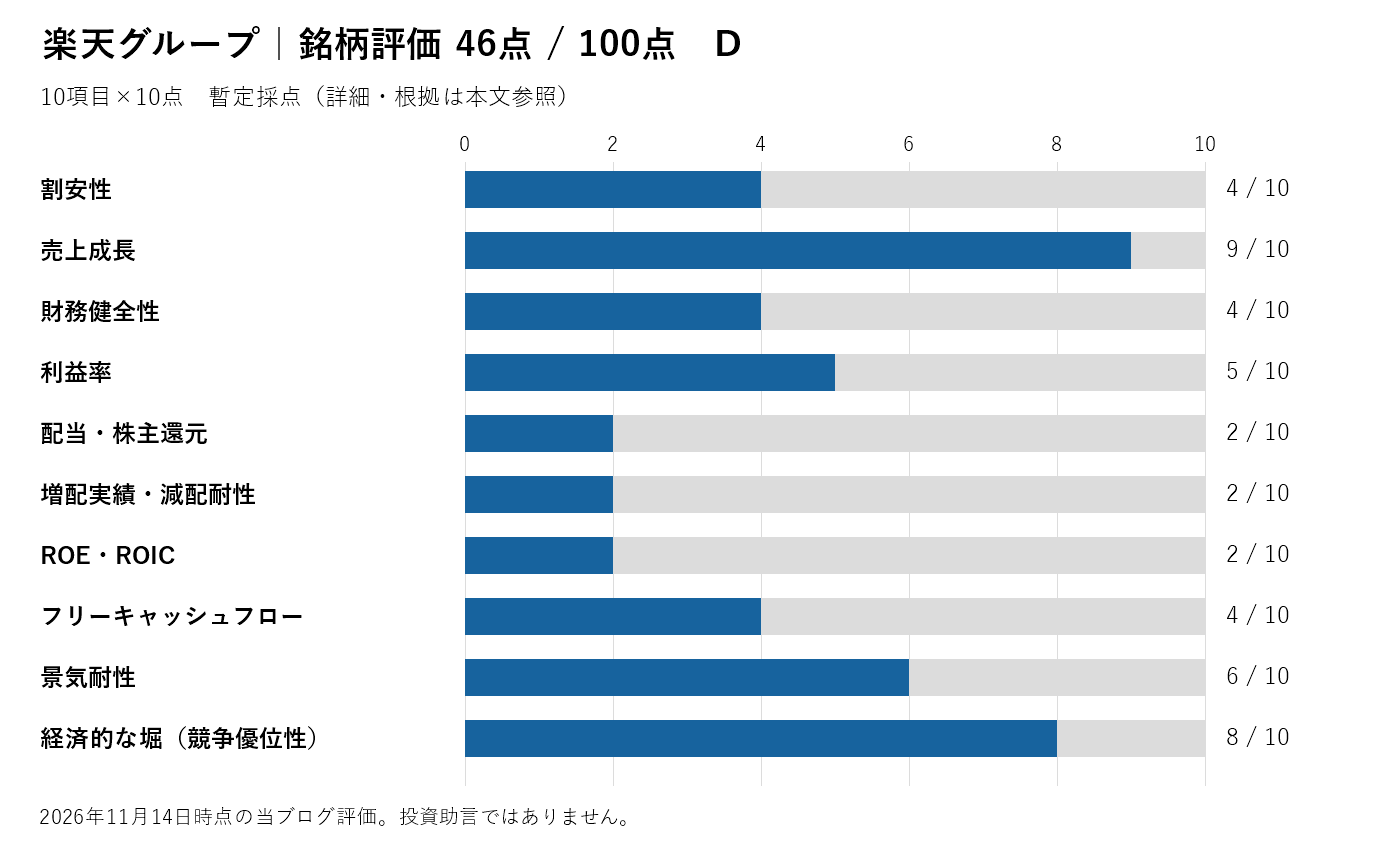
| 割安性 | 4 | 9月末の親会社持分で算出したPBRは約1.83倍。純損失が続き予想PERは算出しない。 |
| 売上成長 | 9 | 2021年12月期から2025年12月期の年平均成長率約10.4%。今期累計も12.2%増。 |
| 財務健全性 | 4 | 金融事業の構造を考慮しても、親会社持分の減少と社債の借り換え負担を注視。 |
| 利益率 | 5 | 累計IFRS営業利益率約4.5%に改善。ただし金融費用・税を経た最終損益は赤字。 |
| 配当・株主還元 | 2 | 前期は無配、今期は未定。配当利回り・配当性向は算出しない。 |
| 増配実績・減配耐性 | 2 | 前期まで3期無配。利益回復が配当に結びつくかは確認できていない。 |
| ROE・ROIC | 2 | 前期ROEはマイナス18.5%。ROICは確認できた数値がなく、ROEを中心に採点。 |
| フリーキャッシュフロー | 4 | 累計の営業・投資CFの合計は約598億円の流出。預金・貸付金の動きを含む。 |
| 景気耐性 | 6 | 通販、決済、通信に分散する一方、証券市況や調達金利、通信競争に影響される。 |
| 経済的な堀(競争優位性) | 8 | 通販・カード・通信を共通の会員基盤とポイントでつなぎ、相互送客できる。 |
| 合計(100点満点) | 46点 | D:当ブログの暫定評価 |
まとめ
営業利益の伸びとモバイル赤字の縮小は前進ですが、親会社株主に帰属する損益は赤字で、配当も未定です。次の決算では、通信設備への投資を続けながら、金融費用や税金を引いた後にも利益と現金が残るかを確認します。
出典:第3四半期決算短信(2026年11月13日)/決算ハイライト(2026年11月13日)/前期決算短信/前期有価証券報告書/株価時系列
本記事は公開資料に基づく個人の分析・主観評価です。投資勧誘や投資・税務の助言ではありません。投資の最終判断はご自身の責任でお願いします。