
2026年11月4日、三菱商事(8058)は2027年3月期中間決算と自己株式取得を発表しました。親会社に帰属する中間利益は6,196.96億円と74.2%増加し、通期予想は1兆2,000億円へ上方修正されています。還元の拡大と、大型投資による資金負担を合わせて確認します。
この会社、何をしてるの?
三菱商事は、エネルギーや金属資源、食品、自動車、社会インフラなどに事業を広げる総合商社です。取引の仲介に加え、企業や資源開発への出資、事業運営も収益源です。幅広い事業を持ちますが、資源価格や世界経済の変化が利益に影響する点は押さえておきたいところです。
市況の追い風と売却益で大幅増益
| 項目(億円) | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 収益 | 86378.43 | 104104.23 | +20.5% |
| 税引前利益 | 4584.72 | 8158.38 | +77.9% |
| 中間利益 | 3915.66 | 6496.10 | +65.9% |
| 親会社帰属利益 | 3557.96 | 6196.96 | +74.2% |
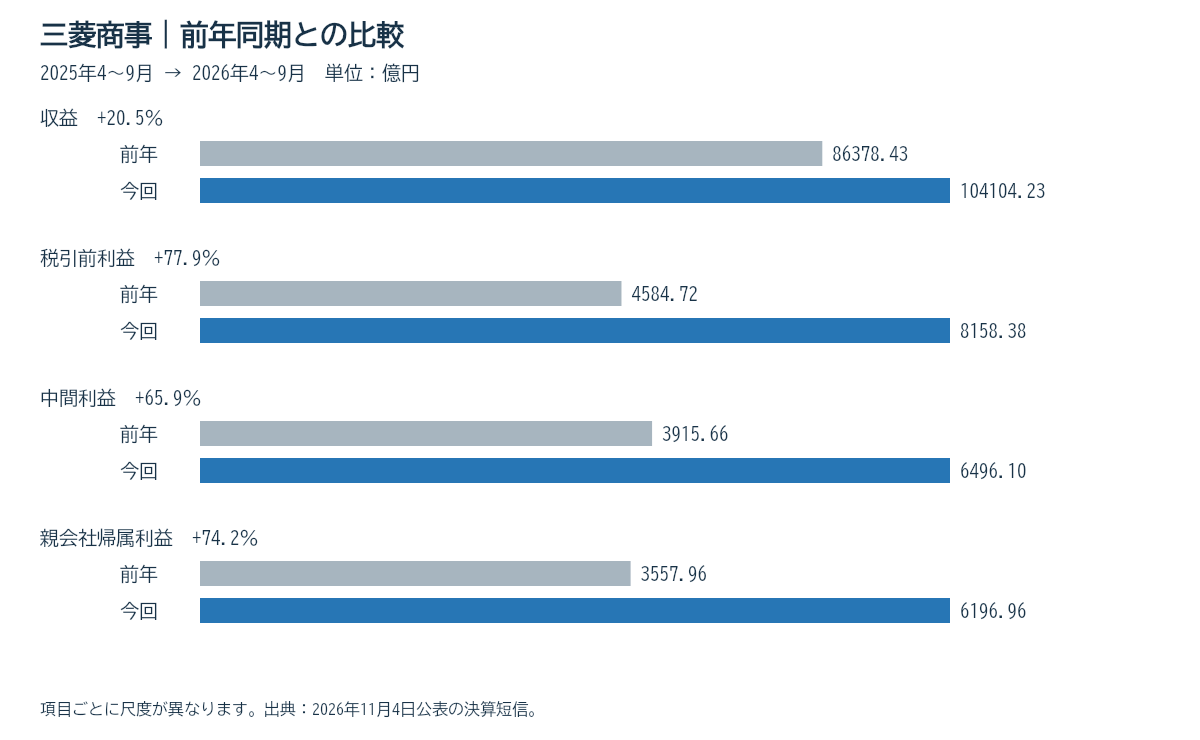
収益は10兆4,104.23億円と20.5%増えました。会社説明では市況上昇が収益・売上総利益を押し上げています。銅価格の上昇などで持分法投資損益も増加しました。一方、借入の増加に伴う金利費用や、円安の換算影響などによる販売管理費の増加も発生しています。
今回の利益にはエム・シー・ヘルスケアホールディングス株式売却関連益や、千代田化工建設を持分法適用会社に変更した際の再評価益も含まれます。継続的に稼ぐ利益と、その期に生じた売却・評価の利益を分けて見る必要があります。74.2%増という伸びを、そのまま毎年続く成長率には置き換えません。
通期純利益を1,000億円引き上げ
通期の親会社帰属利益予想は1兆1,000億円から1兆2,000億円へ、9.1%上方修正しました。エネルギー&パワーソリューションや金属資源の増益を見込んでいます。会社独自の営業収益CF予想も1兆2,500億円から1兆3,800億円へ増額しました。
営業収益CFは、営業CFから運転資金増減の影響を除き、リース支払いも反映した指標です。会社の継続的な稼ぐ力を見る参考になりますが、通常の営業CFやFCFとは定義が違います。中間利益の通期計画に対する進捗は約51.6%であり、今後の資源価格や為替にも左右されます。
125円配当を維持し、最大1兆円の自社株買い
年間配当は中間62円、期末63円の125円予想です。前期110円から15円の増配予定ですが、今回配当予想を追加で引き上げたわけではありません。累進配当方針のもと、修正後EPS330.43円に対する予想配当性向は約37.8%になります。
同日決議の自己株式取得枠は、金額上限1兆円、株数上限4億2,000万株です。取得期間は2026年11月5日から2027年7月31日、取得株式は全数を2027年8月31日に消却する予定です。これは今後の取得枠であり、すでに1兆円を買い付け済みという意味ではありません。
営業CFは増えても、FCFは大型投資で赤字
中間営業CFは約9,913億円と前年の約4,280億円から増えました。一方、米国シェールガス事業の株式取得や千代田化工建設の持分法適用会社化に伴う現預金減少などにより、投資CFは約マイナス1兆1,280億円。FCFは約マイナス1,367億円となりました。
FCFの赤字だけで本業が資金を生まなくなったとは判断しません。ただし、ネット有利子負債はリース負債を除いて約4兆4,318億円へ増えています。親会社持分比率は40.4%、ネット有利子負債を親会社持分で割った概算Net DERは約0.45倍です。成長投資と大型還元を進めながら、財務余力を維持できるかを確認します。
10項目の銘柄評価
11月5日の東証終値5,274円と修正後EPS330.43円で計算したPERは15.96倍、年間125円の予想利回りは2.37%です。今回の親会社持分と自己株式控除後株式数から求めたBPSは約2,674円、概算PBRは1.97倍です。還元枠の大きさと現在の配当利回りは分けて評価します。
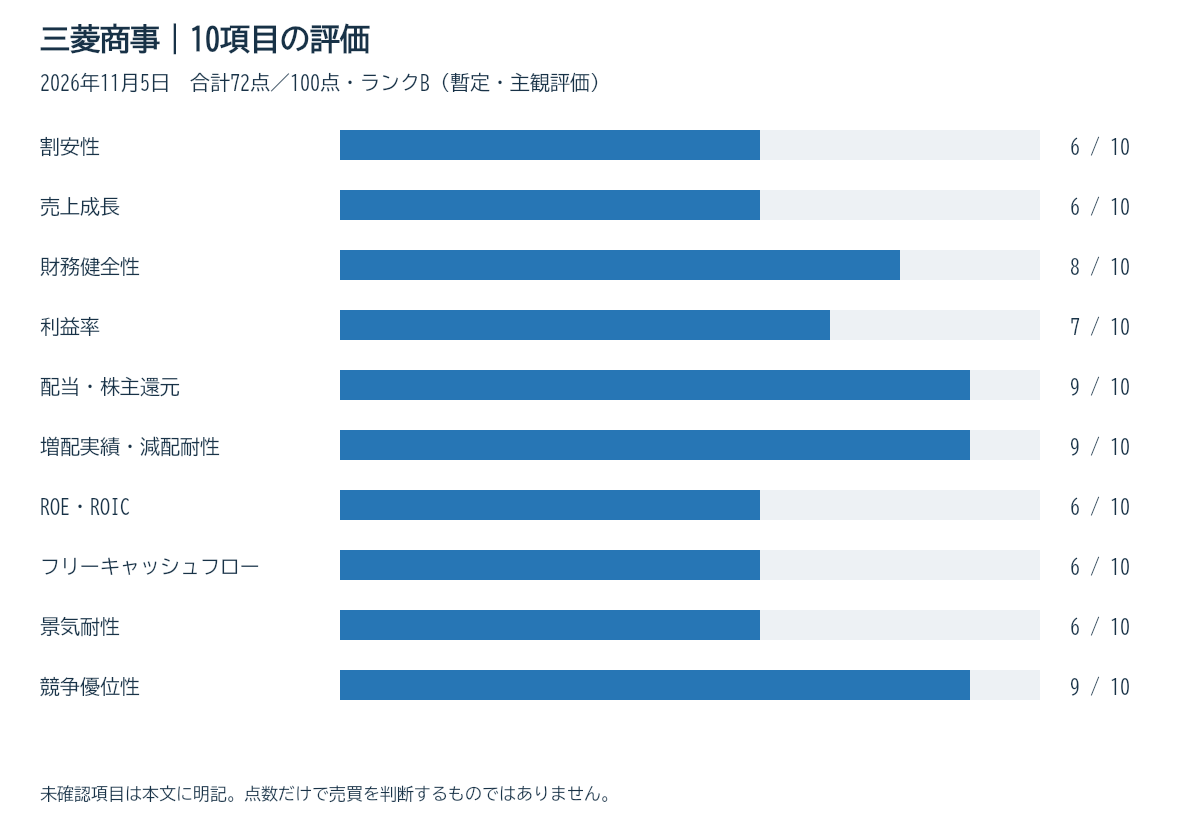
商社の利益率は純利益率とROEで補正しました。前期ROE8.5%と、市況・売却益による変動を考慮しています。5年売上CAGR、ROIC、長期FCFの全年度確認は未了で該当項目は暫定です。次回は投資先からの現金回収と資源相場、取得した自己株式の実績を追います。
| 項目 | 点数/10 | 根拠 |
|---|---|---|
| 割安性 | 6 | 11月5日5,274円。予想PER15.96倍、概算PBR1.97倍 |
| 売上成長 | 6 | 中間収益20.5%増。市況要因が大きく5年CAGR未確認 |
| 財務健全性 | 8 | 持分比率40.4%、概算Net DER0.45倍(リース除く) |
| 利益率 | 7 | 商社補正:中間純利益率5.95%、前期ROE8.5% |
| 配当・株主還元 | 9 | 125円予想、利回り2.37%。上限1兆円の買付枠を新設 |
| 増配実績・減配耐性 | 9 | 累進配当方針。110円から125円へ増配予定 |
| ROE・ROIC | 6 | 前期ROE8.5%。ROIC未確認で暫定 |
| フリーキャッシュフロー | 6 | 中間FCFは大型投資で赤字。前期通期は1.04兆円の黒字 |
| 景気耐性 | 6 | 事業分散はあるが資源価格・世界景気の影響が大きい |
| 競争優位性 | 9 | 資源権益、事業投資、世界の取引網を評価 |
合計72点/100点、ランクB。各項目10点の主観評価です。未確認データを含む暫定評価で、点数だけで売却・組み替えを判断するものではありません。
本記事は公開資料に基づく個人の主観的な分析であり、投資勧誘・投資助言・税務助言ではありません。業績や配当を保証せず、最終判断は読者ご自身の責任でお願いします。