あいホールディングス(3076)が2026年11月16日に発表した第1四半期決算は、売上高が3.0%増え、営業利益が60.9%増えました。一方、純利益は15.7%減。年間配当140円の予想は変わりません。増益の中身と、配当を支える力を分けて見ていきます。
この会社、何をしてるの?
マンションや企業向けの防犯カメラなどを扱う会社です。設置済みの機器を入れ替える需要があり、保守サービスも手がけます。ほかにも、紙やフィルムを指定の形に切るカッティングマシンや、電気機器の性能を調べる計測機器を扱っています。
第1四半期は本業で増益、純利益は減少
2027年6月期の第1四半期(2026年7~9月)の連結実績です。営業利益は本業で稼いだ利益、純利益は臨時の損益や税金なども反映した最終的な利益です。
| 指標(百万円) | 2025年7~9月 | 2026年7~9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 20,270 | 20,876 | +3.0% |
| 営業利益 | 2,039 | 3,280 | +60.9% |
| 経常利益 | 2,279 | 3,417 | +49.9% |
| 親会社株主に帰属する純利益 | 4,109 | 3,462 | −15.7% |
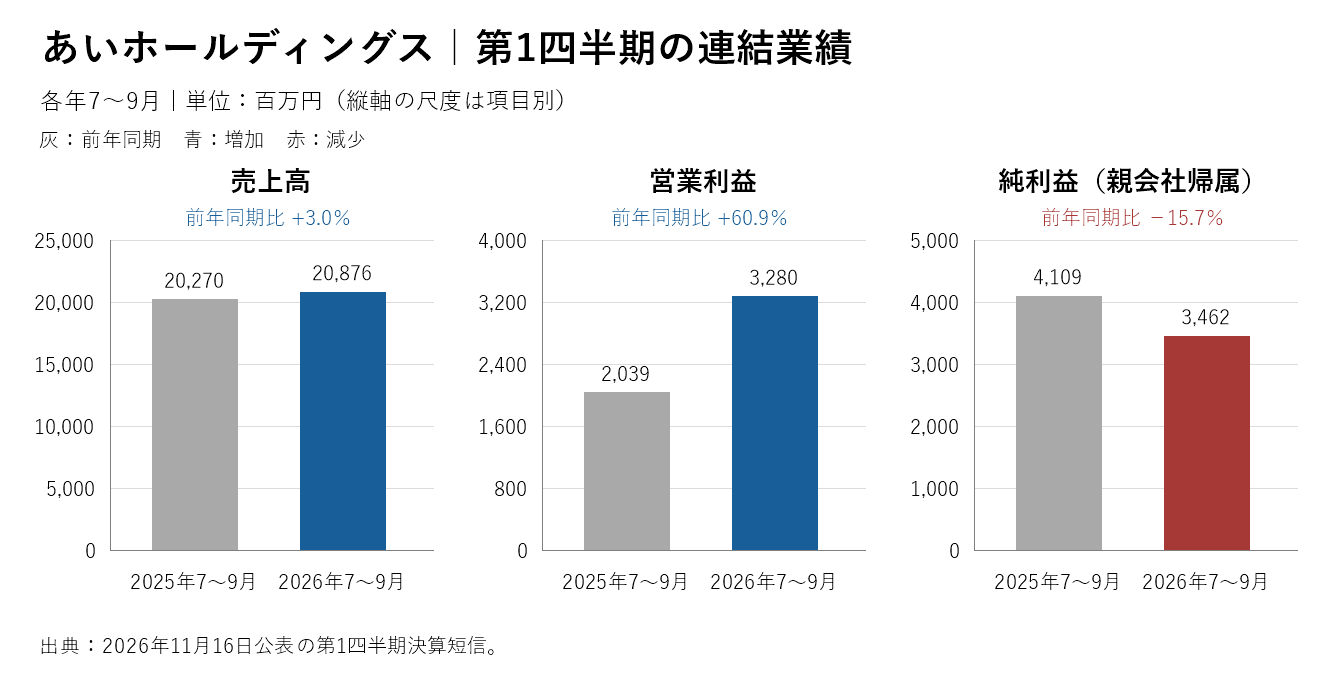
売上が100円あたりに生む営業利益は、約10.1円から15.7円へ増えました。売上の伸び以上に採算が改善したのが、今回の決算のポイントです。
カッティングマシンが黒字転換、防犯機器は減益
情報機器の利益は前年の0.38億円の赤字から、7.83億円の黒字へ。欧米で業務用の販売が好調で、個人向けも持ち直しました。この事業の利益改善は8.21億円で、全社の営業増益12.41億円の約3分の2に相当します。
情報通信は売上が9.0%減りましたが、コスト削減や利益率の高い商品の販売で利益は3.31億円と約2倍になりました。一方、防犯機器を含むセキュリティ事業は売上が1.5%増えたものの、利益は7.5%減。主力事業の採算が戻るかは次回の確認点です。
なぜ営業増益でも純利益が減ったのか
固定資産の売却益が前年の38.10億円から6.50億円に減りました。今期も保有有価証券の売却益9.68億円はありましたが、特別利益全体は38.32億円から16.19億円へ減少しました。純利益の減少だけで、本業が悪化したとは判断できません。
年間140円を維持。配当性向は約83%
会社は通期の売上高860億円、営業利益110億円、純利益90億円の予想を据え置きました。第1四半期の営業利益は通期予想の29.8%。四半期の数字を単純に4倍せず、情報機器の回復が続くかを見ておきたいです。
年間配当は中間70円、期末70円の計140円予想。前期125円から15円増えますが、今回の発表で引き上げられたわけではありません。株主資本に対する配当の割合であるDOE6%と、利益に対する配当性向50%をそれぞれ基準に計算し、大きい方の金額を目安とする方針です。
会社予想の1株利益168.94円に対する配当性向は82.9%と高めです。自己資本比率(資産に占める自己資本の割合)は82.2%と厚い一方、今四半期は現金収支の計算書を開示していません。財務の厚みと、配当を毎期の現金収入で賄えるかは別に確認します。
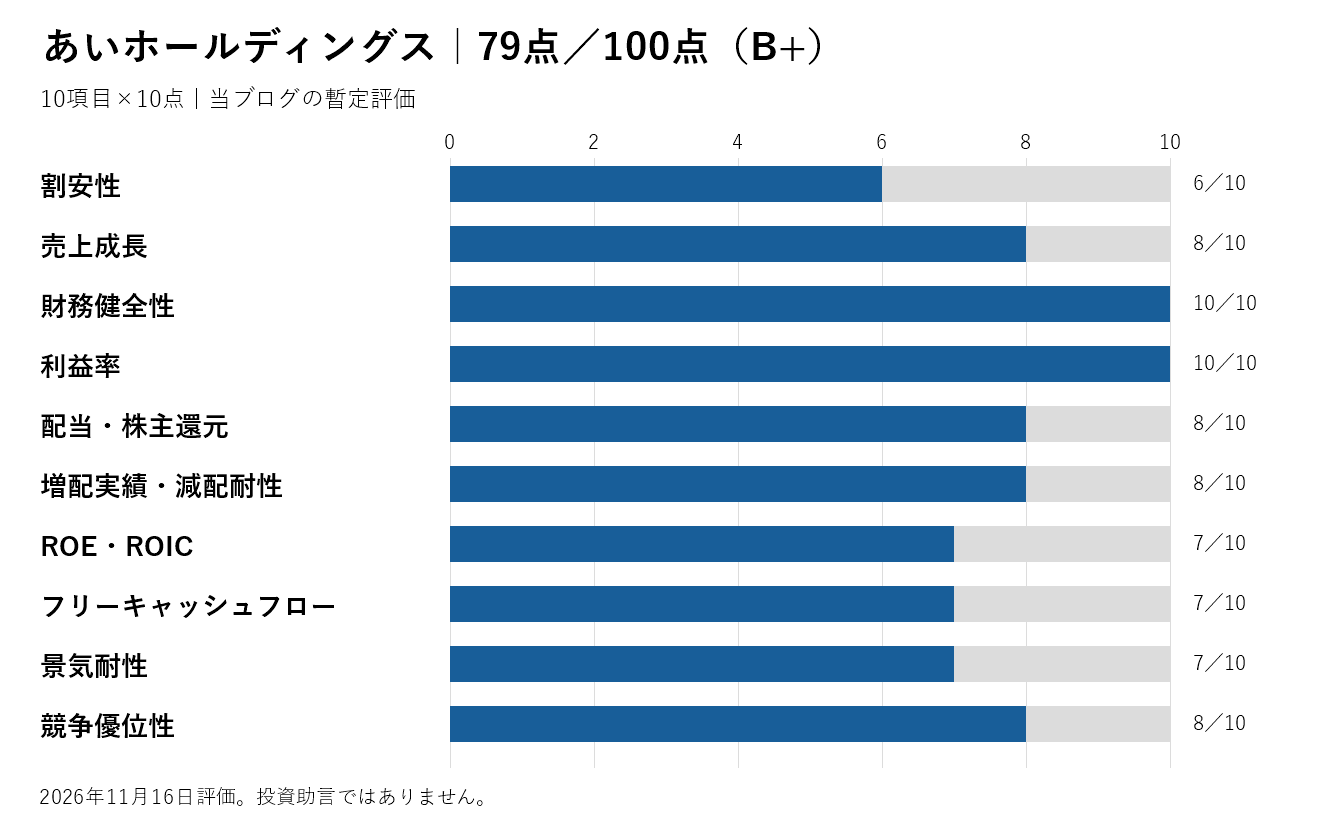
銘柄評価:79点/100点(B+)
評価は各10点の暫定採点です。11月13日の東証終値3,140円を基準とすると、予想配当利回りは約4.46%。PER(株価が1株利益の何倍か)は約18.6倍、PBR(株価が1株純資産の何倍か)は約1.43倍です。利回りは購入時の価格を基準にした簿価利回りとは異なります。
| 評価項目 | 点数 | 評価の根拠 |
|---|---|---|
| 割安性 | 6/10 | 予想PER約18.6倍、PBR約1.43倍。利回りは高めですが、株価に強い割安感は見えません。 |
| 売上成長 | 8/10 | 2021年6月期から5年の年平均成長率は約13.0%。買収も含み、足元の伸びは3.0%です。 |
| 財務健全性 | 10/10 | 自己資本比率82.2%、流動比率約548%。現金・預金531.63億円。 |
| 利益率 | 10/10 | 営業利益率は前年同期の約10.1%から15.7%へ改善。 |
| 配当・株主還元 | 8/10 | 年間140円予想で利回り約4.46%。予想配当性向82.9%を考慮。 |
| 増配実績・減配耐性 | 8/10 | 2022年6月期60円→80円→90円→100円→125円。今期は140円予想。DOE方針も評価。 |
| ROE・ROIC | 7/10 | 前期ROE(自己資本に対する利益の割合)10.5%。ROIC(事業に投じた資金に対する利益の割合)は未確認。 |
| フリーキャッシュフロー | 7/10 | 前期の営業・投資活動を合わせた現金収支は167.22億円のプラス。資産売却を含み、今1Qは未開示。 |
| 景気耐性 | 7/10 | 防犯機器の入れ替え需要が支え。欧米の機器販売や法人の設備投資には変動リスクがあります。 |
| 競争優位性 | 8/10 | 防犯機器の既存顧客と更新・保守の接点、複数事業にまたがる技術基盤を評価。 |
| 合計 | 79/100 | B+:当ブログの暫定評価 |
まとめ
今回の決算は、情報機器の黒字転換で本業が伸びた一方、売却益の反動で最終減益となりました。次の中間決算では、情報機器の回復の持続、防犯機器の利益率、営業活動で得た現金が配当をどの程度支えられるかを確認したいです。
出典
2027年6月期 第1四半期決算短信(2026年11月16日)
会社公式:決算ハイライト(財務・現金収支)
2021年6月期 決算短信
会社公式:配当方針・配当履歴
野村證券:11月13日終値の確認
本記事は情報提供を目的としており、投資の勧誘を行うものではありません。銘柄評価は当ブログの主観的な評価です。投資の最終判断はご自身の責任でお願いいたします。