
リケンNPR(6209)が、2026年11月13日に2027年3月期の中間決算を発表しました。買収などで売上高は7.1%増えましたが、営業利益は30.9%減りました。会社は通期の業績予想と年間210円の配当予想を据え置きました。
この会社、何をしてるの?
リケンNPRは、リケンと日本ピストンリングが2023年10月に経営統合して生まれた会社です。主力は、自動車や船のエンジンに使うピストンリングです。注射器の押し子にあるゴムのように、動く部品と壁の隙間をふさぎ、ガスや油の漏れを抑えます。この部品を世界に供給する大手で、配管をつなぐ部品や、半導体を作る工程で使う高温加熱装置なども手がけています。
中間決算の業績:増収でも、営業利益率は低下
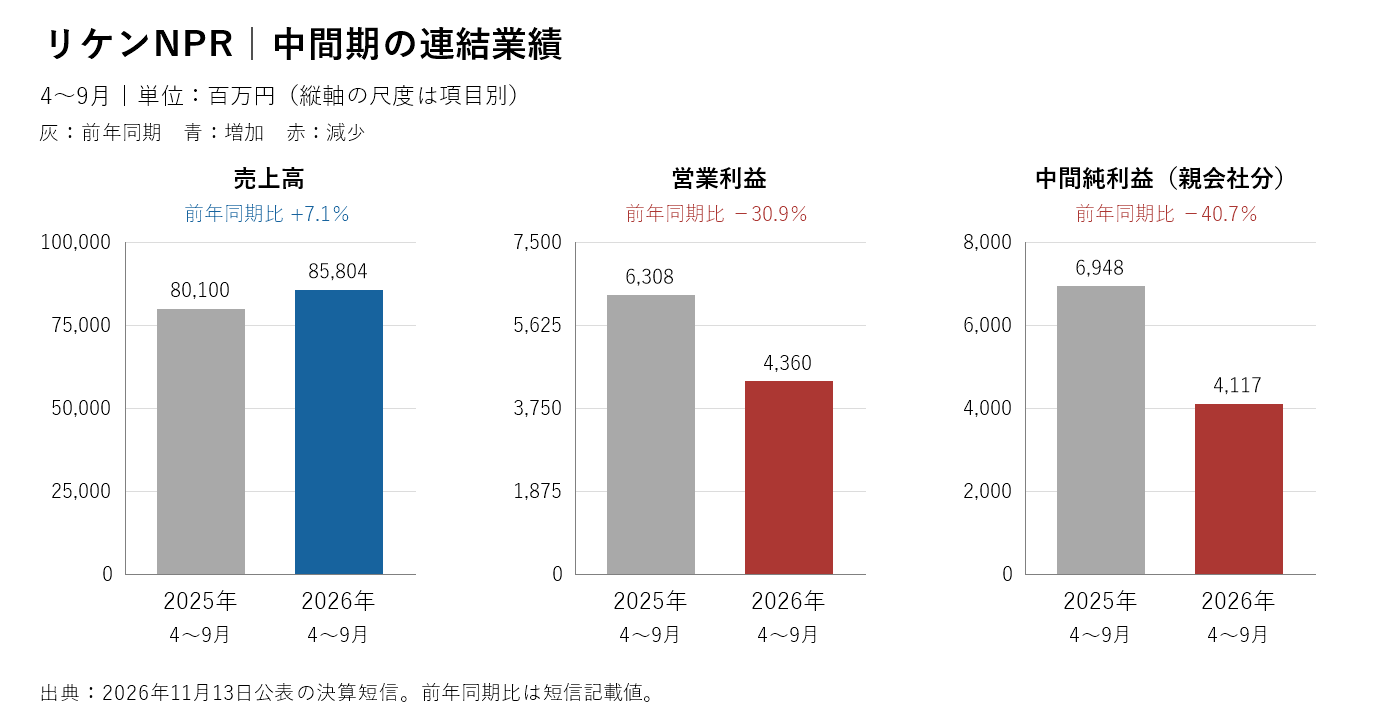
2026年4〜9月の売上高(商品の販売などで得た収入)は858.04億円でした。買収したHastings社の売上が加わり、半導体関連部材が伸び、為替換算(海外売上を円に直すこと)も増収に寄与しました。一方、営業利益(本業で稼いだ利益)は43.60億円に減少。営業利益率(売上に占める営業利益の割合)は約7.9%から約5.1%に下がりました。
| 項目(百万円) | 2025年4~9月 | 2026年4~9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 80,100 | 85,804 | +7.1% |
| 営業利益 | 6,308 | 4,360 | −30.9% |
| 親会社株主に帰属する中間純利益 | 6,948 | 4,117 | −40.7% |
| 経常利益 | 8,441 | 6,060 | −28.2% |
注目①:主力の減益を半導体関連で補い切れず
ピストンリング事業は売上高347.13億円で5.7%増えたものの、事業の利益は22.16億円と24.9%減りました。買収や円安が売上を押し上げた一方、補修用の販売不振や米国の関税が利益に響きました。精機部品・素形材(加工前の部品材料)でも、原材料高や関税などで利益が25.8%減りました。
半導体・エレクトロニクス関連は売上高84.75億円で34.4%増え、事業の利益は8.84億円で36.4%増えました。加熱装置などを扱う分野が好調でしたが、同事業の売上規模は連結売上高の約1割です。現時点では成長分野だけで、主力部門の落ち込みを埋めるのは難しいことが分かります。
注目②:一時的な費用と買収による現金支出
会社は営業減益について、原材料費などの上昇に加え、4月の組織再編に伴う会計処理の見直しなどで一時的な費用が増えたと説明しています。ただし、個別に開示された減価償却(設備の購入費を使用期間に分けて費用にする処理)の方法変更は、むしろ営業利益を1.4億円押し上げました。会計上の変更がすべて減益要因だったわけではありません。
中間純利益が40.7%減った背景には、前年同期にあった退職給付信託の返還益(退職給付に備えて預けていた資産の返還に伴う利益)29.75億円がなくなったこともあります。この反動とは別に、営業利益そのものも減っている点には注意が必要です。
営業キャッシュフロー(営業活動による現金収支)は82.52億円のプラスでしたが、投資の収支は145.01億円のマイナスでした。子会社株式の取得に伴う純支出が130.90億円あり、両者を合計したフリーキャッシュフローは62.49億円のマイナスです。買収の支出を単純に除けば68.41億円のプラスですが、買収がなかった場合の利益や現金収支を示す数字ではありません。
通期見通しと配当:年間210円予想を維持
通期予想は売上高1,620億円、営業利益100億円、純利益90億円のままです。上期の営業利益は通期予想の43.6%で、残り56.40億円を下期に稼ぐ計算です。ここから会社の予想どおりに進むかは、原材料費や関税の負担を価格の見直しで吸収できるか、買収先の販路を収益につなげられるかにかかっています。
中間配当は前年同期より30円多い80円ですが、期末は前期より30円少ない130円の予想で、年間では前期と同じ210円です。会社予想の1株利益334.31円を使うと、配当性向(利益のうち配当に回す割合)は約62.8%。前期の40.3%より高くなります。年間配当が同じでも、減益を見込む今期は利益に対する配当の負担が増えています。
銘柄評価:68点・C
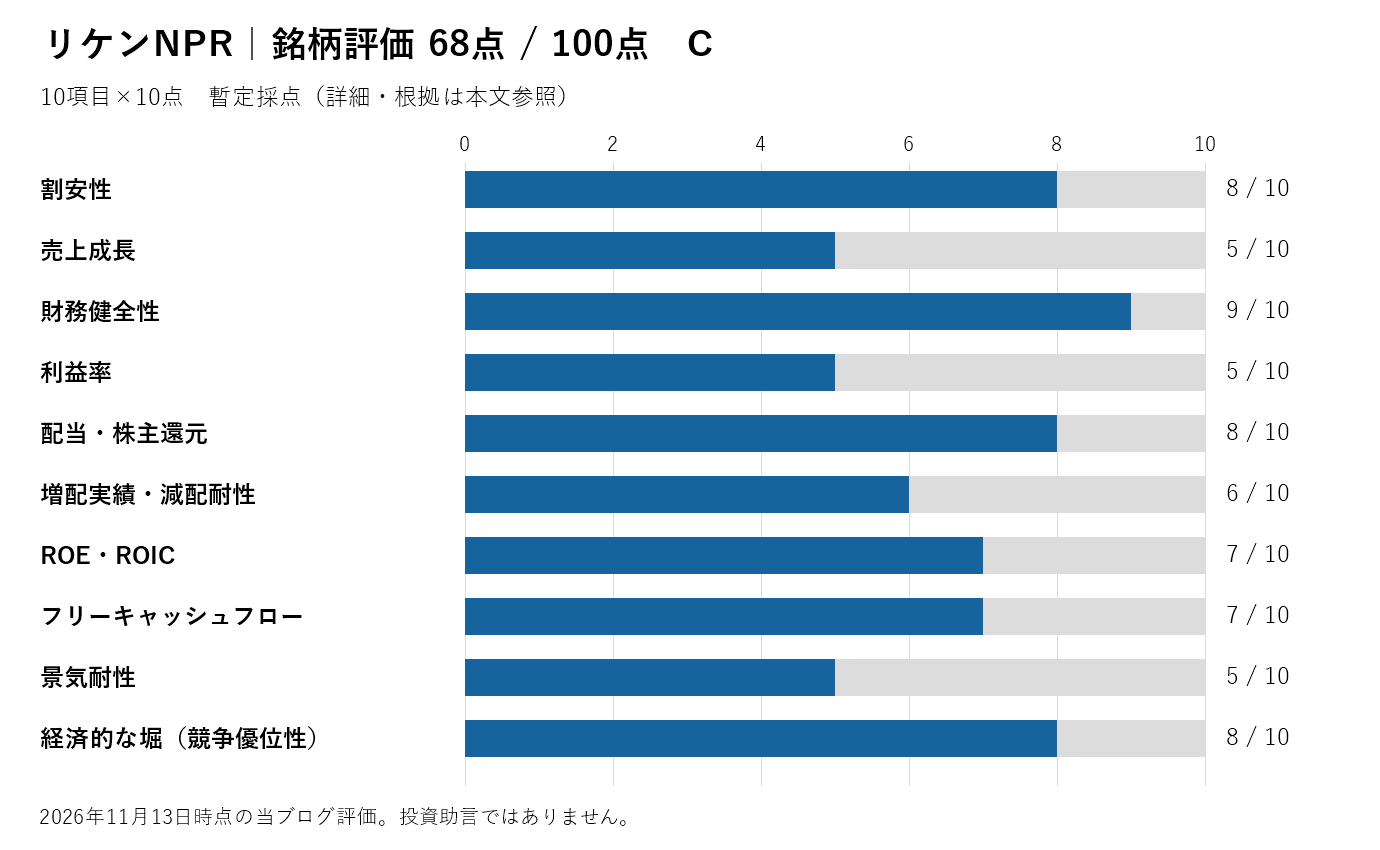
株価は発表前営業日、11月12日の終値3,885円を使いました。予想PER(株価が1株利益の何倍か)は約11.6倍、9月末の自己資本から概算したPBR(株価が1株純資産の何倍か)は約0.62倍、予想配当利回りは約5.41%です。自己資本比率(資産に対する自己資本の割合)は67.5%ですが、買収後は借入金が増えています。利回りの高さと、利益や現金で配当を支えられるかは別々に評価しました。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 8 | 予想PER約11.6倍、PBR約0.62倍(9月末の自己資本から概算)。減益を割り引く。 |
| 売上成長 | 5 | 統合後の比較可能な通期実績は2025年3月期1,703億円、2026年3月期1,631億円。5年比較は見送る。 |
| 財務健全性 | 9 | 自己資本比率67.5%。前期末70.0%から低下し、借入は増加。 |
| 利益率 | 5 | 上期営業利益率約5.1%。前年同期の約7.9%から低下。 |
| 配当・株主還元 | 8 | 予想利回り約5.41%は高いが、予想配当性向は約62.8%。 |
| 増配実績・減配耐性 | 6 | 統合後の配当は70円、130円、210円。今期は210円予想。長期履歴は比較できない。 |
| ROE・ROIC | 7 | 前期ROEは9.2%。ROICは確認できた数値がなく、ROEで暫定採点。 |
| フリーキャッシュフロー | 7 | 前期までの公表3期はプラス。今上期は買収で約62億円のマイナス。 |
| 景気耐性 | 5 | 主力は自動車関連。補修用や半導体関連が下支えする一方、関税・原材料高の影響が大きい。 |
| 経済的な堀(競争優位性) | 8 | ピストンリングの開発・製造技術に加え、Hastingsの北中米補修用販路。 |
| 合計(100点満点) | 68点 | C:当ブログの暫定評価 |
まとめ
買収と半導体関連の伸びで売上は増えましたが、主力事業の減益が重い決算でした。長期で配当を見るうえでは、年間210円の予想だけでなく、下期に営業利益率が回復し、買収にかかった支出を今後の現金収入で回収できるかを追いたいところです。
出典:中間決算短信(2026年11月13日)/企業・事業情報/業績・財務データ/株価時系列
本記事は公開資料に基づく個人の分析・主観評価です。投資の勧誘や投資・税務の助言ではありません。投資の最終判断はご自身の責任でお願いします。