
2026年10月15日、マニー(7730)が2026年8月期の通期決算を発表しました。売上高と利益は過去最高を更新し、2027年8月期も増収増益と増配を計画しています。配当を重視する長期保有の視点で、回復の中身と続くかどうかを確認します。
この会社、何をしてるの?
マニーは、手術や歯科治療で使う医療機器のメーカーです。白内障手術に使う眼科ナイフ、傷を縫う糸に取り付ける針、歯の根を治療する器具などを製造・販売しています。細かな加工と安定した品質が求められる製品が中心です。
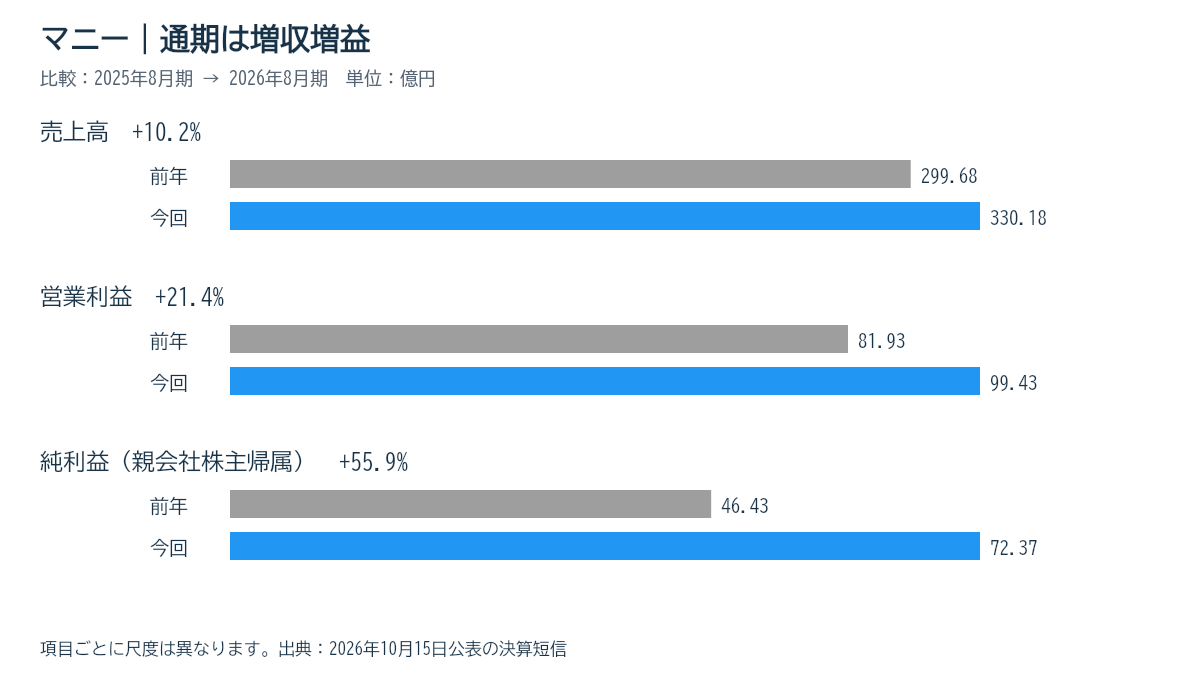
通期は増収増益、営業利益率は30.1%
対象期間は2025年9月から2026年8月です。営業利益は本業の利益、経常利益は利息や為替差損益なども含む利益です。純利益の伸びが最も大きいものの、そのすべてが本業の成長というわけではありません。
| 項目(億円) | 2025年8月期 | 2026年8月期 | 前期比 |
|---|---|---|---|
| 売上高 | 299.68 | 330.18 | +10.2% |
| 営業利益 | 81.93 | 99.43 | +21.4% |
| 経常利益 | 82.71 | 105.54 | +27.6% |
| 親会社株主に帰属する純利益 | 46.43 | 72.37 | +55.9% |
中国での販売再開が回復を後押し
自主回収していた歯科用ダイヤバーは、中国で2025年11月に販売を再開しました。今期の中国での同製品売上は22.38億円となり、回収前の2024年8月期の88%まで戻っています。インドでの販売も伸び、デンタル部門の売上は13.0%増、営業利益は54.3%増でした。
眼科ナイフなどのサージカル部門とアイレス針部門も増収増益です。一方、中国の眼科分野では政策変更や代理店の在庫調整の影響が残りました。ドイツ子会社は自社ブランド製品の拡販などで収益改善を進めています。
純利益55.9%増には、為替差益が0.71億円から7.12億円に増えたことや、減損損失が11.90億円から3.02億円に縮小したことも寄与しました。減損とは、資産の価値を見直して損失にする処理です。この伸び率をそのまま翌期へ延長しないようにします。
年間配当は41円、来期は42円予想
2026年8月期の配当は中間17円・期末24円の年間41円で、前期の39円から2円増えます。期初予想どおりです。2027年8月期は中間18円・期末24円の年間42円を予定し、予想配当性向(利益のうち配当に回す割合)は54.4%です。
株式分割調整後の年間配当は2021年23円、2022年30円、2023年35円、2024・2025年39円と推移しました。毎年増配ではありませんが、確認した2015~2026年の範囲では減配していません。会社は安定的な増配を掲げています。
現金は増加。ただし一時的な要因も
営業キャッシュフロー(事業による現金の増減)は118.44億円、投資キャッシュフローはマイナス8.55億円でした。両者の合計であるFCFは109.89億円です。前年のマイナス1.37億円から大きく改善しました。
利益の増加に加え、消費税等の還付という一時的な収入や、工場建設の完了による投資支出の減少も効いています。毎年同じ規模の現金が残るとは限りません。自己資本比率90.6%、現金同等物256.77億円という財務の厚みは安心材料です。
来期は増収増益でも、上期は減益予想
2027年8月期は売上高365億円、営業利益108億円、純利益76億円の計画です。営業利益は8.6%増ですが、上期だけでは1.9%減を見込みます。新工場の稼働や販売体制の強化に伴う費用が増えるため、通期と半期を分けて見ます。
海外売上比率は約85%で、円高はリスクです。会社の想定は1ドル150円など。中国での新製品展開や既存製品の回復が、設備・人件費などの増加を吸収できるかを追います。
10項目で確認する銘柄評価
10月15日の東証終値1,511円を、今回公表の予想1株利益77.17円・実績1株純資産598.94円・予想配当42円と組み合わせて再計算しました。PERは19.58倍、PBRは2.52倍、予想利回りは2.78%です。情報サイトの旧予想指標とは異なる場合があります。
| 項目 | 点数/10 | 根拠 |
|---|---|---|
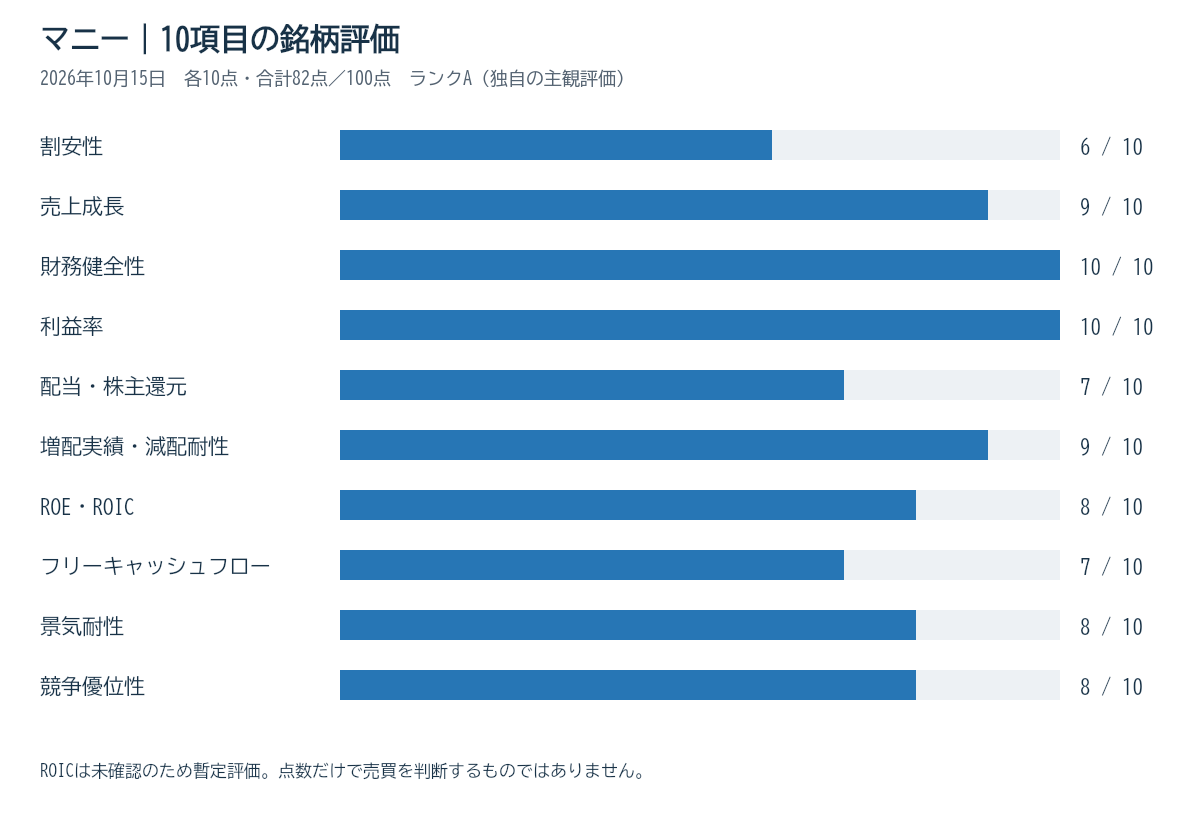
| 割安性 | 6 | 予想PER19.58倍・PBR2.52倍。割安とまでは判断せず |
| 売上成長 | 9 | 2021→2026年の売上CAGR約13.9%。回復・為替効果も含む |
| 財務健全性 | 10 | 自己資本比率90.6%、現金同等物256.77億円 |
| 利益率 | 10 | 営業利益率30.1%。前年27.3%から改善 |
| 配当・株主還元 | 7 | 予想配当性向54.4%、予想利回り2.78% |
| 増配実績・減配耐性 | 9 | 2015~2026年は減配なし。2025年は据え置き |
| ROE・ROIC | 8 | ROE12.9%。ROICは未確認のため暫定評価 |
| フリーキャッシュフロー | 7 | 今期109.89億円。前期はマイナス1.37億円 |
| 景気耐性 | 8 | 医療需要を評価。ただし規制・為替・在庫調整リスクあり |
| 競争優位性 | 8 | 精密加工・品質と顧客採用を評価。品質事故リスクも残る |
合計82点/100点、ランクA。各項目10点の主観評価です。売上の5年成長率は2021年171.90億円から計算した参考値で、回復局面や為替の影響を含みます。ROIC未確認のため資本効率の評価は暫定としています。
今後は中国での回復の持続、新製品の立ち上がり、工場稼働後の利益と現金の残り方を確認します。点数だけで保有株の売却・組み替えを判断するものではありません。
本記事は公開資料に基づく個人の主観的な分析であり、投資勧誘・投資助言・税務助言ではありません。将来の業績や配当を保証せず、最終的な判断は読者ご自身の責任でお願いします。