
オンワードホールディングス(8016)が、2027年2月期の中間決算を発表しました。対象は2026年3~8月です。売上と利益は前年を上回り、年間配当予想も36円になりました。ただし、海外の赤字と現金の減少には注意が必要です。
この会社、何をしてるの?
オンワードは、衣料品を中心に国内外で事業を展開する会社です。国内では「カシヤマ」「アンフィーロ」などが成長を支えています。カシヤマは、一人ひとりの体に合わせるオーダースーツのブランドです。チャコットの化粧品など、服以外の分野にも広がっています。海外では「JOSEPH」「J.PRESS」などを展開する、国内を主力としたファッション企業です。
中間決算は増収増益
売上高(商品などを販売した金額)と各利益を整理します。表の純利益は、親会社株主に帰属する中間純利益です。
| 項目(億円) | 前年中間期 | 今回中間期 | 前年比 |
|---|---|---|---|
| 売上高 | 1,126.36 | 1,175.25 | +4.3% |
| 営業利益 | 57.36 | 61.39 | +7.0% |
| 経常利益 | 55.21 | 59.36 | +7.5% |
| 中間純利益 | 48.22 | 56.25 | +16.6% |
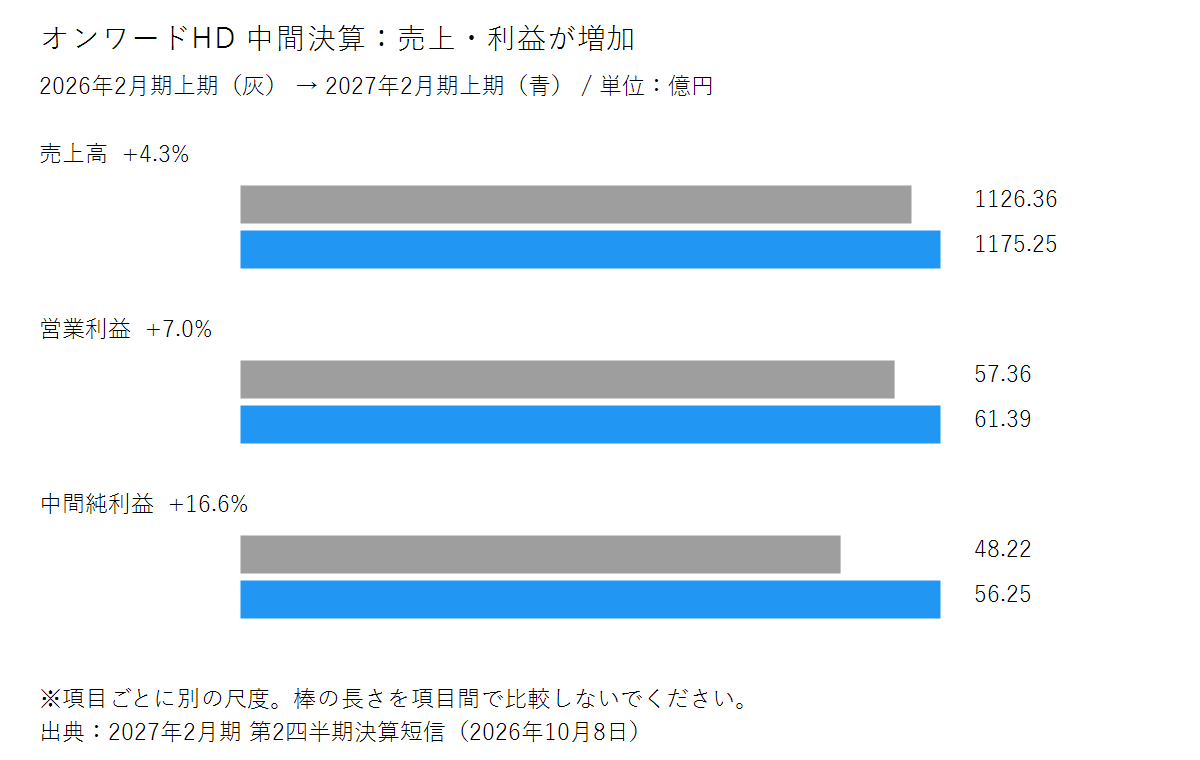
営業利益は、本業で稼いだ利益です。売上100円に対して残った営業利益は約5.22円でした。前年の約5.09円から、小幅に改善しています。
原材料の値上がりや在庫を減らす販売施策で、商品自体のもうけの割合は下がりました。それでも店舗運営や販売促進の効率化が支えになりました。なお、販売費及び一般管理費は金額では増えています。「経費が減った」ではなく、売上に占める経費の割合が下がった決算です。
純利益の伸びは本業だけによるものではありません。減損損失(資産の価値を見直す損失)が7.14億円から2.43億円へ減ったことなども影響しています。
国内は好調、海外は課題が残る
国内事業の利益は62.00億円から70.66億円に増えました。カシヤマやチャコットなどが好調です。ネットでの宣伝や販売促進の強化も寄与しました。
一方、海外事業は1.30億円の赤字から4.97億円の赤字へ悪化しました。米国のJ.PRESSは黒字に転じ、アジアの工場も改善しています。しかし、欧州のJOSEPHで店舗・卸売が低調でした。海外をひとまとめにせず、地域ごとの違いを見る必要があります。
年間配当36円は、うち3円が記念配当
配当(株主に利益を分ける仕組み)は、中間16円、期末予想20円です。年間では前年の30円から36円になる予定です。
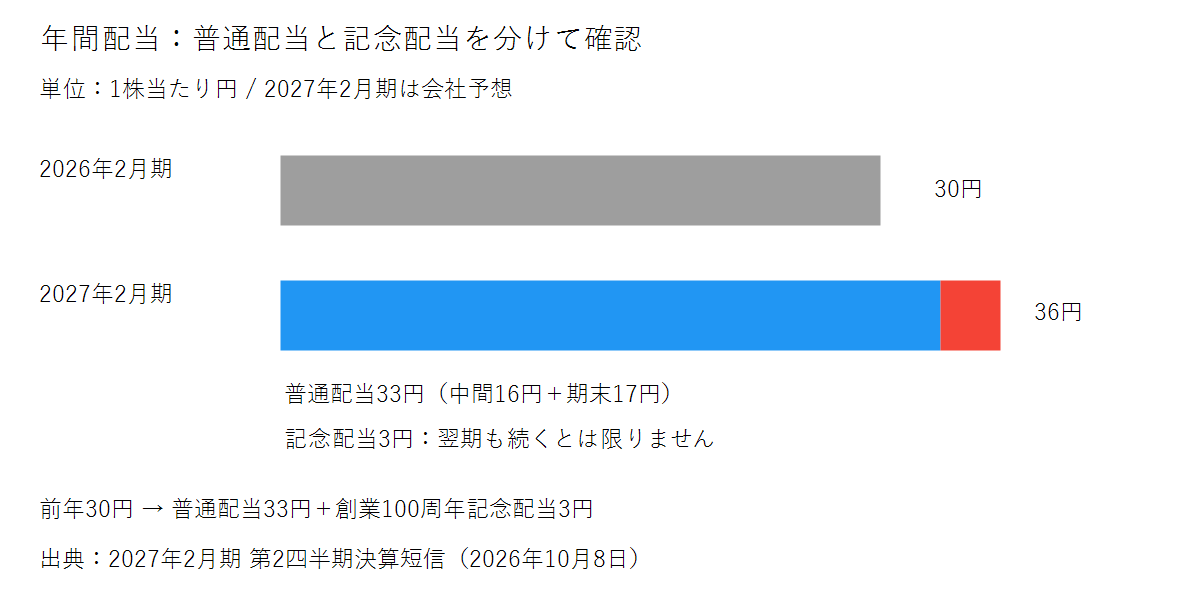
ただし、期末20円には創業100周年の記念配当3円が含まれます。普通配当だけなら年間33円です。36円が翌期以降も続くと考えないことが大切です。予想1株利益82.34円で計算した配当性向(利益のうち配当に回す割合)は約43.7%です。
10月9日の終値741円で計算すると、予想利回りは約4.86%。記念配当を除くと約4.45%です。これは現在の株価に対する数字で、購入価格を基準にした簿価利回りとは異なります。
通期予想は据え置き。現金の流れも確認
通期予想は売上2,470億円、営業利益128億円、純利益112億円で変更ありません。営業利益の進捗率(年間予想に対する達成割合)は約48.0%です。ただし、半年だから50%なら安心、とは限りません。
当初の中間営業利益予想64億円には、実績61.39億円が届きませんでした。今後は秋冬商戦で利益を確保できるかが注目点です。
自己資本比率(会社の資産を自己資金で賄う割合)は52.5%に改善しました。一方、営業キャッシュフロー(本業に伴う現金の出入り)は37.74億円のマイナスです。仕入代金や税金の支払いなどが響きました。投資の支出も重なり、現金同等物は期末の197.15億円から103億円へ減っています。利益が増えても現金が増えるとは限らない点は、継続して確認したいところです。
10項目で見る暫定評価
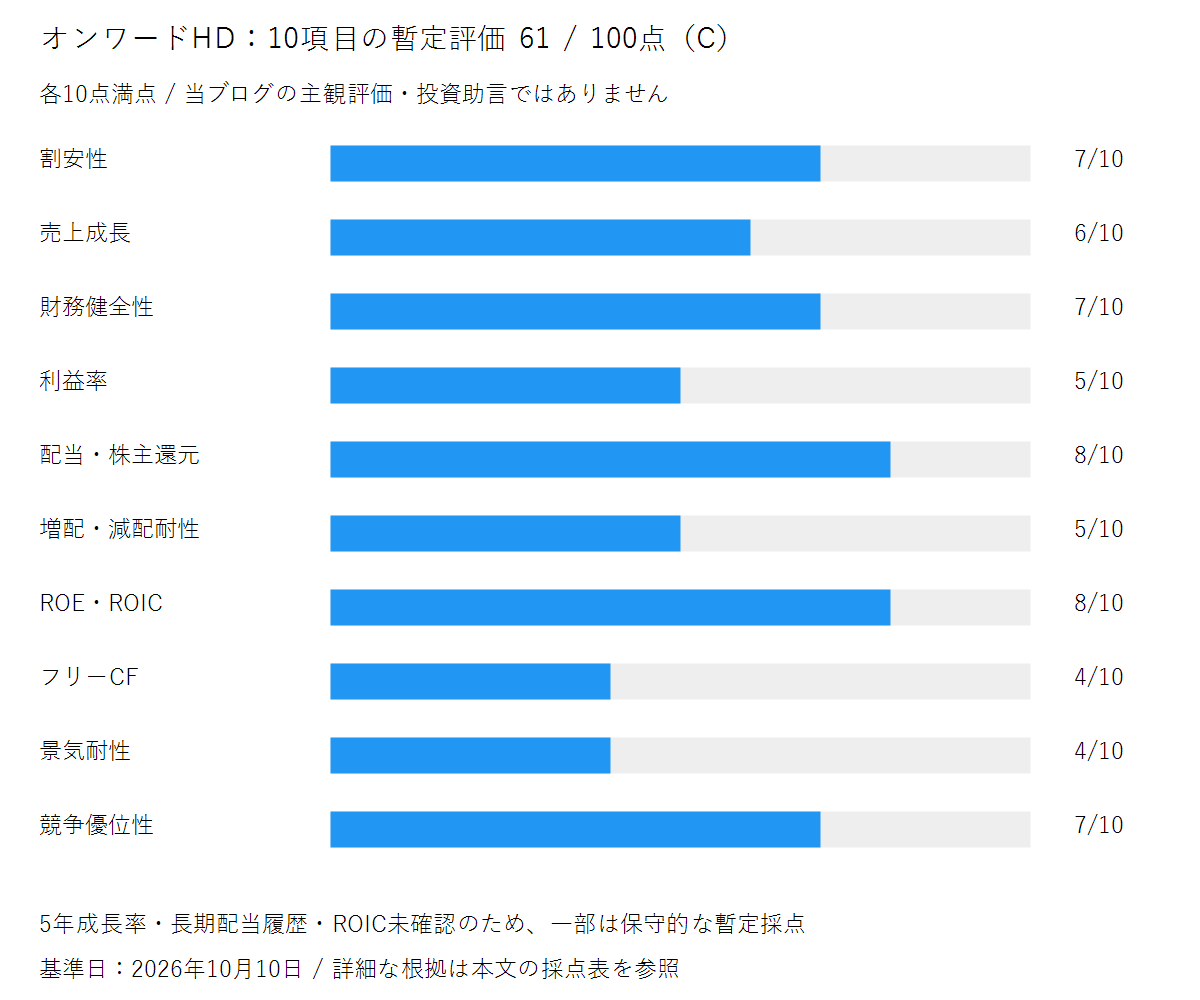
当ブログの100点評価では61点、Cランクです。これは売却の指示ではありません。5年成長率・長期配当履歴・ROIC(事業に投入したお金の効率)を十分に確認できていないため、一部を保守的に仮採点しています。
| 項目 | 点数/10 | 根拠・留意点 |
|---|---|---|
| 割安性 | 7 | 終値741円÷予想EPS82.34円でPER約9.0倍。低いだけで割安とは断定しない |
| 売上成長 | 6 | 前期売上13.6%増、今回4.3%増。5年成長率未確認の暫定評価 |
| 財務健全性 | 7 | 自己資本比率52.5%。流動比率約136.4%、借入依存は残る |
| 利益率 | 5 | 中間営業利益率約5.22%。基準の10%には届かない |
| 配当・株主還元 | 8 | 予想配当性向約43.7%。普通配当の利回り約4.45% |
| 増配実績・減配耐性 | 5 | 26円→30円→36円予想。ただし記念配当あり。長期履歴未確認の暫定評価 |
| ROE・ROIC | 8 | 前期ROE11.4%。ROIC未確認のためROE中心の暫定評価 |
| フリーキャッシュフロー | 4 | 営業CF+投資CFは前期146.39億円、前々期△22.67億円、今回上期△77.33億円。資産売却や買収で振れる |
| 景気耐性 | 4 | 衣料需要・原材料費の影響を受ける。欧州事業の赤字も拡大 |
| 競争優位性 | 7 | 複数ブランドと国内販売基盤。ただし競争優位の定量検証は限定的 |
| 合計 | 61/100 | C:当ブログの主観的な暫定評価 |
まとめ
国内の成長と普通配当の増額は、今回の明るい材料です。一方、海外の赤字と現金の減少も見逃せません。記念配当を分けて捉え、本業の利益と資金の回復を確認していきたい決算でした。
本記事は情報提供を目的としており、投資の勧誘を行うものではありません。採点は当ブログの主観的な暫定評価であり、投資助言ではありません。投資の最終判断はご自身の責任でお願いいたします。
出典:オンワードホールディングス「2027年2月期 第2四半期(中間期)決算短信」(2026年10月8日)、2026年2月期決算短信(2026年4月9日)、公式配当方針。株価はYahoo!ファイナンスの2026年10月9日東証終値。比率・進捗率は当ブログ計算。確認日:2026年10月10日。