
2026年10月30日、竹本容器(4248)が2026年12月期第3四半期決算を発表しました。1~9月累計は増収増益となり、通期予想と年間38円の配当予想を維持しています。配当を重視する長期保有の視点で、利益の回復と現金の動きを確認します。
この会社、何をしてるの?
竹本容器は、化粧品や日用品、食品などを入れる包装容器を製造・販売する会社です。既存の型を使うスタンダードボトルを軸に、顧客の商品に合う容器を提案します。私たちが使う中身の商品を、容器という形で支える事業です。
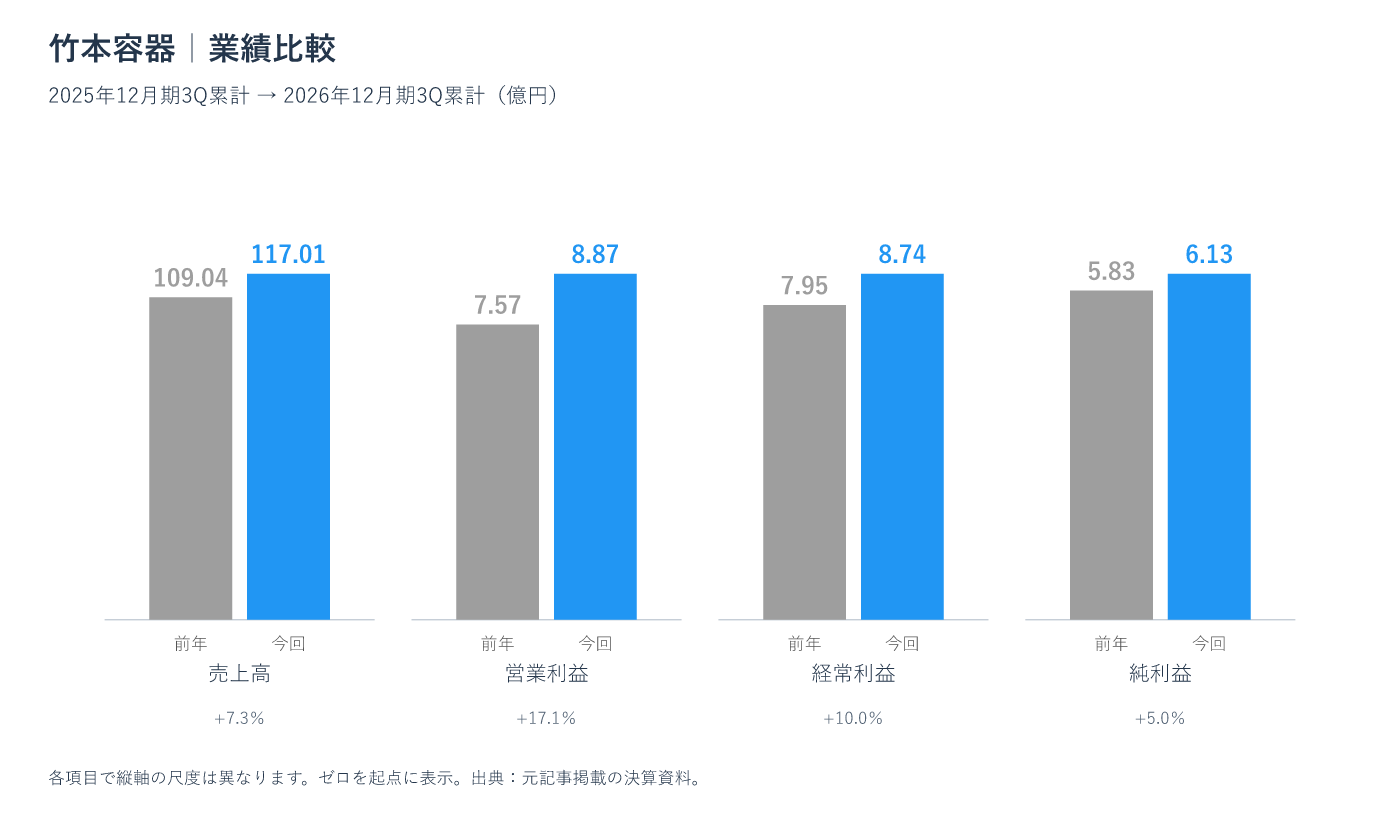
累計は売上7.3%増、営業利益17.1%増
本業のもうけである営業利益は8.87億円でした。売上の伸びを上回って増え、営業利益率は前年の約6.94%から約7.58%へ改善しています。ただし、この数字は7~9月だけではなく、1~9月の9カ月間を合計したものです。
| 項目(億円) | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 売上高 | 109.04 | 117.01 | +7.3% |
| 営業利益 | 7.57 | 8.87 | +17.1% |
| 経常利益 | 7.95 | 8.74 | +10.0% |
| 純利益(親会社株主帰属) | 5.83 | 6.13 | +5.0% |
日本とインドが伸長、中国は増収でも赤字
日本の売上は87.54億円で5.7%増です。スタンダードボトルを中心にリピート受注と新規受注が増え、売上総利益の改善につながりました。インドの売上は8.37億円と32.9%増えています。顧客開拓を進める一方、生産能力を増やす投資も続けています。
中国の売上は21.32億円で11.7%増でしたが、原材料価格の上昇などから営業赤字となりました。売上が伸びれば必ず利益も伸びるわけではありません。自動化などの取り組みが、今後どこまで原材料や人件費の負担を吸収できるかが確認点です。
環境対応容器の売上は15.70億円で20.7%増えました。再生材料などへの需要を取り込めていることは前向きに見ます。ただし、連結全体では化粧・美容向けが売上の約59%を占めるため、消費動向の影響も受けます。
年間38円予想、増配を支える利益を確認
配当は中間19円、期末19円の年間38円を予定しています。2023~2025年の36円から2円増配の計画ですが、今回新たに増額したものではありません。予想1株利益74.64円に対する配当性向は約50.9%です。これは利益の約半分を配当に回す計算です。
短信記載の株主資本配当率(DOE)は2025年4.3%、2026年予想4.4%です。DOEは株主資本に対する配当の割合を表します。還元姿勢は評価できますが、利益が弱い年も同じ配当を続ければ、利益を超える支払いになる可能性はあります。
財務は厚いものの、現預金は減少
自己資本比率は74.0%で、前年末の71.4%から上昇しました。流動資産は流動負債の約3.05倍あり、財務には厚みがあります。一方、現金及び預金は前年末45.48億円から33.01億円へ12.47億円減少しました。売掛金や在庫が増え、借入金の返済も進んでいます。
3Q短信ではキャッシュフロー計算書が作られていません。したがって、預金の減少だけで今期のFCFを断定することはできません。前期2025年の営業CF6.93億円と投資CFマイナス14.62億円を足すと、FCFは約マイナス7.69億円でした。投資が将来の利益につながるかを見たいところです。
通期予想は据え置き、利益の進み具合は約77%
通期計画は売上158億円、営業利益11.50億円、純利益9億円です。累計営業利益の進捗率は約77.1%、純利益は約68.1%でした。進捗率は年間計画に対する到達度ですが、季節性や費用発生時期があるため、これだけで上振れを予想しません。
長期推移も確認すると、売上は2021年157.76億円から2025年144.91億円へ縮小しました。この4年間の年平均成長率は約マイナス2.1%で、5年間のCAGRとは区別しています。今回の増収を長期の成長へつなげられるかが課題です。
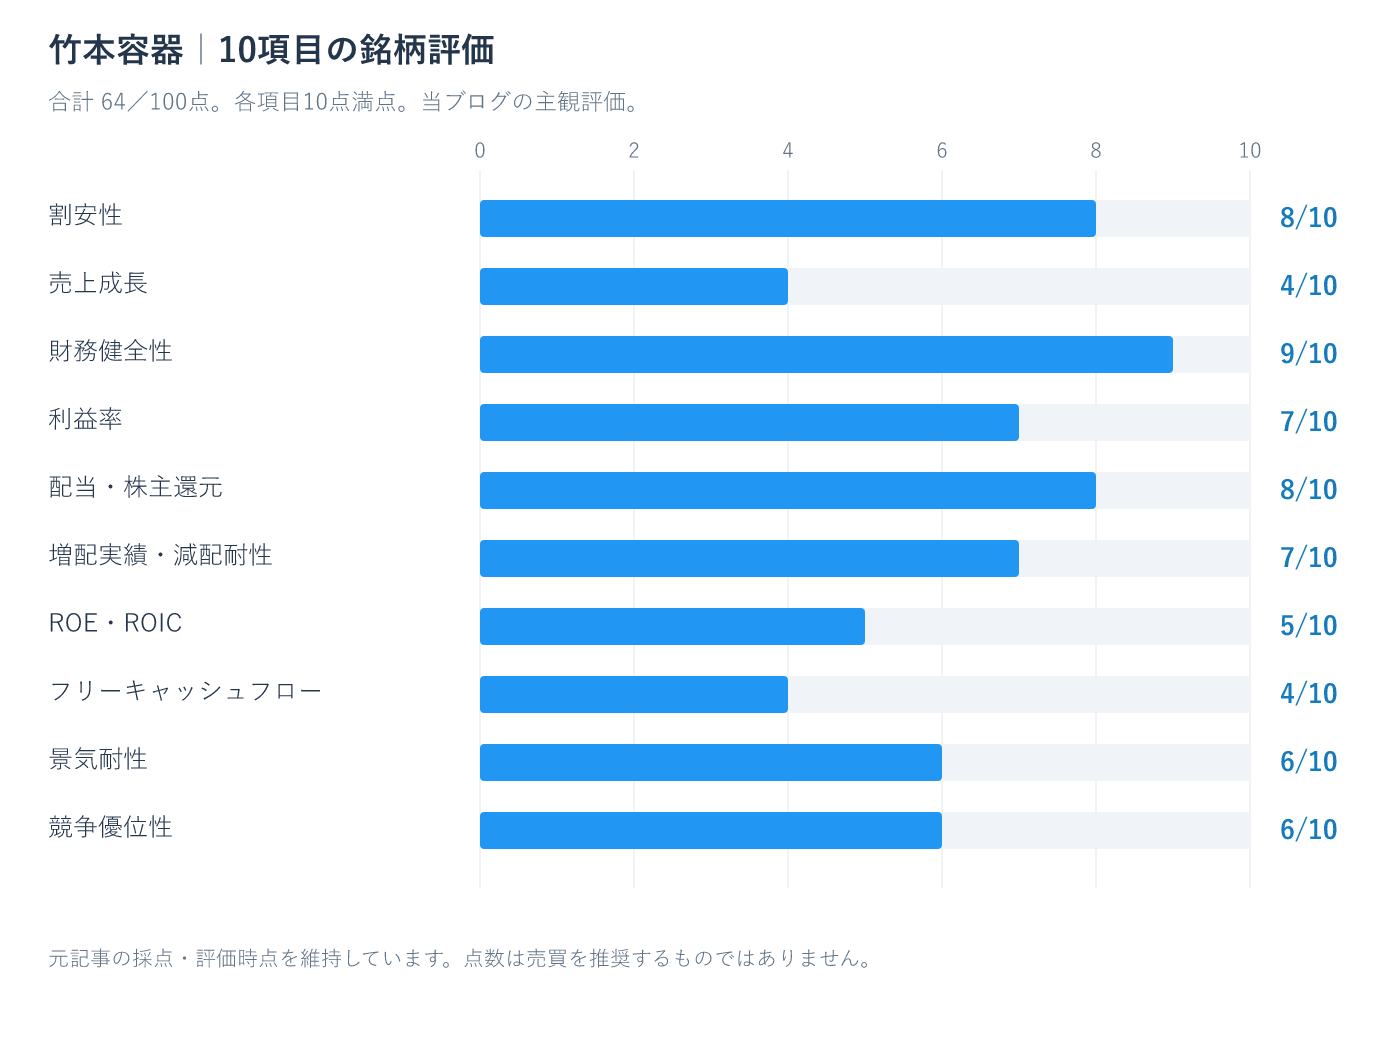
10項目の銘柄評価
10月30日東証終値877円と今回の予想EPS74.64円からPERを約11.75倍と計算しました。今回の自己資本と自己株式控除後の株式数による概算PBRは約0.87倍、予想配当利回りは約4.33%です。指標サイトでは更新時点や計算方法により差が出ます。
| 項目 | 点数/10 | 根拠 |
|---|---|---|
| 割安性 | 8 | 終値877円、予想PER11.75倍・概算PBR0.87倍 |
| 売上成長 | 4 | 累計7.3%増。ただし2021~2025年は売上縮小 |
| 財務健全性 | 9 | 自己資本比率74.0%、流動比率約305% |
| 利益率 | 7 | 累計営業利益率7.58%。前年6.94%から改善 |
| 配当・株主還元 | 8 | 予想利回り4.33%、配当性向約50.9% |
| 増配実績・減配耐性 | 7 | 2023~2025年36円維持、2026年38円予想 |
| ROE・ROIC | 5 | 前期ROE6.5%。ROIC未確認で暫定 |
| フリーキャッシュフロー | 4 | 2025年FCFは約マイナス7.69億円。3QはCF非作成 |
| 景気耐性 | 6 | 日用品需要はあるが化粧品需要・原材料に左右される |
| 競争優位性 | 6 | 容器提案・製品基盤を評価。価格競争も残る |
合計64点/100点、ランクC。各項目10点の主観評価です。未確認データを含む暫定評価で、点数だけで売却・組み替えを判断するものではありません。
本記事は公開資料に基づく個人の主観的な分析であり、投資勧誘・投資助言・税務助言ではありません。業績や配当を保証せず、最終判断は読者ご自身の責任でお願いします。