NTT(9432)の2026年度中間決算は、増収ながら減益でした。2026年11月4日発表の4~9月累計では、営業収益が8.7%増えた一方、営業利益は12.2%減少しています。それでも通期予想は小幅に上方修正されました。中間実績と年間見通しを分け、配当の持続性を確認します。
この会社、何をしてるの?
NTTは、携帯電話や固定通信だけでなく、企業向けシステム、海外ITサービス、データセンター、金融などを手がける企業グループです。通信需要には継続性がありますが、グループ全体が同じように安定しているわけではありません。設備投資や海外事業の採算も利益と現金収支を左右します。
売上増を利益に結び付けきれず
| 項目(億円) | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 営業収益 | 67727.13 | 73621.54 | +8.7% |
| 営業利益 | 9450.29 | 8300.73 | -12.2% |
| 税引前利益 | 8893.05 | 7663.81 | -13.8% |
| NTT帰属利益 | 5956.51 | 5001.93 | -16.0% |
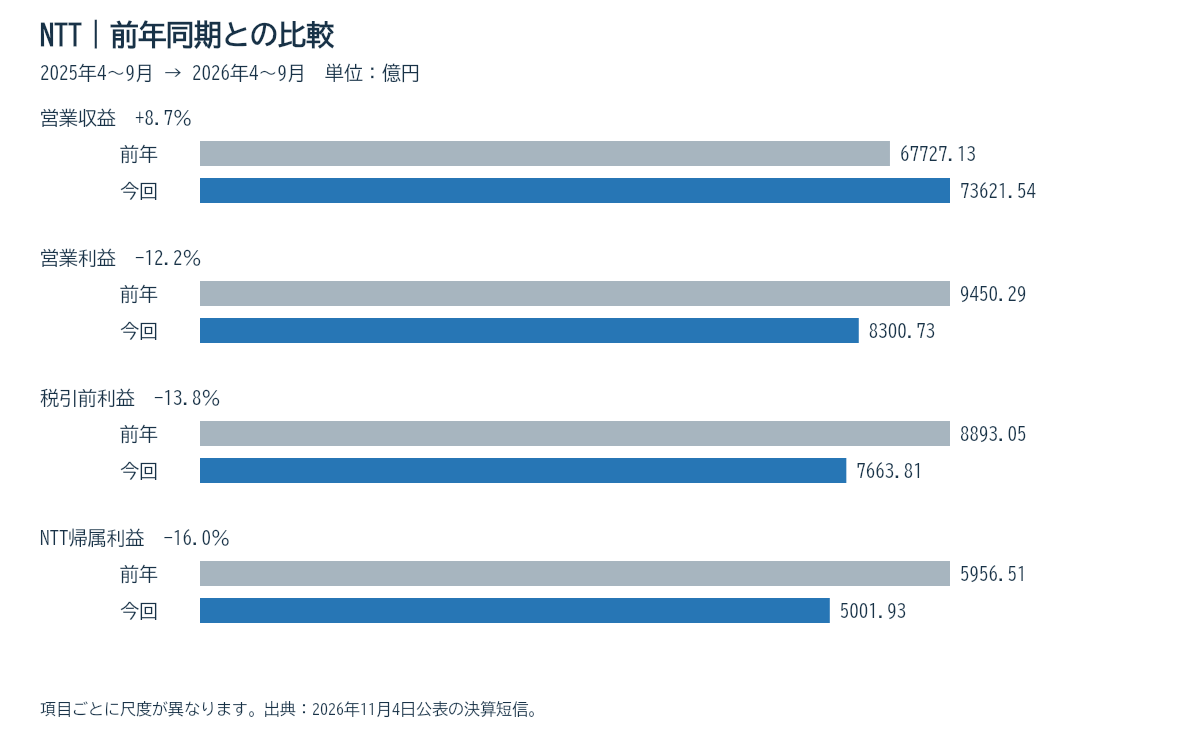
営業収益は7兆3,621.54億円、営業利益は8,300.73億円です。営業利益率は前年同期の約13.95%から約11.27%へ低下しました。売上が増えても、費用や前年の利益構成によって残る利益は減ることがあります。NTTに帰属する中間利益も5,001.93億円と16.0%減でした。
事業別では総合ICTの利益が4,747.22億円から4,820.52億円へ増え、地域通信も1,875.40億円から1,882.47億円へ小幅増益でした。一方、グローバル・ソリューションは2,689.77億円から1,441.67億円へ減少。グループ全体の減益には、この部門の影響が大きく表れています。
連結CF計算書では関係会社株式売却益が前年1,296.77億円に対し今回126.48億円です。前年の売却益の反動も比較に含まれるため、営業利益の減少分をすべて通常事業の悪化と読むことは避けます。なお、売却益の減少額だけで各部門の減益原因を完全に説明できるわけではありません。
通期は小幅上方修正、年間配当5.4円を維持
会社は総合ICTの販売好調を織り込み、通期営業利益を1兆7,300億円、NTT帰属利益を9,940億円へ引き上げました。5月時点の予想に対する増額率はそれぞれ1.2%、1.4%です。ただし、前年実績と比べた帰属利益は4.1%減の予想で、上方修正と前期比増益は同じ意味ではありません。
配当予想は中間2.7円、期末2.7円の年間5.4円を維持しました。前年度5.3円から0.1円増え、会社は16期連続増配を予定しています。今回短信の予想EPS12.20円に対する配当性向は約44.3%。利益の約4割を配当に回す計算ですが、利益だけでなく現金の支払い余力も見ておきます。
現金収支には通信以外の資金の動きも含まれる
中間営業CFは463.62億円、投資CFはマイナス1兆4,103.34億円で、単純合計のFCFはマイナス1兆3,639.72億円です。営業債権等の増加による7,116.02億円の資金流出や、有形・無形資産等の取得支出1兆2,181.61億円が確認できます。資金回収と投資負担の両面に注意します。
ただし、この連結CFには銀行の貸出金・預金の増減や有価証券投資も含まれます。通信事業だけのFCFと同一視せず、これをそのまま配当不足額とは呼びません。短期・長期借入債務の合計は約17.50兆円、株主資本比率は20.3%です。借入増加と金利負担を追う必要がありますが、銀行連結による財務構成の変化も考慮します。
10項目の銘柄評価
11月5日の東証終値164.9円を用いると、短信EPS12.20円に基づくPERは13.52倍、BPS122.46円に対するPBRは1.35倍、年間5.4円の予想利回りは3.27%です。前期ROEは10.4%。通信基盤と増配実績を評価する一方、利益率低下と投資・借入負担を慎重に採点します。
5年売上CAGR・ROIC・長期FCF全年度の確認は未了です。特にFCFは銀行事業を分離した数値ではないため暫定評価とします。次回はグローバル事業の採算、売掛金回収、設備投資の収益化を確認します。点数は同じ基準による主観評価であり、保有株の売却を自動的に決めるものではありません。
| 項目 | 点数/10 | 根拠 |
|---|---|---|
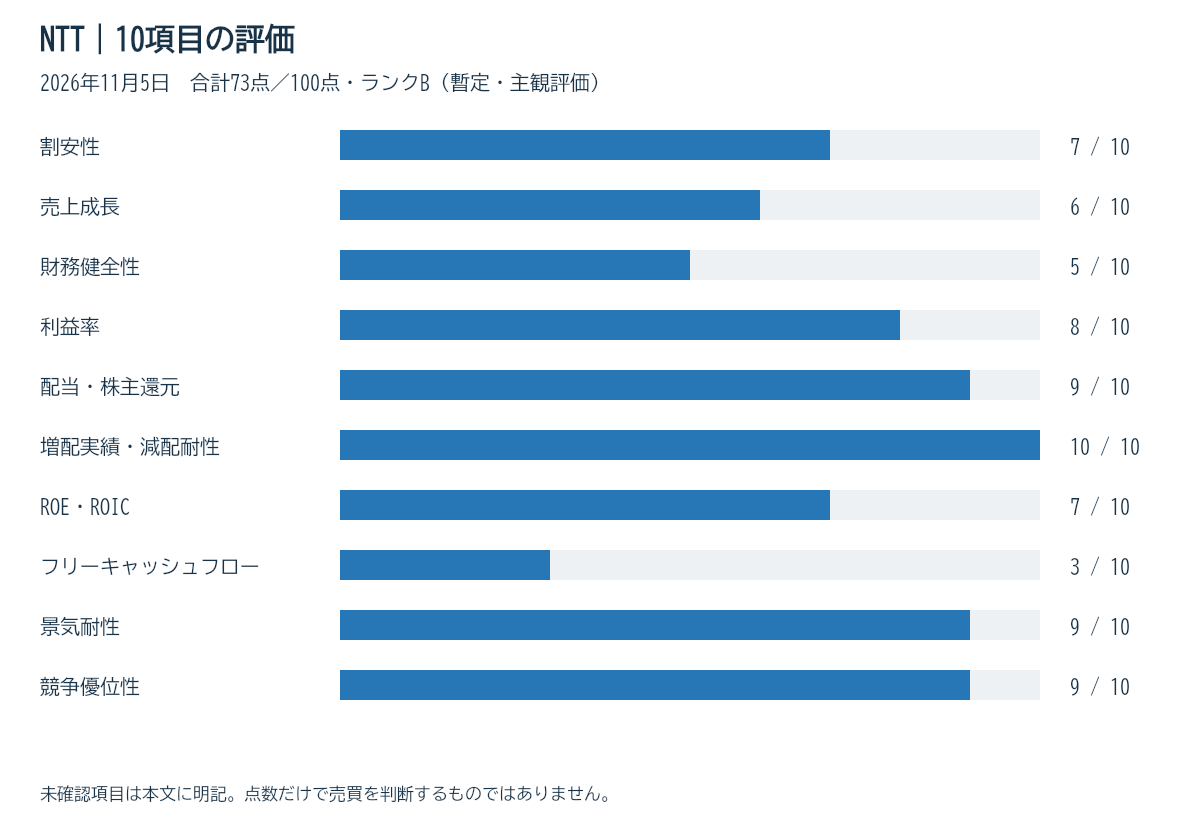
| 割安性 | 7 | 11月5日164.9円。短信EPS基準PER13.52倍、PBR1.35倍 |
| 売上成長 | 6 | 中間営業収益8.7%増。5年CAGR未確認で暫定 |
| 財務健全性 | 5 | 株主資本比率20.3%、短長期借入債務17.50兆円。銀行連結に留意 |
| 利益率 | 8 | 中間営業利益率11.27%。前年13.95%から低下 |
| 配当・株主還元 | 9 | 年間5.4円予想、利回り3.27%、配当性向44.3% |
| 増配実績・減配耐性 | 10 | 16期連続増配予定。保証ではないが継続実績を評価 |
| ROE・ROIC | 7 | 前期ROE10.4%。負債増加とROIC未確認を割り引く |
| フリーキャッシュフロー | 3 | 中間単純FCFはマイナス1.36兆円。銀行資金収支を含む暫定評価 |
| 景気耐性 | 9 | 通信需要の継続性を評価。海外IT・金融事業は変動する |
| 競争優位性 | 9 | 通信網・顧客基盤・企業向けサービスの規模を評価 |
合計73点/100点、ランクB。各項目10点の主観評価です。未確認データを含む暫定評価で、点数だけで売却・組み替えを判断するものではありません。
本記事は公開資料に基づく個人の主観的な分析であり、投資勧誘・投資助言・税務助言ではありません。業績や配当を保証せず、最終判断は読者ご自身の責任でお願いします。