
トヨタ自動車が2026年11月5日、2027年3月期の中間決算を発表しました。対象は2026年4~9月です。営業収益は9.5%、営業利益は9.2%増えました。ただし、上期の増益と通期の見通しは別です。配当重視の長期保有という視点で、利益の中身と現金収支を確認します。
この会社、何をしてるの?
トヨタは乗用車やSUV、関連部品などを世界で開発・製造・販売する自動車メーカーです。エンジンとモーターを組み合わせるハイブリッド車など、幅広い車を扱います。販売網や生産規模が大きく、ブランドとものづくりの積み重ねが強みです。車を売るだけでなく、購入者向けのローンや車両リースも手がけています。そのため、製造業と金融業が同じ連結決算に入る点が特徴です。
上期は増収増益。販売台数の増加とは限らない
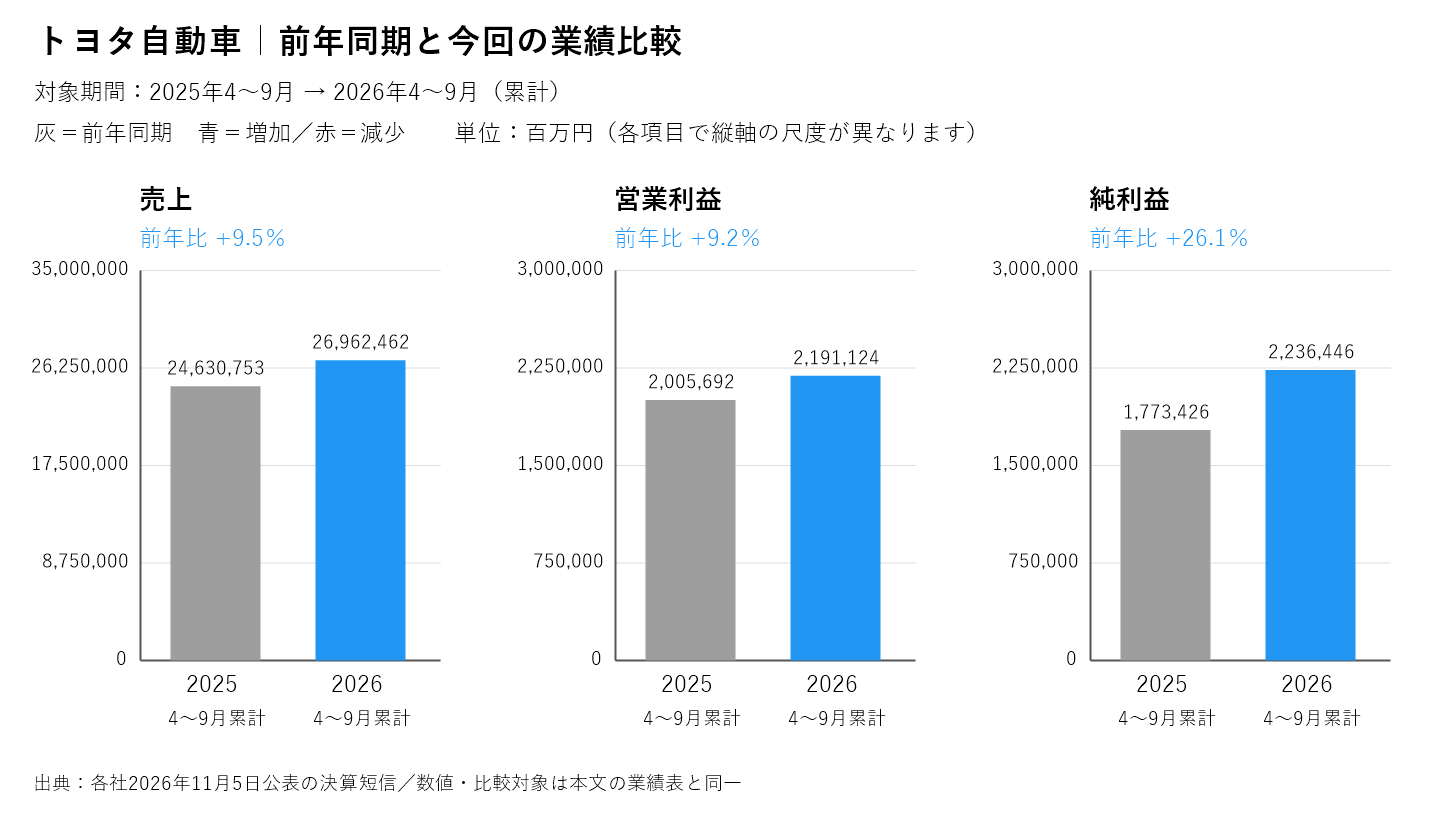
営業収益(売上に相当する金額)は26兆9,624.62億円でした。営業利益(本業の利益)は2兆1,911.24億円です。親会社の株主に帰属する純利益は2兆2,364.46億円で、26.1%増えました。一方、連結販売台数は475万8千台と0.5%減っています。今期は日野自動車が連結から外れており、前年と集計範囲も同じではありません。増収だけを見て、車の需要が同じ割合で増えたとは読めません。
| 項目(百万円) | 前年中間期 | 当中間期 | 前年比 |
|---|---|---|---|
| 営業収益 | 24630753 | 26962462 | +9.5% |
| 営業利益 | 2005692 | 2191124 | +9.2% |
| 税引前利益 | 2478127 | 2954403 | +19.2% |
| 純利益(親会社帰属) | 1773426 | 2236446 | +26.1% |
為替の追い風と金融事業を分けて読む
営業利益の増減要因では、為替が6,850億円のプラスでした。営業面の努力も1,650億円の押し上げ要因です。ただし、原価改善の努力は資料上3,400億円のマイナス寄与でした。円安の追い風が続くとは限りません。自動車事業の営業利益は1兆5,982.03億円、金融事業は4,723.81億円でした。連結営業利益率は約8.13%ですが、自動車事業単独では約6.66%です。金融を含む利益率を、車づくりだけの採算と混同しないことが大切です。純利益には営業利益以外の金融収益・費用も影響します。
通期は営業増益でも、純利益は7.2%減の予想
会社は通期予想を修正し、営業収益53兆5,000億円、営業利益3兆9,000億円を見込みます。前期比ではそれぞれ5.6%増、3.6%増です。一方、純利益予想は3兆5,700億円で7.2%減です。上期の純利益26.1%増を、そのまま通年の増益と読み替えることはできません。上期の営業利益進捗率は約56.2%です。差し引くと下期には約1兆7,089億円を見込む計算ですが、これは会社予想からの単純計算で、達成の保証ではありません。為替や関税、各地域の需要が確認点です。
年間配当100円。利回りと配当余力は別々に
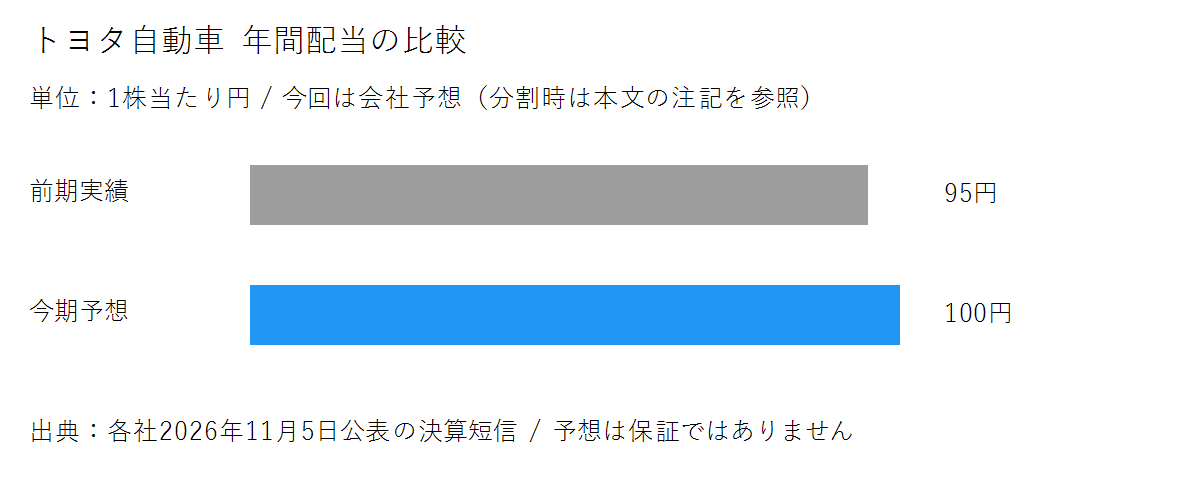
年間配当(株主へ利益を分ける仕組み)は、中間50円と期末予想50円の計100円です。前期95円から5円増える見通しで、今回の配当予想変更はありません。予想1株利益299.95円に対する配当性向は約33.3%です。Yahoo!ファイナンスで確認した11月5日の東証終値3,533円では、予想利回りは約2.83%、予想PER(株価が1株利益の何倍か)は約11.78倍です。いずれも今回の予想から計算しています。買値を基準とする簿価利回りとは異なります。直近の配当は90円、95円、今期予想100円と増えていますが、将来の維持を約束する数字ではありません。
CFは黒字でも、本業の現金収入は減少
営業キャッシュフロー(事業に伴う現金収支)は1兆6,039.24億円で、前年の2兆9,446.09億円から減りました。投資CFは5,353.25億円の支出です。両者を足した簡便なフリーCFは1兆685.99億円のプラスでした。ただし、投資CFには有価証券の売却・償還も含まれ、設備投資後の稼ぎだけを示す数字ではありません。金融事業の資金移動も混在します。自己株式取得には3兆8,518.90億円を支出し、現金残高は9兆4,844.84億円へ減少しました。親会社持分比率36.7%も、金融事業を含むため、一般の製造業と単純比較しません。
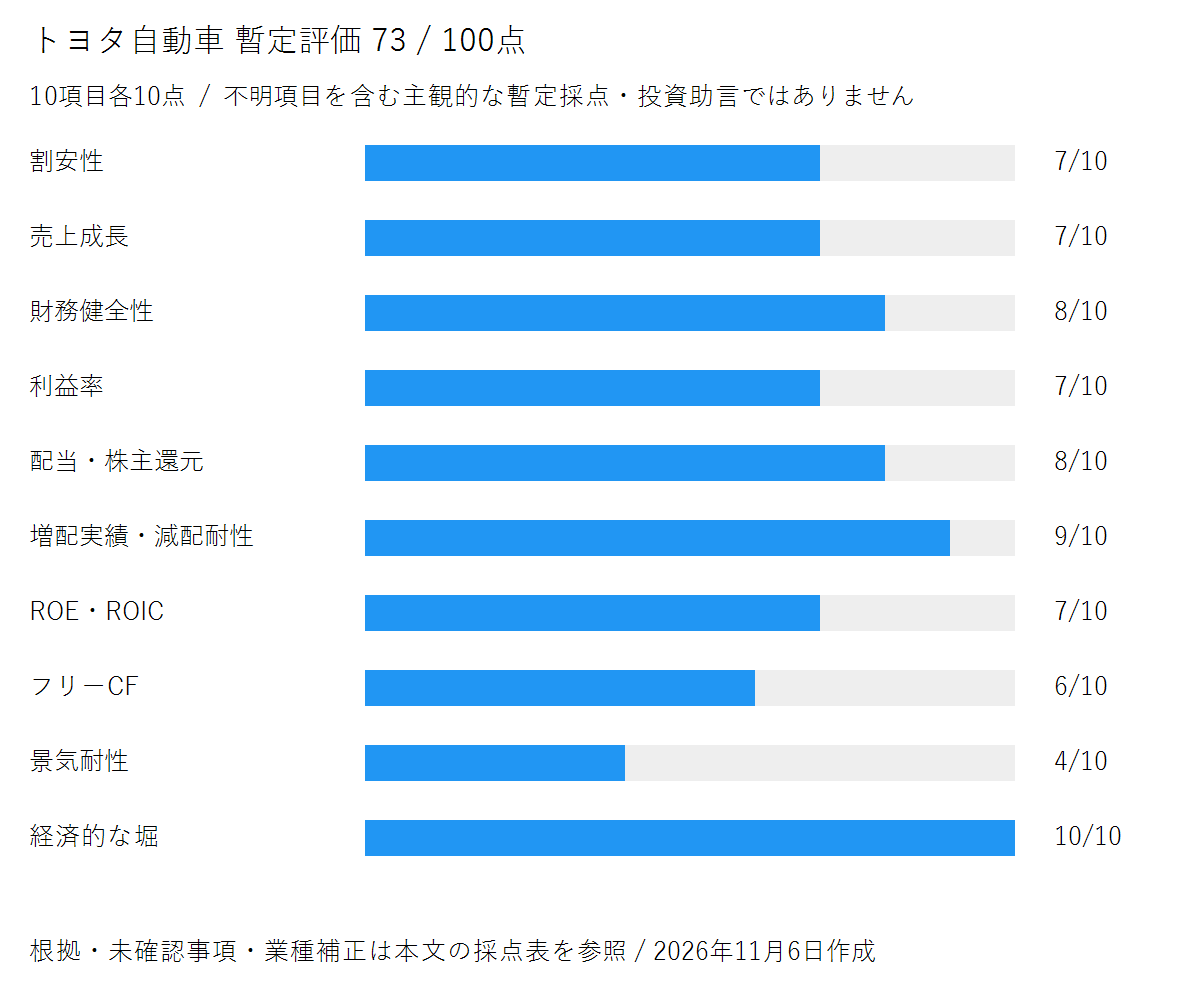
10項目評価は73点、Bランク
各10点、計100点での当ブログの主観評価です。ブランドと還元を評価し、景気敏感性とCFの変動を慎重に見ました。前期ROE(株主のお金を使って稼ぐ効率)は10.1%です。5年売上成長率、ROIC、金融を除く当中間期の純有利子負債は未確認のため、関連項目は暫定採点です。金融事業の借入を一律に悪材料とは扱いませんが、金融を除く総資金量15兆1,715億円も、そのまま自由に使える現金とはみなしません。
| 項目 | 点数/10 | 根拠・未確認事項 |
|---|---|---|
| 割安性 | 7 | 11月5日終値3,533円÷今回予想EPS299.95円=PER11.78倍。中間親会社持分と自己株控除後株数によるPBR約1.11倍。景気敏感性を考慮し割安と断定しない |
| 売上成長 | 7 | 上期営業収益9.5%増、通期予想5.6%増。販売台数0.5%減、日野の連結除外もあり、5年CAGR未確認の暫定評価 |
| 財務健全性 | 8 | 親会社持分比率36.7%、現金9.48兆円。金融を除く総資金量15.17兆円。金融事業の借入を製造業基準で一律減点せず、非金融の純有利子負債未確認を留保 |
| 利益率 | 7 | 上期連結営業利益率8.13%、自動車事業6.66%。金融事業の利益を区別し、製造業の目安10%には届かない |
| 配当・株主還元 | 8 | 年間予想100円、配当性向33.3%、11月5日終値基準利回り2.83%。上期CF計算書の自己株式取得支出3.85兆円 |
| 増配実績・減配耐性 | 9 | 2025年3月期90円→2026年3月期95円→今期予想100円。公式統合報告書の分割調整後履歴でも長期の安定還元を確認。ただし累進配当の保証とはしない |
| ROE・ROIC | 7 | 短信補足資料の前期ROE10.1%。ROIC未確認で満点にせず、今期通期純利益7.2%減予想を考慮した暫定評価 |
| フリーキャッシュフロー | 6 | 上期の営業CF+投資CFは1,068,599百万円、前年は△572,919百万円。営業CFは減少。証券売却・償還と金融事業の資金移動を含み、恒常的な製造業FCFとは区別 |
| 景気耐性 | 4 | 自動車需要・為替・関税の影響が大きい。金融事業も金利や与信の影響を受けるため安定業種とはしない |
| 経済的な堀 | 10 | 世界規模の製造・販売基盤、ブランド、ハイブリッド技術と生産の蓄積を定性的に評価。競争優位の永続を保証するものではない |
| 合計 | 73/100 | B:主観的な暫定評価 |
まとめ
上期増益と100円への増配予想は明るい材料です。一方、通期純利益は減益予想で、営業CFも前年を下回ります。今後は自動車の採算と金融事業、為替の影響を分けて追いたい決算です。点数だけで保有や売却を判断するものではありません。本記事は情報提供を目的としており、投資の勧誘・投資助言・税務助言を行うものではありません。投資の最終判断はご自身の責任でお願いいたします。
出典:2027年3月期中間決算短信(2026年11月5日、本文・表・CF・ROE) / Yahoo!ファイナンス・東証株価時系列(2026年11月5日終値3,533円、11月6日確認) / トヨタ公式・統合報告書2025(分割調整後配当履歴)。比率は資料記載値または当ブログ計算。確認日:2026年11月6日。