
2026年10月8日から11月19日までに決算を発表した保有32銘柄を、まとめて振り返ります。各記事で使った利益指標では26社が増益となり、年間配当予想は24社が前期を上回りました。全体として、利益と株主還元には明るい動きが見られます。
ただし、増益や増配の社数だけでは企業の実力は分かりません。今回は個別記事の100点満点評価を集計し、長期保有で頼りになる点と、次の決算で確かめたい点を整理しました。数値と採点は11月19日までの評価時点のものです。
今回の32銘柄は、何をしてる会社?
通信、保険、商社、食品、医療機器に加え、自動車や機械、素材などの会社を取り上げています。暮らしや仕事に欠かせない需要が支えになる一方、景気や設備投資の動きに左右されやすい事業も含まれます。同じ増益でも、背景はそれぞれ異なります。
決算全体は増益26社、増配予想24社
| 集計項目 | 32銘柄の結果 |
|---|---|
| 利益の方向 | 増益26社/減益6社 |
| 年間配当予想(前期実績比) | 増配24社/同額5社/減配2社/未定1社 |
| 100点満点の評価 | 平均72.22点/中央値73点 |
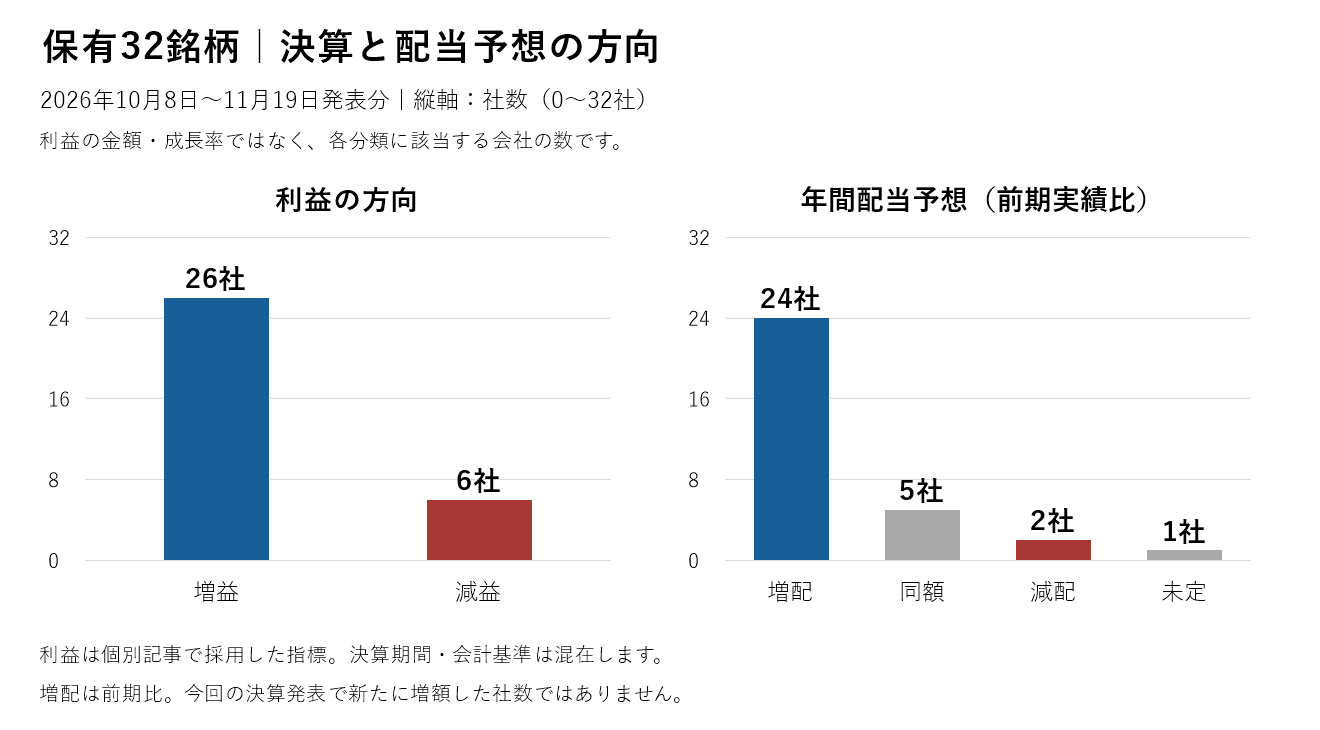
ここでいう増益は、原則として営業利益(本業で稼いだ利益)の前年同期比です。ただし金融・商社などには、経常利益や純利益などを使った銘柄があります。対象期間も通期・中間期・四半期累計が混在するため、利益の金額や増減率を足し合わせた比較はしていません。
増配は、前期の年間配当実績と、今回確認した年間予想を比べた社数です。24社が今回の発表で新たに配当を増やした、という意味ではありません。配当(株主へ利益を分ける仕組み)の予想が維持されていても、前期より多ければ増配に数えています。
総合評価の上位は、好決算だけで決まらない
32銘柄の平均評価は72.22点、中央値は73点です。中央値は、点数順に並べたときの真ん中の水準を示します。80~84点のA評価は6社、75~79点のB+は8社。Bは11社、Cは5社、Dは2社で、85点以上の銘柄はありませんでした。
上位はアイカ工業とサンゲツが各83点、USSとマニーが各82点です。ショーボンドHDと東京海上HDが各81点で続きます。ショーボンドHDは今回減益でも、財務や利益率、増配実績などを含めた総合点は高い位置です。直近の利益の伸びだけで採点していないことが分かります。
全32銘柄の評価一覧|点数の高い順
評価は10項目を各10点とする100点満点です。今回は個別記事の点数を変更せずに集計しました。同点内は証券コード順で、優劣を付けていません。個別記事が公開済みの銘柄には記事リンクを付け、各社の決算PDFも確認できるようにしました。
| コード | 銘柄 | 点数/100 | ランク | 決算資料 |
|---|---|---|---|---|
| 4206 | アイカ工業 | 83 | A | 決算PDF |
| 8130 | サンゲツ | 83 | A | 決算PDF |
| 4732 | USS | 82 | A | 決算PDF |
| 7730 | マニー | 82 | A | 決算PDF |
| 1414 | ショーボンドHD | 81 | A | 決算PDF |
| 8766 | 東京海上ホールディングス | 81 | A | 決算PDF |
| 3076 | あいホールディングス | 79 | B+ | 決算PDF |
| 8001 | 伊藤忠商事 | 78 | B+ | 決算PDF |
| 9433 | KDDI | 78 | B+ | 決算PDF |
| 4452 | 花王 | 77 | B+ | 決算PDF |
| 3003 | ヒューリック | 75 | B+ | 決算PDF |
| 3433 | トーカロ | 75 | B+ | 決算PDF |
| 6134 | FUJI | 75 | B+ | 決算PDF |
| 8473 | SBIホールディングス | 75 | B+ | 決算PDF |
| 2393 | 日本ケアサプライ | 73 | B | 決算PDF |
| 7203 | トヨタ自動車 | 73 | B | 決算PDF |
| 7994 | オカムラ | 73 | B | 決算PDF |
| 9432 | NTT | 73 | B | 決算PDF |
| 2002 | 日清製粉グループ | 72 | B | 決算PDF |
| 8058 | 三菱商事 | 72 | B | 決算PDF |
| 8593 | 三菱HCキャピタル | 72 | B | 決算PDF |
| 6326 | クボタ | 71 | B | 決算PDF |
| 7593 | VTホールディングス | 71 | B | 決算PDF |
| 8308 | りそなホールディングス | 71 | B | 決算PDF |
| 9986 | 蔵王産業 | 70 | B | 決算PDF |
| 6209 | リケンNPR | 68 | C | 決算PDF |
| 7974 | 任天堂 | 65 | C | 決算PDF |
| 4248 | 竹本容器 | 64 | C | 決算PDF |
| 4042 | 東ソー | 63 | C | 決算PDF |
| 8016 | オンワードホールディングス | 61 | C | 決算PDF |
| 8584 | ジャックス | 49 | D | 決算PDF |
| 4755 | 楽天G | 46 | D | 決算PDF |
長期保有の強みは、事業の強さと配当の続けやすさ
10項目の平均を見ると、最も高いのは競争優位性の8.28点でした。顧客基盤やブランド、技術など、ほかの会社が簡単にはまねできない強みを評価しています。財務健全性は8.00点、増配実績・減配耐性は7.91点。配当を重視する長期保有では、利益を稼ぐ力と財務の余裕を一緒に見ています。なお、表のROE・ROICは、資本を使ってどれだけ利益を得たかを示す指標です。
| 評価項目 | 32社の平均/10点 |
|---|---|
| 割安性 | 6.41 |
| 売上成長 | 6.56 |
| 財務健全性 | 8.00 |
| 利益率 | 7.88 |
| 配当・株主還元 | 7.72 |
| 増配実績・減配耐性 | 7.91 |
| ROE・ROIC | 6.91 |
| フリーキャッシュフロー | 6.25 |
| 景気耐性 | 6.31 |
| 競争優位性 | 8.28 |
| 総合点の単純平均 | 72.22/100点 |
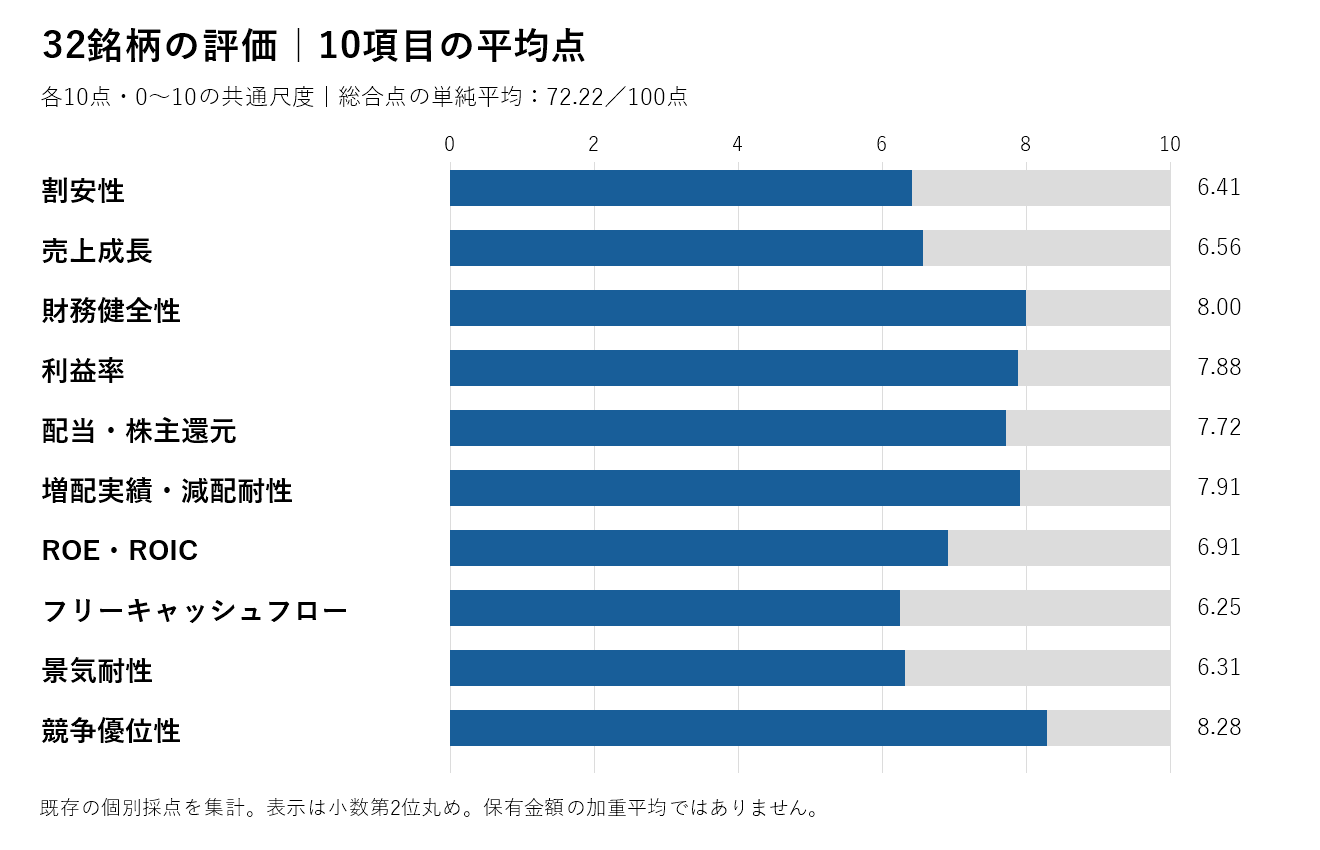
一方、フリーキャッシュフローは6.25点でした。これは、本業で得た現金から投資に使った現金を差し引く考え方です。利益が増えていても、設備投資などで手元に残る現金が少ない場合があります。低めの平均点は確認事項が残ることを示し、全社の現金収支が赤字という意味ではありません。
景気耐性(不景気でも利益を保つ力)は6.31点、割安性は6.41点です。企業としての強さが、そのまま景気変動への強さや株価の安さを意味するわけではありません。なお、保険などの金融業では、一般企業と同じ物差しだけで判断せず、資本の余裕や利益創出の安定性に読み替えて評価しています。
あいHDと東京海上HDから見える、利益の読み分け
あいHDは79点のB+評価です。営業利益は60.9%増えましたが、純利益は15.7%減りました。資産売却益の反動と本業の回復を分けて見る必要があります。年間140円の配当予想に対し、予想配当性向(利益のうち配当に回す割合)は82.9%。今後の現金創出が支えになるかを確認したいところです。
東京海上HDは81点のA評価です。親会社帰属の中間純利益は7.9%増、会社独自の修正純利益は8.8%増でした。通期の修正純利益予想は9,700億円へ上方修正された一方、会計上の純利益予想は据え置きです。調整後の利益と実際の会計利益を混同しないことが重要です。
配当重視でも、減配の中身まで確認する
減配に数えた2社も事情は同じではありません。蔵王産業は前期の記念配当5円がなくなるため、年間105円から100円になりますが、普通配当100円は維持しています。任天堂は219円から162円の予想です。反対に、オンワードHDの36円予想には記念配当3円が含まれます。
ジャックス49点、楽天グループ46点など、点数が低い銘柄もあります。ただし点数だけで売却を決めるものではありません。取得価格に対する配当利回りである簿価利回り、株主優待、含み損益と税負担を確認して、保有理由を見直す必要があります。
まとめ|増益・増配を、続けられるかで見る
今回の32銘柄は、増益と増配予想が多い決算シーズンでした。次に追いたいのは、その利益が一時的なものではないか、配当を毎年の現金収入で支えられるかという点です。平均点は保有額を考慮しない単純平均であり、保有資産全体の安全性や配当利回りを示す数字ではありません。
本記事は情報提供を目的とし、投資勧誘・投資助言・税務助言ではありません。採点は当ブログの主観評価で、業績や配当の予想は実現を保証しません。最終的な投資判断はご自身の責任でお願いいたします。
出典と集計方法
出典は各銘柄の決算短信・公式IR資料と、それらを基に作成した個別決算記事です。決算PDFは一覧表から参照できます。株式分割は調整して比較しています。未公表・未確認の情報は個別記事の採点時点の扱いを維持しました。本記事は11月19日までの32銘柄を対象とし、その後の開示や株価変動を反映した再採点ではありません。